
10월25일 장전투자전략(종목장)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
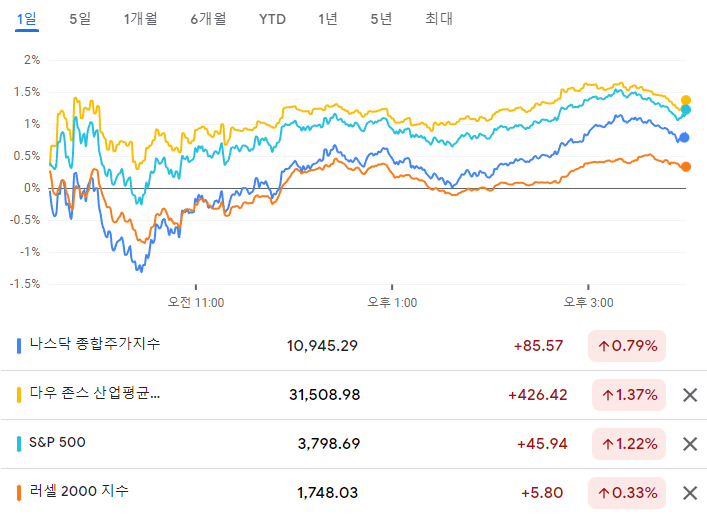
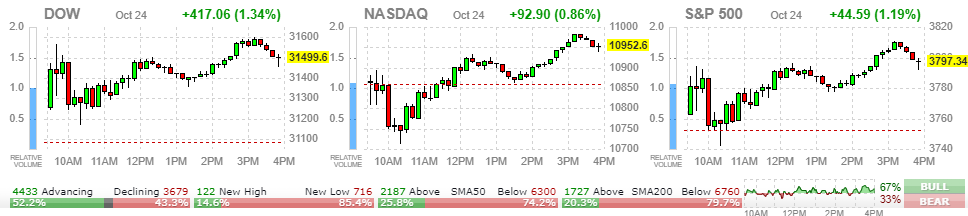
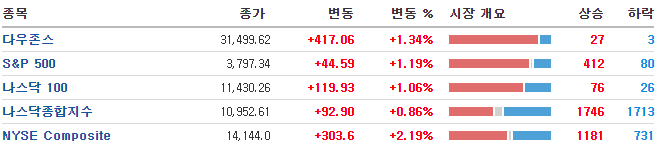
외환시장
- 달러인덱스: 112.018 (+0.006, +0.01%)
- 유로/달러: 0.9874 (+0.0012, +0.12%)
- 달러/엔: 149.08 (+1.43, +0.97%)
미국 국채시장
- 2년물: 4.5153% (+4.3bp)
- 10년물: 4.2487% (+3.2bp)
10Y-2Y: -26.66bp (-1.10bp)
상품시장
- WTI: 84.58 (-0.29, -0.34%)
- 브렌트유: 93.26 (-0.10, -0.11%)
- 금: 1,654.10 (-2.10, -0.13%)
- 은: 19.19 (+0.11, +0.60%)
- 아연(LME, 3M): 2,958.00 (+30.00, +1.02%)
- 구리: 343.05 (-4.30, -1.24%)
- 옥수수: 681.50 (-2.50, -0.37%)
- 밀: 838.75 (-11.25, -1.32%)
- 대두: 1,381.25 (-23.00, -1.64%)
영국에서 차기 총기에 리사 수낵 전 재무장관이 선출됐는데, 금융시장에 친화적인 인물이라는 점에서 긍정적인 평가.
중국에서는 시진핑 주석 3연임발표와 상무위원에서 견제하면 세력이 모두 나가고 과잉충성 지도부가 들어오며
플랫폼 회사에 대해 규제가 더 강회될 것이라는 우려감.
이에 따라 미국에 상장된 중국기업들의 폭락.
시장 일각에서는 이른시일안에 홍콩에 투자하는 외국인의 투자심리를 안정시키기 위한 방안이 발표 될 수 있다는 전망도 있어 주목할 필요가 있음.
미국 제조업/서비스업 PMI는 모두 컨센대비 하회로 발표.
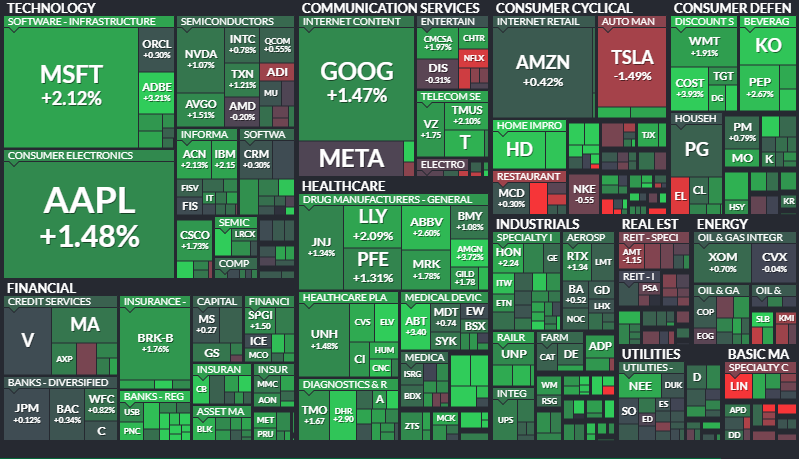
빅테크는 실적발표 앞두고 엇갈림.
테슬라 -1.49%, 애플 +1.48%, 아마존 +0.24%, 마이크로소프트 +2.12%, 엔비디아 +1.07%, 알파벳 +1.37%
테슬라: 트위터 인수를 위한 머스크의 일부 지분 매각 가능성과 중국내 수요 감소로 판매 가격 인하영향으로 하락.
애플과 마이크로소프트는 실적발표 앞두고 강세, 아마존은 3분기 실적은 견고하지만 4분기는 불확실하다는 분석에 상승 제한.
제약바이오의 강세
일라이 릴리(+2.1%), 머크(+1.8%), 버텍스 파마수티컬(+3.5%), 암젠(+3.7%) 등 52주 신고가
중국기업의 급락
핀듀오듀오 -24.61%, 제이디닷컴 -13.02%, 바이두 -12.58%, 넷이즈 -9.85%
- MSCI 한국지수 ETF: $49.76 (-0.58, -1.15%)
- MSCI 이머징지수 ETF: $33.93 (-1.34, -3.80%)
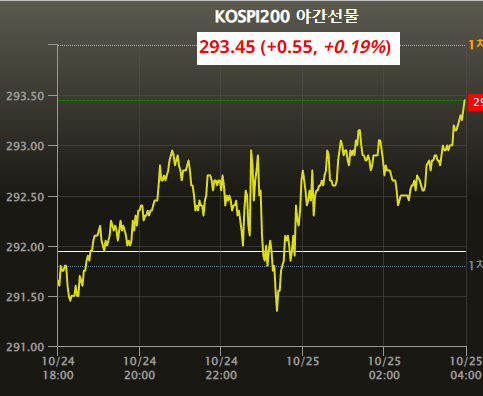
- Eurex kospi 200: 293.45p (+0.55p, 0.19%)
- NDF 환율(1개월물): 1,443.25원 / 전일 대비 3원 상승 출발 예상
- 필라델피아 반도체: 2,351.55 (+14.86, +0.64%)
코스피는 +0.3% 내외 상승 출발 예상.
미 증시가 영국과 중국의 정치적 이슈를 소화한 가운데 개별 기업들의 영향으로 상승한 점은 우리증시에 우호적.
실적시즌 대형주가 강세를 보이는 등 실적에 대한 기대심리가 높아진 점오 우호적.
여러가지 이슈가 있는 상황이지만 실적에 초점을 두면서 상승한 미증시 영향으로 우리증시도 상승출발 이후 견고한 모습을 보일 것으로 전망.
전일 큰 폭의 하락을 보였던 중국&홍콩증시가 오늘은 안정세를 보여준다면 우리증시는 어제보다 좋은 모습이 나타날 가능성이 있음.
다만, 전일 종가무렵 외국인이 선물 대량매도를 해놨기때문에 상승은 제한적인 박스권의 모습이 나타나게 될 것.
비차익프로그램은 꾸준히 유입되고 있어 지수와 별개로 종목장은 나타나게 될 것으로 기대.
