
10월20일 장전투자전략(테슬라실적발표)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 112.879 (+0.749, +0.67%)
- 유로/달러: 0.9774 (-0.0084, -0.85%)
미국 국채시장
- 2년물: 4.5542% (+12.6bp)
- 10년물: 4.1293% (+12.3bp) == 국채시장 내부적인 요인도 있었음.
상품시장
- WTI: 85.55 (+2.95, +3.56%)
- 브렌트유: 92.41 (+2.24, +2.49%)
- 천연가스 : 5.46 (-0.28, -4.93%)
- 금: 1,634.20 (-21.90, -1.32%)
- 은: 18.36 (-0.20, -1.05%)
- 아연(LME, 3M): 2,899.00 (+35.50, +1.24%)
- 구리: 331.80 (-4.10, -1.22%)
- 옥수수: 678.25 (-2.75, -0.40%)
- 밀: 841.25 (-8.25, -0.97%)
- 대두: 1,372.50 (+1.00, +0.07%)
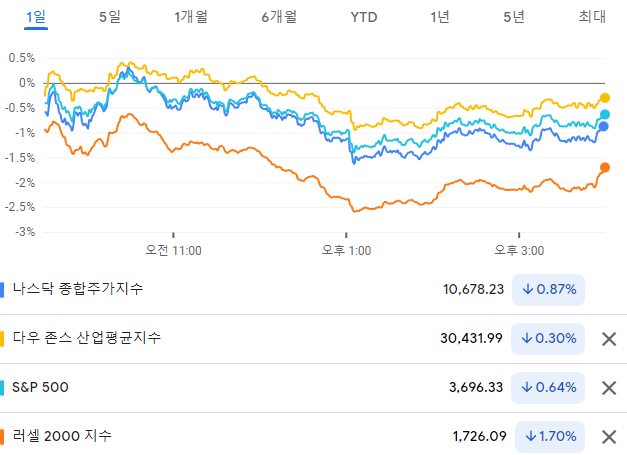
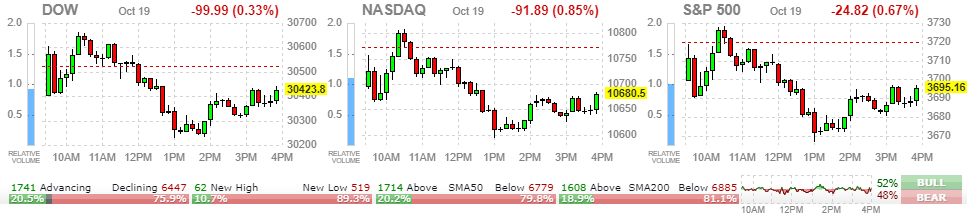
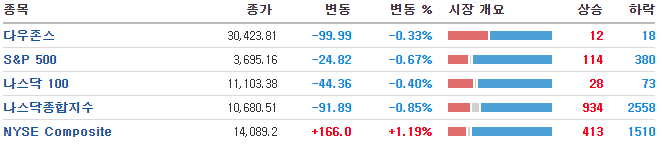
영국의 채권시장이 먼저 불안감을 보여줬고, 미국의 채권시장도 불안감을 보여주며, 달러강세/ 특히 달러/엔 강세로 가면서 미증시는 하락마감.
닐 카시카리 " 노동 시장이 완화되고 있다는 증거는 없으며, 근원 인플레이션이 정점에 이르렀다는 어떤 증거도 없다"
"연준이 내년에는 금리 인상을 멈출 것."
- 원래 비둘기였는데 매파가 되더니 지속적인 매파발언.
불러드 11월 75bp 인상 언급. 23년 긴축을 22년으로 옮기기로 결정할 수 있다며 12월 전망을 예측하지 않겠다고 했지만 12월에도 75bp 인상 가능성을 시사. / 내년에는 인플레이션 완화 가능성을 높게 보고 있다고 언급. 기준금리 4.5 또는 4.75에 근접해야 된다.
제프 베이조스 (아마존 창업자) 경제전망에 대해 " 위기에 대비해야 한다" 라고 말해서 관련 기사가 많아졌음.
10월 베이지북
수요 약화 경제완만성장 / 인플레지속 일부 냉각 조짐 / 소매 정채, 차 둔화, 여행 활황, 노동 수요 위축 / 침체 언은 13번 (이전 10번)
베이지북 발표였던 한국시간으로 오전 3시 순간 달러 강세 축소와 증시 반등이 있기도 했었습니다.
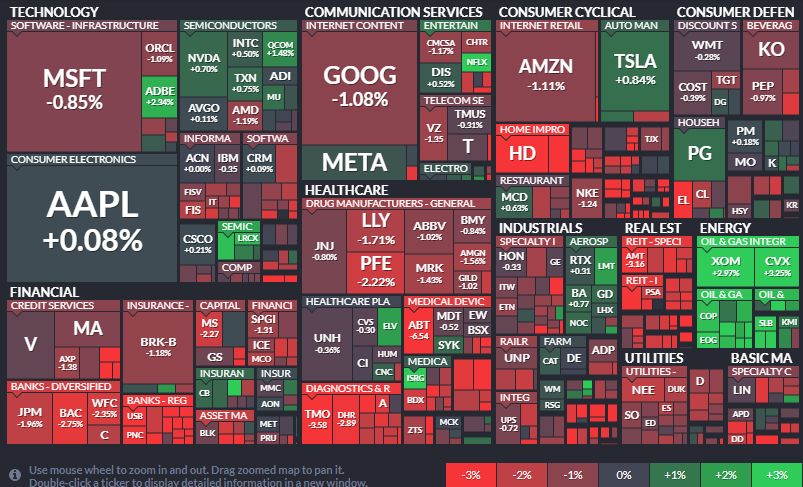
양호한 실적을 발표한 업체들은 대체로 상승 마감.
넷플릭스 +13.09%, 베이커휴즈 +6.35%, P&G +0.93%, 트래블러스 +4.44%
반도체 관련주들은 대체로 선방.
엔비디아 +0.70%, 마이크론 +0.91%, KLA +1.19%, AMAT +2.70%, 마벨 +0.74%, AMD -1.19%
IBM은 장 마감 후 컨센을 상회하는 실적 발표로 시간외 +3.3% 강세
ASML +6.27% : 예상 상회한 매출과 다음 분기 가이던스 상회로 상승.
램리서치
유가가 오르자 에너지 종목들은 상승.
셰브론 +3.24%, 엑슨모빌 +2.97%, 발레로 +5.37%, 마라톤오일 +1.29%, 옥시덴탈 +1.00%
9월 신규주택 착공이 예상보다 낮게 발표되자 주택 건설 업체들이 급락.
레나 -5.96%, 풀티 -6.23%, 닥터호튼 -6.32%, 톨브라더스 =5.06%
의료기기업체 애보트 -6.54% : 코로나 테스트 감소 등으로 매출 부진 발표.
써머피셔 -3.5%, 다나허 -2.89% 모더나-7.88% 동반하락.
테슬라는 EPS는 컨센을 상회하였으나 매출이 예상에 미치지 못했고, 인도량도 최상최대치이나 시장 예상치보단 낮았음.
시간외 약5% 하락 중
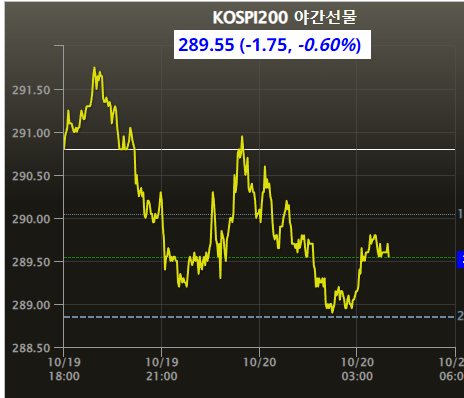
- MSCI 한국지수 ETF: $49.55 (-0.65, -1.29%)
- MSCI 이머징지수 ETF: $34.52 (-0.64, -1.82%)
- Eurex kospi 200: 289.55p (-1.75p, -0.6%)
- NDF 환율(1개월물): 1,434.50원 / 전일 대비 7원 상승 출발 예상
- 필라델피아 반도체: 2,237.74 (+16.79, +0.76%)
코스피는 -0.3% 내외 하락 출발 예상
미 증시가 주택지표 둔화에 따른 경기 침체 이슈가 부각된 가운데 달러강세, 채권 강세로 하락한점은 부담.
영국과 유로존 경기에 대한 불안 심리로 달러가 강세를 보인점과 달러/엔도 사상최고치를 경신한 점도 부담.
미 연준이 베이지북을 통해 고용과 물가가 일부 지역에서 완화되기 시작했다고 발표한 점은 그나마 긍정적.
ASML 의 실적이 잘 나온영향으로 반도체업종은 전반적으로 선방을 했다는 점은 긍정적.
테슬라는 EPS는 상회했으나 다른 부분에서 컨센을 하회. 처음 발표때는 시간외 상승이 나왔으나 시간이 지날 수록 트위터 인수자금에 대한 불확실성 등이 부각되며 마이너스 전환된점은 오늘밤 나스닥에 대한 불안감이 생겨 우리에겐 부담.
전기차 판매량보다 개별이슈이기때문에 우리에게 제한적인 영향이 될 것.
시장 전반의 분위기는 나쁘지 않으며 테슬라가 시간외 -5% 하락중임에도 불구하고, 나스닥 선물은 -0.5%에 그치고 있어 충격은 제한적일 듯.
이게 잘 지나가게 된다면 어제 우려감으로 빠졌던 우리증시는 하락 변동성 이후 다시 반등이 가능한 구간이기때문에
약세 출발이후 비차익프로그램과 외국인의 선물&옵션 동향이 중요.
전일 미국내 반도체가 좋았기때문에 최근 쉬었던 반도체가 다시 움직이는지, 아니면 2차전지가 계속 강세가 이어지는지, 러시아- 우크라이나의 전쟁리스크가 밤사이 많이 부각됐는데, 방산쪽에서 단기 반등이 나타나는지 등.
프로그램자금이 선택한 업종이 누구냐에 따라 오늘의 증시가 달라지게 됩니다.
