
9월28일 장전투자전략( 미국 신재생 강세 )
좋은 아침입니다. mbn골드 이가람 매니저입니다.
전일 공개방송 참고해보세요

외환시장
- 달러인덱스: 114.151 (+0.048, +0.04%)
- 유로/달러: 0.9592 (-0.0017, -0.18%)
미국 국채시장
- 2년물: 4.2974% (-4.3bp)
- 10년물: 3.9696% (+4.5bp)
VIX : 32.60 pt (+1.05%)
MOVE : 158.12 pt (+2.94%)
상품시장
- WTI: 78.50 (+1.82, +2.37%)
- 브렌트유: 86.27 (+2.20, +2.62%)
- 천연가스 : 6.65 (-3.65%)
- 금: 1,636.20 (+2.50, +0.15%)
- 은: 18.34 (-0.12, -0.62%)
- 아연(LME, 3M): 2,861.50 (-62.50, -2.14%)
- 구리: 328.35 (-0.40, -0.12%)
- 옥수수: 667.50 (+2.25, +0.34%)
- 밀: 871.50 (+13.00, +1.52%)
- 대두: 1,408.00 (-2.75, -0.19%)
TTF가스 +7.06%
영국가스 +32.90%



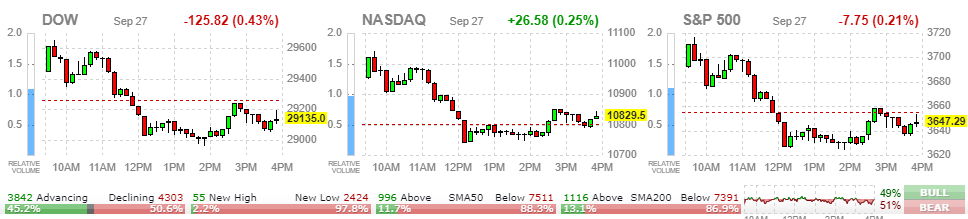
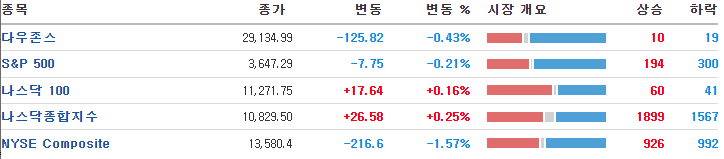
S&P500은 2020년 2월 이후 처음으로 6일 연속 하락하면서 2년 만에 최저치로 하락.
통계를 보면 S&P500이 5일 연속으로 0.75% 이상 하락을 하고 52주 신저가를 찍고 6일째 되는날 또 떨어진날은
100년동안 오늘까지 4번밖에 없었습니다. 그 4번째 된 날이 오늘입니다.
앞서 3번 동안은 1년뒤엔 12~ 21%의 상승률을 보여줬습니다. (1개월~3개월까진 좋지 않았음)
9월 소비자신뢰지수는 지난달 103.6 보다 개선된 108.0으로 발표.
인플레하향, 공급망개선, 고용의 타이트함 완화가 나타남.
8월 내구재 수주 실적 MoM -0.2%(예상 -0.5% vs. 이전 -0.1%): 2개월 연속 감소
하락하던 10년물 국채금리가 견고한 경제지표에 반응하며 4% 가까이 상승 전환하고 달러화가 강세로 전환하자 장초반 상승하던 주식시장은 하락 전환. 이런 가운데 노드스트림 파이프라인이 갑작스런 폭발로 가스 누출이 시작되면서 네덜란드 TTF 천연가스 가격이 큰 폭으로 상승하자 독일 등 유로존 경기 침체 우려가 재차 부각.
웰스파고는 2023년 1분기까지 금리를 4.75~5.00%로 예상
빅테크 혼조세 마감.
테슬라 +2.51%, 애플 +0.66%, 아마존 -0.64%, 마이크로소프트 -0.44%, 알파벳 -0.68%
마이크론 +3.48%, JP모건이 목표주가를 80$에서 65$로 하향 조정했으나 벨류에이션은 반도체 업황 바닥 당시 수준을 보이고 있다고 비중 확대 의견 제시.
엔비디아 1.51%, AMD 1.31%, AMAT 1.46% 등의 강세로 필라델피아 반도체 지수 1.04% 상승.
테슬라 2.51%, 장 초반 반도체 칩 부족에도 불구하고 상하이 공장 생산능력 93%를 유지할 것이라는 소식과 테슬라 AI 데이에 대한 기대.
에너지 관련주들은 유가상승으로 오랜만에 강세.
마라톤석유 +3.7%, 베이커휴즈 +1.52%, 발레로 +3.35%, 엑슨모빌 +2.10%
캐나다가 코로나로 인한 여행제한을 해제한다는 소식에 크루즈 강세
노르웨이언크루즈 +4.26%, 카니발크루즈 +3.60%, 로열캐리비언 +3.91%,
태양광강세
First Solar, Inc.+3.20, Canadian Solar Inc. +5.68% Enphase Energy, Inc.+3.60%
풍력강세
Broadwind +9.03% TPI +1.49%, 베스타스 +0.58%
곡물관련
CF 인더스트리 +6.10, 모자이크 +4.15%
최근 방어역할을 했던 코카콜라-2.57%, 에스티로더-2.74% 등 경기방어적 필수 소배재는 하락.
S&P500은 52주 신고가 없이 146개의 신 저가를 기록했고
나스닥은 지수는 올랐으나 28개의 신고가와 502개의 신 저가를 기록
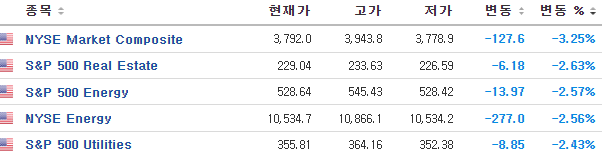
S&P500 업종별 수익률
· 수익률 상위 : 자동차/부품(+2.02%), 에너지(+1.16%), 반도체/장비(+1.08%)
· 수익률 하위 : 가정용품/개인용품(-2.71%), 음식료/담배(-1.87%), 유틸리티(-1.70%)

- MSCI 한국지수 ETF: $49.21 (-0.31, -0.63%)
- MSCI 이머징지수 ETF: $35.50 (-0.04, -0.11%)
- Eurex kospi 200: 288.25p (-2.35p, -0.81%)
- NDF 환율(1개월물): 1,425.50원 / 전일 대비 3원 상승 출발 예상
- 필라델피아 반도체: 2,398.04 (+24.58, +1.04%)
코스피는 -0.5% 내외 하락 출발 예상.
상승이 나올뻔했던 타이밍에 노드스트림 폭발에 따른 유럽 천연가스 급등으로 유럽발 경기 침체 이슈를 자극하며 미증시도 변동성이 나왔다는 점은 부담.
약세로 가던 달러화가 다시 강세를 보인점도 부담.
경제 지표를 통해 미국의 경기침체 이슈는 완화된 점은 긍정적.
중국의 국경절과 전인대를 앞두고 소비관련 경기 부양책에 대한 기대감이 있다는 점.
jp모건이 마이크론에 대해 반도체 업황이 최악이었을때 밸류에이션을 기록하고 있다며 긍정적인 전망을 발표하며 +3.48% 상승마감한 점은 우리증시에 긍정적.
우리증시는 -0.5% 내외 하락 출발 한 뒤, 실적발표를 앞둔 마이크론 상승에 따라 반도체 업종 등 일부 대형주에서 견고한 모습을 보일 것으로 전망.
다시 러시아 가스관이 이슈가됐고, 유럽내 천연가스가 급등하며 미국내 태양광, 풍력 등 신재생에너지가 올랐고, 곡물 농업관련주가 올랐기때문에 우리나라도 태양광, 풍력등 신재생에너지와 곡물, 농업 관련 종목의 강세가 나타날 것으로 전망.
이러면 태, 조, 방, 원, 풍에서 다시 주도주가 올라올 가는성이 있기때문에 지수와 달리 종목별 장세가 나타날 수 있을것으로 전망.
미국의 변동성지수가 27 포인트 위로 올랐고 30포인트 위에 있으면서 금융시장의 변동성이 커지고 있는 구간인 만큼
보수적인 관점은 유지하면서 종목별 장세에 주목해야 겠고,
국채금리가 4%대에 들어오면서 급등하는 상승폭은 완화될 것으로 보고 있어, 증시의 변동성은 점차 줄어들 것으로 예상.
이번주 pce 물가지표가 있고, 다음주는 고용지표와 10월 두 번째주는 cpi 가 있는데, 고용지표때 지수가 움직일 수 있고, 그 뒤에 cpi에 대한 기대감이 들어갈 수 있는 시기인 만큼 이 타이밍을 잘 봐야겠습니다.
