
9월2일 장전투자전략( 미국 저가반등마감 )
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 109.678 (+0.978, +0.90%)
- 유로/달러: 0.9944 (-0.0110, -1.09%)
미국 국채시장
- 2년물: 3.5096% (+1.7bp)
- 10년물: 3.2552% (+6.3bp)
VIX 25.39(-1.86%)
상품시장
- WTI: 86.61 (-3.30, -3.69%)
- 브렌트유: 92.36 (-3.70, -3.87%)
- 금: 1,709.30 (-20.10, -1.16%)
- 은: 17.67 (-0.26, -1.47%)
- 아연(LME, 3M): 3,259.50 (-200.00, -5.78%)
- 구리: 340.65 (-11.10, -3.15%)
- 옥수수: 658.00 (-12.00, -1.79%)
- 밀: 794.25 (-35.25, -4.24%)
- 대두: 1,394.75 (-27.75, -1.95%)
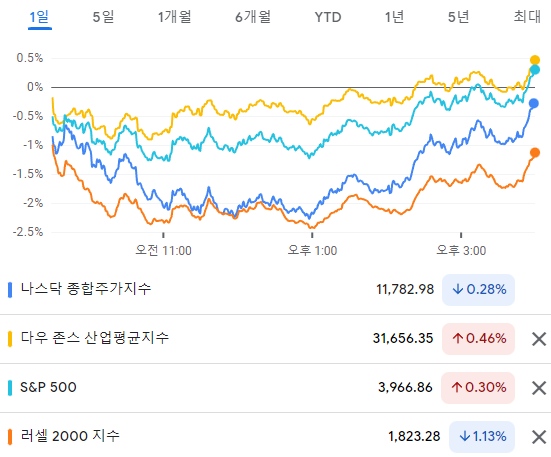
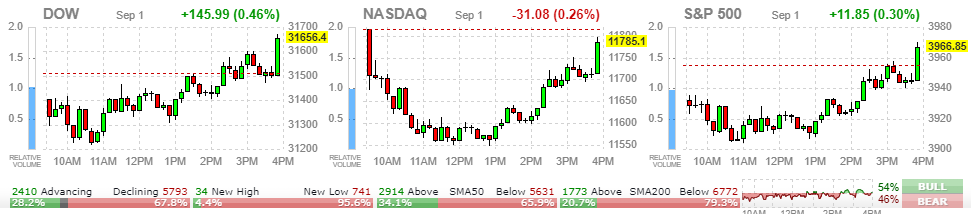
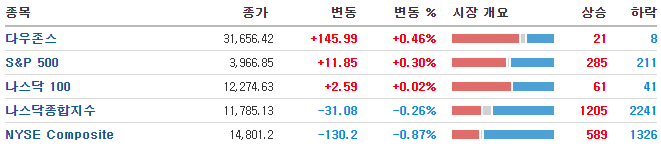
막판에 저가 매수 유입으로 마이너스 폭을 줄였습니다.
실업보험 청구 지수와 ISM 제조업 PMI 지수가 잘 나오면서 연준의 금리인상 기조를 강화 시켜줄 것이라는 예상에도 불구하고 빅테크들의 저가 매수세가 유입되면서 시장이 안정을 찾았습니다
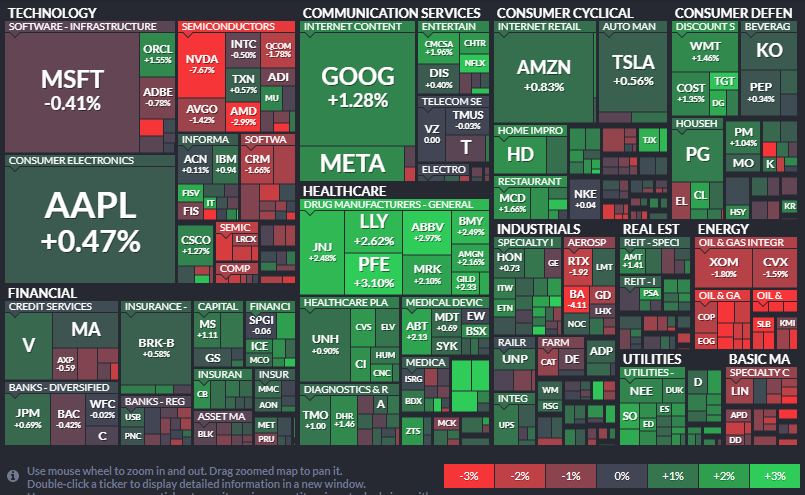
테슬라 +0.56%, 애플 +0.47%, 알파벳 +1.4%, 메타 +1.49%, 마이크로소프트 -0.41%
반도체 섹터는 엔비디아의 영향으로 하락을 지속
엔비디아 -7.67%, AMD -2.99%, 마벨 -1.82%, AMAT -2.40%, KLA -2.04%
그런데, 마이크론은 +1.38% 상승 (2거래일 연속 상승세 - 다른 반도체들과 다른 모습!)
엔비디아의 중국 수출 규제와 관련 웨드부시는 엔비디아의 중국의 큰 고객들은 중국 정부와 관련이 없는 인터넷 클라우드 업체들 이기 때문에 수출에 문제가 없을 것이라고 예상했습니다
금리가 오르면서 달러는 다시 강세를 나타냈고 중국 봉쇄 영향으로 유가는 하락세를 이어갔습니다
이제 시장은 오늘 밤 발표되는 고용보고서에 관심이 쏠렸습니다.
웰스파고 제이 브라이슨은 비농업 고용건수를 기존 32만5천명에서 37만5천명으로 상향 조정했고
모간스탠리의 엘렌 젠트너는 35만명을 예상했습니다
S&P500의 거래량은 평소보다 많았고 지수는 올랐으나 하락종목수가 상승 종목수의 약 두배 정도였습니다
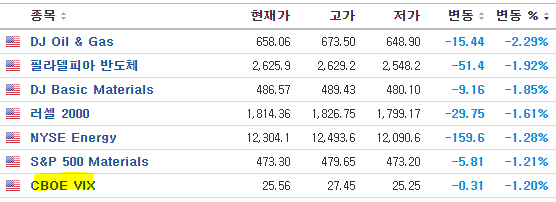
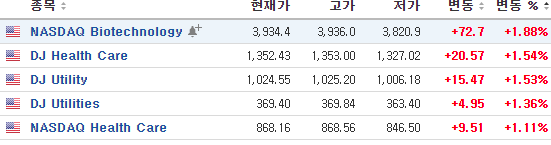
S&P500 업종별 수익률
· 수익률 상위 : 제약/바이오(+2.17%), 유틸리티(+1.42%), 미디어(+1.23%)
· 수익률 하위 : 반도체/장비(-2.61%), 에너지(-2.30%), 원자재(-1.38%)
- MSCI 한국지수 ETF: $56.68 (-1.23, -2.12%)
- MSCI 이머징지수 ETF: $39.12 (-0.31, -0.79%)
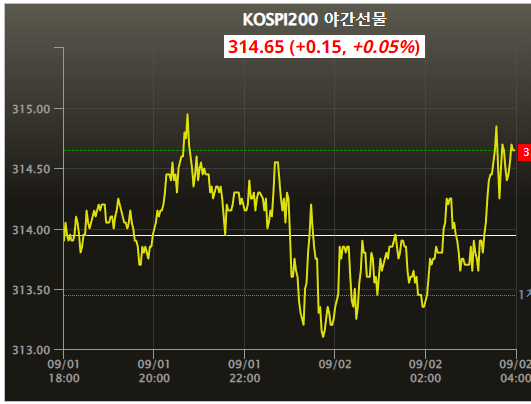
- Eurex kospi 200: 314.65p (+0.15p, 0.05%)
- NDF 환율(1개월물): 1,357.00원 / 전일 대비 1원 상승 출발 예상
- 필라델피아 반도체: 2,625.95 (-51.44, -1.92%)
코스피는 +0.5% 내외 상승 출발 할 것으로 예상.
미 증시가 엔비디아 여파로 장 초반 나스닥이 -2% 넘게 하락하기도 했으나 장 후반 반발매수세 유입되며 낙폭 축소.
필라델피아 반도체 지수도 -1.92% 하락하며 최근 하락세를 이어갔지만 장 후반 낙폭을 축소했으며 마이크론은 +1.38%로 강세를 보였다는 점 등은 우리증시에 긍저적.
지표영향으로 달러강세와 국채금리 상승은 나왔으나 이는 결국 미국이 견고하다는 것을 보여준 것이라 긴축에 대한 잡음은 생기지만 지표가 좋지 않아 경기침체가 부각되는 상황보단 낫다고 봅니다.
우리증시는 전일 하락에 따른 반발매수세 유입되며 상승 출발이 예상되는 가운데, 이후 전일 크게 나갔던 외국인이 다시 들어오느냐가 중요.
금요일인 만큼 보수적으로는 보겠지만 최근 옵션포지션이 악화되고있고, 어제는 상승포지션에대한 일부 차익실현도 나왔던 만큼 상단을 낮추려고 하고 있다는 점으로 상승은 제한.
하지만 종가에 선물환매수와 콜옵션 환매수 한 점으로 보아 하락도 제한을 시킬것으로 기대
이제 포인트는 2,450 기준이 아닌 2,400을 기준으로 좁은 박스가 형성될것으로 예상.
