
7월25일 장전투자전략( 이벤트가 많음)
좋은 아침입니다. MBN골드 이가람매니저 입니다.
전일 공개방송 참고해보세요 .
오늘의 방송일정
20시 스치면상한가 출연
21시40분 공개방송.
[이가람 VIP가족 이벤트]
★ 기간 : 7/19(화) ~ 25(월)까지
★ 가입상품 : 라이브+문자
★ 혜택 : 2개월 + 1개월
1. MBN골드 홈페이지
http://www.mbngold.com/st/gold/?AC=MHO
2. ARS카드결제 02-3490-4488(전용번호)
☎문의 : 1588-0648(방이동,시작일 설정 등)
네이버밴드 : https://band.us/band/86130583
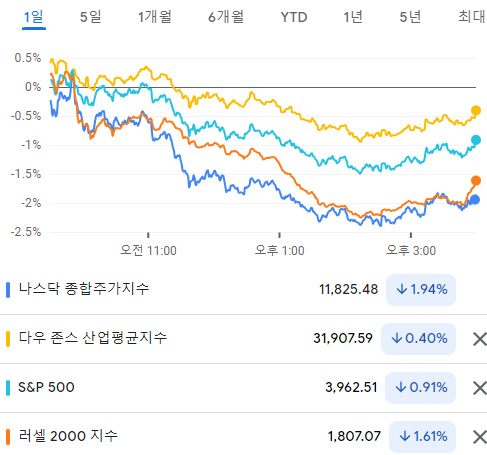
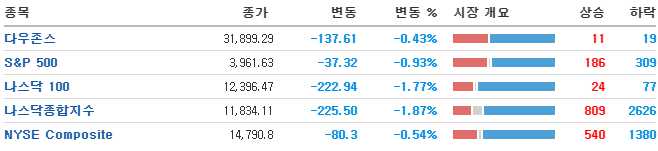
외환시장
- 달러인덱스: 106.730 (-0.180, -0.17%)
- 유로/달러: 1.0213 (-0.0017, -0.17%)
미국 국채시장
- 2년물: 2.9700% (-11.5bp)
- 10년물: 2.7504% (-12.4bp)
VIX : 23.03 (-0.35%
상품시장
- WTI: 94.70 (-1.65, -1.71%)
- 브렌트유: 103.20 (-0.66, -0.64%)
- 천연가스 8.305 (+0.373, +4.70%)
- 금: 1,745.30 (+14.00, +0.81%)
- 은: 18.62 (-0.10, -0.54%)
- 아연(LME, 3M): 2,992.50 (+56.50, +1.92%)
- 구리: 334.95 (+5.10, +1.55%)
- 옥수수: 564.25 (-9.25, -1.61%)
- 밀: 759.00 (-47.25, -5.86%)
- 대두: 1,315.75 (+14.25, +1.09%)
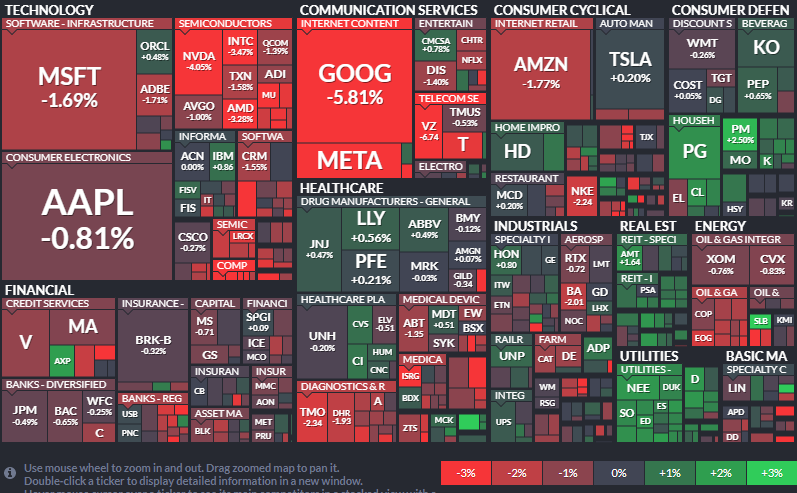
스냅과 씨게이트의 실적 쇼크 영향으로 기술주 중심의 조정.
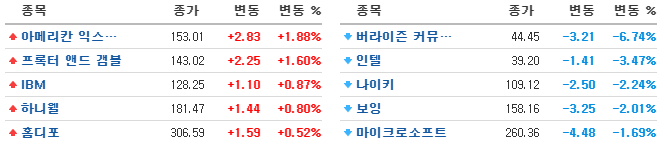
테슬라 + 0.2%, 애플 -0.81%, 아마존 -1.77%, 마이크로소프트 -1.69%, 메타 -7.59%, 알파벳 -5.63%
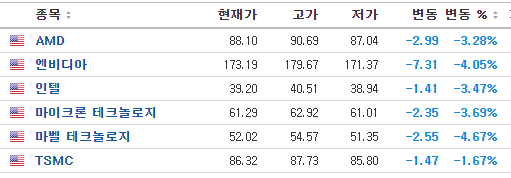
엔비디아 -4.05%, AMD -3.28%, 마이크론 -3.69%, KLA -1.81%, 어플라이드머티리얼즈 -2.09%
FOMC 를 앞두고 발표되는 실적발표에 민감한 반응 보이는 중.
일부 투자 회사들은 애플을 비롯해 주요 기업들이 분기 초반 상하이 봉쇄로 출하량 감소를 기록했지만 분기 후반에는 급격하게 개선된 것으로 추정돼 테슬라처럼 양호한 모습을 보일 것으로 전망
환차손을 감안 영업 이익률이 예상을 하회할 것으로 예상하며 우려를 표명( 강달러 영향)
(예상 평가가 엇갈림)
이제 다음주는 애플, 아마존, 구글, 메타 등 주요기업들의 실적발표 예정.
이 사이 FOMC 결정도 발표되는 중요한 한 주가 됩니다.
주요지표,
미국 7월 제조업 PMI 지수는 지난달 발표(52.7) 보다는 둔화된 52.3으로 발표 되었으나 예상치인 51.8보다는 양호.
그러나 서비스업 PMI 지수는 지난달 발표(52.7)나 예상(52.3)을 크게 하회한 47.0으로 발표.
서비스업 PMI는 2020년 6월 이후 처음으로 기준선(50.0)을 하회
향후 6개월 경기 전망은 1979년 12월 이후 가장 낮은 수준까지 하락
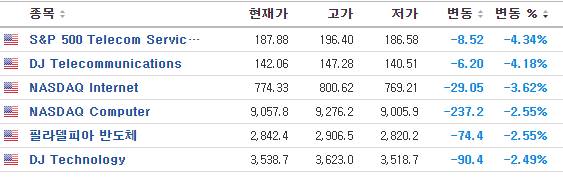
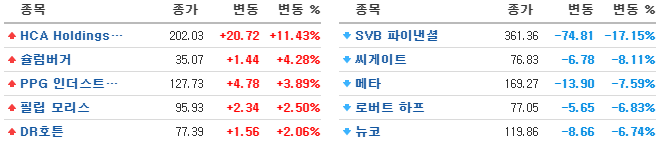
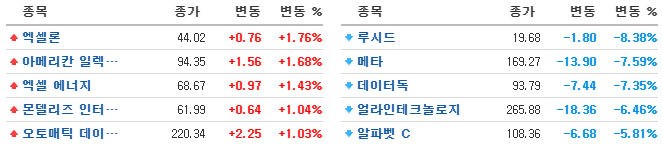
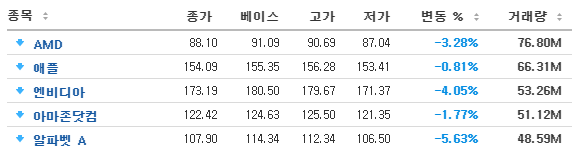
스냅(-39.08%) 실적 발표이후 많은 경쟁과 광고 산업에 대한 우려에 직면해 있다는 점이 부각
핀터레스트(-13.51%), 알파벳(-5.63%), 메타 플랫폼(-7.59%)등이 동반 하락.
씨게이트(- 8.11%) : 실적 발표에서 거시 불확실성과 부품 부족 속 주문이 감소함에 따라 생산 계획을 축소 한다 언급
웨스턴디지털(-6.37%), HP(-2.96%), 엔비디아(-4.05%), AMD(-3.28%), 마이크론(-3.69%) 등 동반 하락
원유 서비스 업체인 슐륨 버거(+4.28%) : 예상을 상회한 실적 발표로 강세
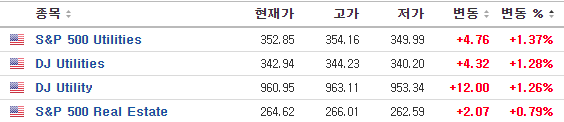
엑손모빌(-0.76%), 코노코필립스(- 0.90%)등 에너지 업종은 국제유가 하락 여파로 부진.
필수소비재 관련주 상승.
프록터앤갬블 +1.6%, 존슨앤존슨 +0.47%, 맥도널드 +0.21%
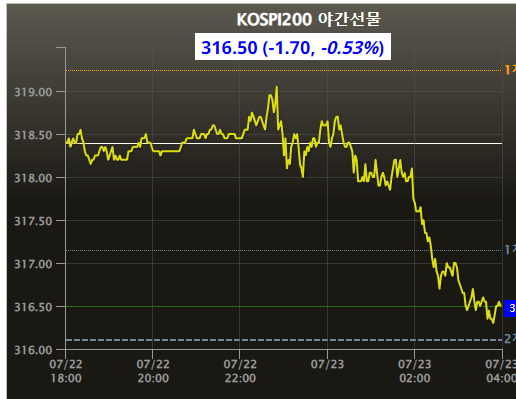
- MSCI 한국지수 ETF: $58.47 (-0.75, -1.27%)
- MSCI 이머징지수 ETF: $39.42 (-0.40, -1.00%)
- Eurex kospi 200: 316.50p (-1.7p, -0.53%)
- NDF 환율(1개월물): 1,309.90원 / 전일 대비 4원 하락 출발 예상
- 필라델피아 반도체: 2,842.41 (-74.40, -2.55%)
코스피는 -0.3% 내외 하락 출발 예상.
미 증시가 스냅의 영향으로 온라인 광고 산업 위축에 대한 우려가 부각되며 대형 기 술주가 하락하고, 씨게이트 부진한 실적 여파로 반도체 업종이 약세를 보이며 하락한 점은 우리증시에 부담.
하지만 이 영향은 일부 선반영되었다는 점에서 영향는 제한적일 것.
이제 시장의 관심사는 27일 (한국시간 28일새벽) 발표되는 FOMC 결과와 파월 연준의장의 발언.
이번에도 75bp 인상이 예상되는 가운데 이후 금리 인상과 경제 발련 발언에 주목.
공격적인 금리인상은 제한적일 것으로 예상되기때문에 주식시장에는 중립이상의 이슈로 작용될 것으로 예상.
이벤트 해소가 될 지, 그 이후 우려감으로 반응을 할 것이냐.
이제 8월은 FOMC 가 열리지 않고 잭슨홀 미팅이 열린 뒤 FOMC 는 9월에 열리게 공백이 생기는데 그 사이 8월에는 CPI 가 다시 피크아웃이라는 지표를 보여줄 것으로 전망되고 있어 증시는 다시 반등을 모색 할 수 있을 것으로 예상.
이번주 국내증시는 26일 미 증시 마감 후 실적 발표하는 MS, 알파벳, 27일 메타 플랫폼, 28일 애플, 아마존 등 대형 기술주 실적 발표를 앞두고 있어 적극적인 대응 또한 제한 될 것으로 예상.
더불어 2분기 GDP 발표도 있는데, 시장 컨센은 +0.4% 로 나타나고 있는데, 애틀란타 GDPNOW 는 -1.6%를 예상하고 있음.
시장은 이번주보다 8월을 준비하면서 자금의 투입보다 프로그램에 의한 시장이 될 가능성이 높음.
가장 중요한 것은 FOMC 보다 실적발표 입니다.
7월은 수출둔화가 되고 있기때문에 8월1일에 대한 이슈기대감은 적은편.
8월11일 발표되는 수출입동향이 국내증시에도 중요한 역할을 할 것으로 기대.
7월의 마지막주는 주요이벤트를 기다리며 프로그램장세와 종목장세가 나타나며 이벤트 하나하나 해소로 대응을 하게 될 것.
이벤트 내용 이후에 대한 시장 반응은 예측매매보다 확인 후 매매가 좋을 것으로 판단.
