
7월15일 장전투자전략( 미국 반도체 강세)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
공개방송 : 일요일 21시 - 대박캘린더 진행.
-=-------------------
외환시장
- 달러인덱스: 108.656 (+0.699, +0.65%)
- 유로/달러: 1.0014 (-0.0045, -0.45%)
미국 국채시장
- 2년물: 3.1300% (-2.5bp)
- 10년물: 2.9558% (+2.2bp)
VIX : 26.40 pt (-1.57%)
상품시장
- WTI: 95.78 (0.00, 0.00%)
- 브렌트유: 99.10 (+0.14, +0.14%)
- 천연가스 : 6.60 (-1.33%)
- 금: 1,705.80 (-27.20, -1.57%)
- 은: 18.23 (-0.85, -4.42%)
- 아연(LME, 3M): 2,875.00 (-76.00, -2.58%)
- 구리: 321.15 (-8.75, -2.63%)
- 옥수수: 601.00 (+6.75, +1.13%)
- 밀: 795.00 (-15.75, -1.94%)
- 대두: 1,341.00 (-7.75, -0.57%)
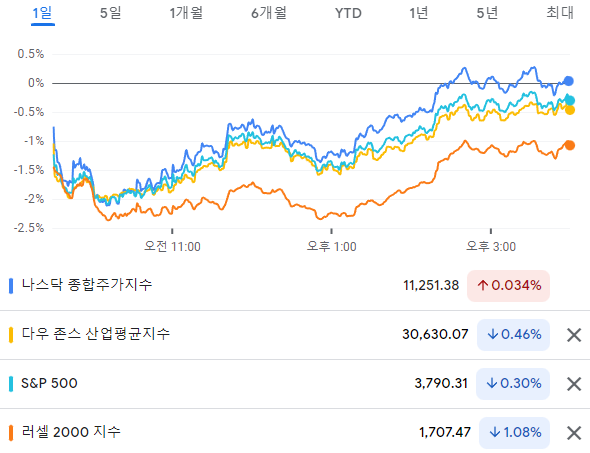
예상 보다 높게 나온 CPI에 대한 부담과 PPI까지 높게나와 다시 한번 시장을 압박하며 출발한 증시는 장 초반의 급락을 딛고 장 막판까지 반등을 하며 하락폭을 상당 부분 만회하며 마감.
은행주의 실적이 좋지 않게 발표되면서 장초반 하락을 유발함.
빅테크들은 장 초반 하락분을 만회한 뒤 알파벳을 제외한 대부분이 상승세로 마감
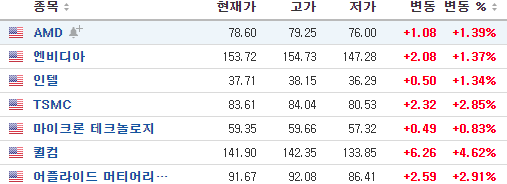
TSMC(+2.93%)의 호실적발표와 가이던스 제시로 반도체업종, 기술주들이 시장 반등을 이끌었음.
불러드 세인트 루이스 연은 총재는 “현재로서는 100bp 인상을 지지하지 않는다” 라고 주장
크리스토퍼 연준 이사도 “현재는 7월 회의에서 75bp 인상을 지지한다” 라고 주장.
의결권을 가지고 있는 이들의 발언 이후 시장은 100bp 인상에 대한 공포 심리를 완화로 시장 낙폭회복하며 마감.
주요지표.
미국 주간 신규 실업수당 청구건수는 전월/예상치(23.5만명/23.5만명)를 모두 상회한 24.4만명을 기록.
7일 이상 연속 실업수당 청구건수는 예상치(138만명)는 상회했으나 전월(137.2)보다는 낮은 133.1만명을 기록.
미국 6월 PPI가 YoY +11.3%로 전월치인 +10.7%를 상회하는 수치를 기록.
주요 원인은 CPI와 같은 이유인 높은 에너지 가격에 기인.
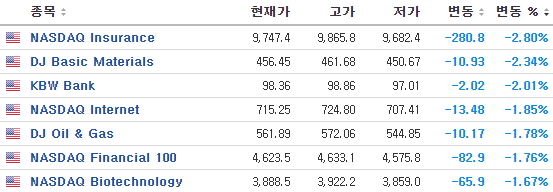
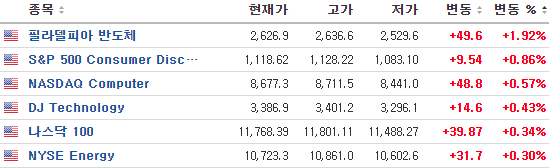
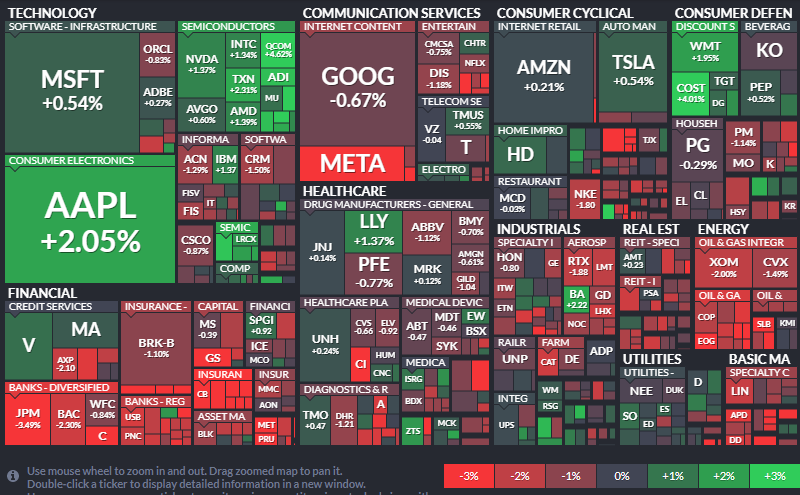
S&P500 업종별 수익률
· 수익률 상위 : 식품/생필품(+2.39%), 반도체/장비(+1.91%), IT하드웨어/장비(+1.56%)
· 수익률 하위 : 보험(-2.98%), 은행(-2.39%), 에너지(-1.90%)
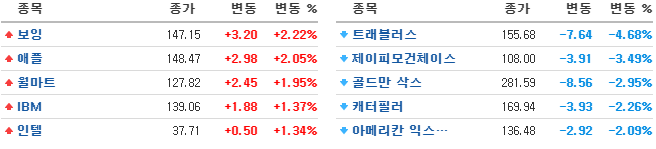
Apple(AAPL) +2% : Apple 서플라이체인에 정통한 Ming-Chi Kuo(TF Internationa 증권)가 트위터를 통해 Apple의 신규 iPhone14의 중국수요가 강해지고 있다고 밝혀
- 세 그룹의 밸류체인과 이야기한 결과, iPhone은 중국 high-end 스마트폰 시장에서의 높은 지위를 지속 유지하면서 수요를 확대하고 있다고 언급
TSMC : 예상을 뛰어넘는 실적과 가이던스를 발표하며 반도체 섹터의 투심 회복
- HPC, IoT, 자동차 부문에서의 강한 수요와 우호적인 환율이 TSMC의 호실적 요인
프로세서, 아날로그, 통신, 메모리, 반도체 장비 등 모든 반도체 테마 주가 상승
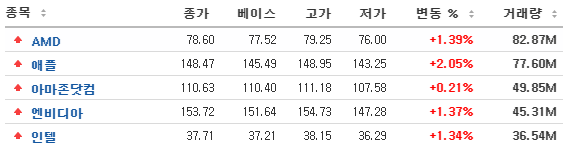
TSM +2.85%, 엔비디아 +1.37%, 인텔 +1.34%, AMD +1.39%, 어플라이드머티리얼즈 +2.91%, 퀄컴 +4.62%,
대마초관련주
- 민주당이 마리화나의 비범죄화 법안을 다음주에 상원에서 발의할 것이라는 소식
- Tilray(+15%), Canopy Growth(+10%), Aurora Cannabis(+12%) 등 대마초 기업들 상승
유가하락으로 에너지업종 약세
APA -4.01%, 코테라에너지 -3.06%, 셰브론 -1.49%, 엑슨모빌 -2.17%, 마라톤오일 -1.59%
완성차(내연기관)/자동차 부품 약세
내연기관 중심 완성차, 자동차 부품 기업들 전반 주가 부진
- Morgan Stanley가 자동차 부품 기업들의 목표주가를 하향 조정. 2023년에 자동차 부품 수요 둔화 전망이 근거
코로나 백신 관련주 약세
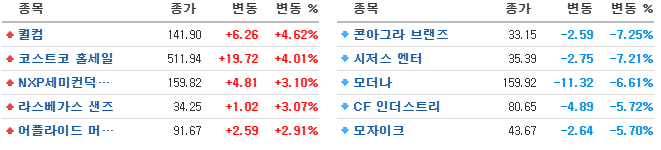
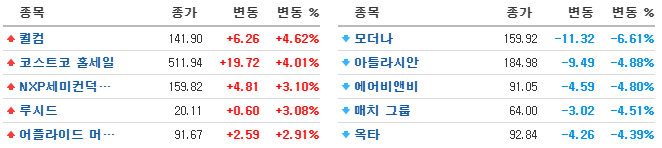
Moderna(-7%), Novavax(-26%), BioNTech(-7%) 등 백신 기업들 주가 낙폭 확대
- Novavax는 FDA 승인(13일 저녁)에도 불구, EMA (유럽의약품기국)에서 Novavax 백신이 몇몇 심각한 알러지 반응을 일으킬 수 있다고 발표해 급락
- Moderna, BioNTech는 Novavax 백신이 FDA 긴급 승인을 받자 경쟁 심화 우려 부각
여행/레저, 산업기계/장비 약세
대형 은행주들의 실적부진이 경기 침체 우려를 다시 자극하며 경기에 민감한 여행/레저, 산업기계/장비 테마들 전체적으로 주가 하락
- MSCI 한국지수 ETF: $55.96 (-1.04, -1.82%)
- MSCI 이머징지수 ETF: $38.43 (-0.35, -0.90%)
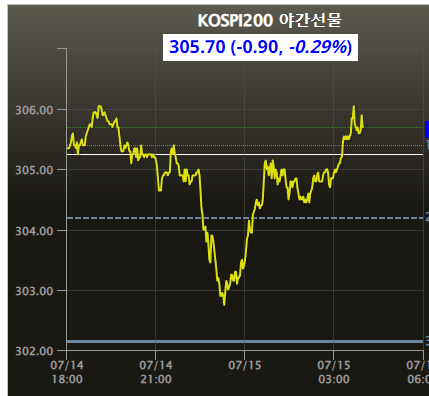
- Eurex kospi 200: 305.70p (-0.9p, -0.29%)
- NDF 환율(1개월물): 1,318.05원 / 전일 대비 5원 상승 출발 예상
- 필라델피아 반도체: 2,626.92 (+49.56, +1.92%)
코스피는 보합권 출발 예상
미 증시가 장 초반 실적 시즌에 대한 우려로 2%대 하락하던 흐름에서 연준위원들의 발언에 힘입어 낙폭을 축소한 점은 우리증세 긍정적.
전일 장중 발표된 대만의 TSMC의 2분기 견고한 실적과 3분기 가이던스 상향 조정 소식에 따 른 영향으로 반도체 업종 중심으로 견고한 모습을 보일 것으로 전망.
일정 부분 반영이 된 것으로 추정되나 최근 유입되고 있는 반도체 산업에 대한 비관론이 과도했음을 보여준 사례라는 점에서 투자 심리에 우호적인 영향을 줄 것으로 전망
오늘 11시에 발표되는 중국의 GDP 성장률과 소매판매, 산업생산 등 실물 경제지표발표에 주목.
GDP 성장률에 대한 전망은 전분기 대비 1.5% 감소해 전년 대비로는 1% 증가 에 그칠 것으로 예상되는데 이후 있을 중국 정부의 기자회견에서 경기 부양정책 의지 여부가 중요.
우리증시는 보합권 출발한뒤 반도체업종의 견고한 모습의 상태에서 달러/원 상승에 따라 부담을 느끼는 가운데 외국인 매매동향과 11시 중국의 경제지표발표 이후 방향성을 정할 것으로 예상.
다시 코로나가 부각을 받고 있어 코로나테마종목은 장초반 강세는 이어질 수는 있겠으나 제약바이오의 외국인 매도세가 이어지고 있고, 미국에서도 오랜만에 바이오테크의 조정이 나왔다는 점에서 국내도 같은 영향을 받을 가능성이 있어 유의.
반도체 업종이 다시 강세를 보이고 있는 만큼 국내 소부장에도 관심.
전일 2차전지에도 기관매수세가 몰렸다는 점에서 2차전지 코스모신소재, 엘앤에프, 상신이디피, 동화기업등에 관심.
