
6월30일 장전투자전략(7월을 준비)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 105.100 (+0.594, +0.57%)
미국 국채시장
- 2년물: 3.0548% (-5.5bp)
- 10년물: 3.0966% (-7.5bp)
상품시장
- WTI: 109.78 (-2.33, -2.08%)
- 브렌트유: 116.26 (-2.78, -2.36%)
- 금: 1,817.50 (-0.80, -0.04%)
- 은: 20.74 (-0.12, -0.58%)
- 아연(LME, 3M): 3,360.00 (+27.00, +0.81%)
- 구리: 378.05 (-0.85, -0.22%)
- 옥수수: 653.75 (-6.00, -0.91%)
- 밀: 930.00 (-4.25, -0.45%)
- 대두: 1,478.25 (+16.50, +1.13%)
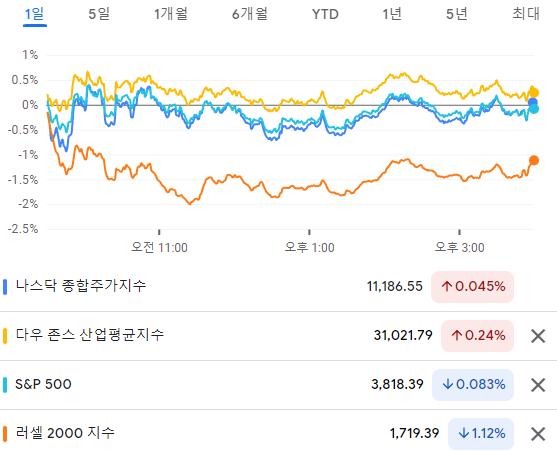
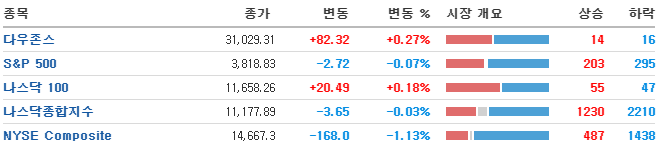
미국 1분기 GDP 확정치가 -1.6%로 발표되었는데 특히 개인소비지출이 연율 3.1%에서 1.8%로 하향 조정된 영향이 컸음.
GDPNOW 의 2분기 추정치는 0% 에서 최근 0.3%로 올랐는데 2분기 예비치발표에서 마이너스가 아닌 플러스로 발표되는지가 중요해짐. 2분기 연속 마이너스를 기록할 경우 경기침체로 들어가긴때문.
파월 연준의장은 유럽 중앙은행(ECB) 포럼에 패널로 참석해 베일리 BOE 총재, 라가르드 ECB 총 재 등과 의견을 교환.
이곳에서 파월은 인플레이션을 낮추기 위한 경로가 있으나 강력한 노동시장 과 함께 가기에는 그 경로가 더 좁아졌다며 우려를 표명. 더불어 여전히 미국 경제가 긴축을 버틸 수 있는 위치에 있다고 언급하기도 했으나 필요 이상으로 둔화될 위험 또한 배제하지 않고 있다고 언급.
최근 상, 하원 청문회에서의 경기에 대한 강한 자신감을 드러냈던 것에 비해 위축된 모습을 보인 점이 특징
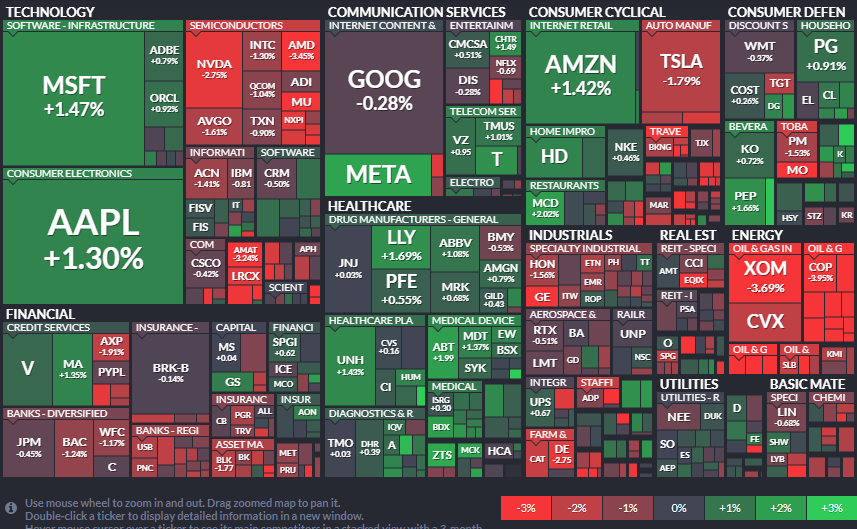
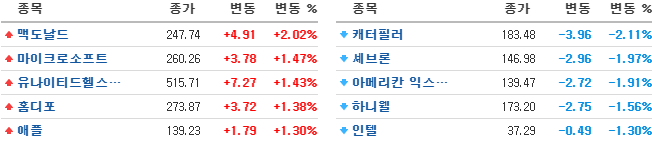
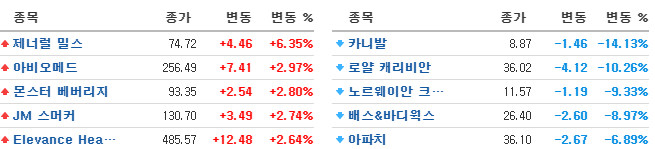
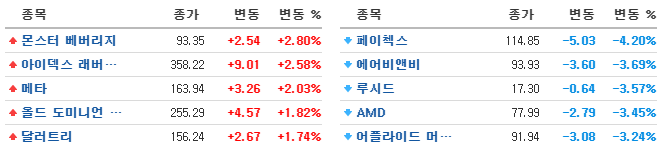
대체로 시장은 경기 침체에 대한 우려가 부각되고는 있으나, 실적 시즌을 앞두고 개별 기업과 업종 의 실적 전망에 주목하며 업종 차별화가 진행된 것으로 추정
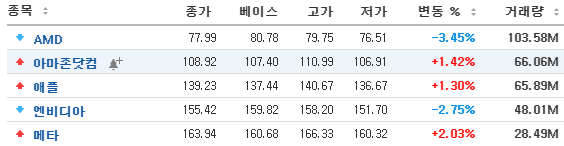
마이크론(-3.18%) : 씨티그룹이 D램 가격 하락이 내년 1분기까지 이어질 것이라고 전망한 가운 데 실적 추정치 및 목표주가를 하향 조정.
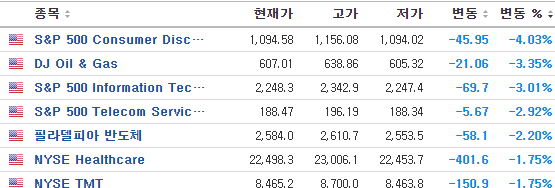
엔비디아(-2.75%), AMD(-3.45%) 등과 더불어 반도체 업종에 대한 투자 심리 를 위축시켜 필라델피아 반도체 지수는 2.20% 하락
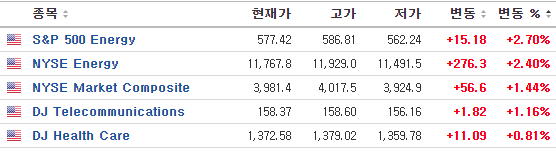
차익 매물과 국제유가 하락으로 에너지업종 약세
엑슨모빌(-3.70%), 코노코필립스(-3.95%)
애플(+1.30%) 경기 둔화에도 불구하고 아이폰 수요가 여전히 견고하다는 소식
- MSCI 한국지수 ETF: $58.15 (-0.91, -1.54%)
- MSCI 이머징지수 ETF: $40.29 (-0.16, -0.40%)
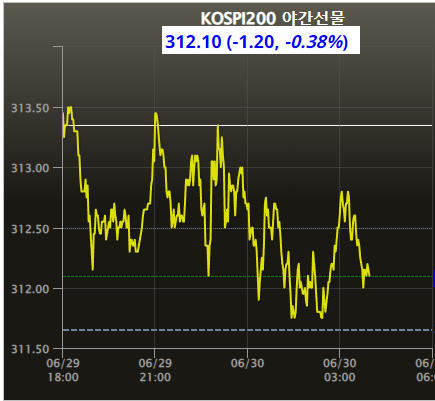
- Eurex kospi 200: 312.10p (-1.2p, -0.38%)
- NDF 환율(1개월물): 1,301.28원 / 전일 대비 1원 상승 출발 예상
- 필라델피아 반도체: 2,583.98 (-58.10, -2.20%)
- 코스피는 -0.3% 내외 하락 출발할 것으로 예상.
미 증시가 경기 침체 우려가 여전한 가운데 장중 하락한 점
마이크론 실적 발표를 앞두고 필라델피아 반도체 지수가 2.20% 하락한 점은 우리증시에 부담.
달러/원 환율이 다시 1,300원대를 넘어설 것으로 예상되고 있다는 점도 부담.
우리증시는 -0.3% 내외 하락 출발뒤 달러/원의 변동성 , 외국인 수급의 변동성에 주목해야됨.
반기말/ 분기말인 오늘 말일 효과가 나타날것인지도 중요.
반도체의 약세와 달러/원의 강세에 따라 외국인수급이 들어오긴 쉽지 않는 환경임을 감안 개별종목 장세만 나타날 것으로 예상.
미증시에서 신재생이 약했는데, 전일 폴리실리콘 가격과 모듈 가격의 상승발표에 따라 우리는 이 영향으로 미국과 달리 강세가 이어지는지에도 주목. 유가가 내렸으니 이슈는 조금 둔화될 가능성도 열어둬야 됨.
