
6월28일 장전투자전략(잠시 숨고르기)
좋은 아침입니다. mbn골드 이가람 매니저입니다.
전일 공개방송 참고해보세요
방송일정
19시 : 내 주식을 부탁해
20시 10분 : 공개방송
외환시장
- 달러인덱스: 103.966 (-0.219, -0.21%)
미국 국채시장
- 2년물: 3.1276% (+6.4bp)
- 10년물: 3.2054% (+7.5bp)
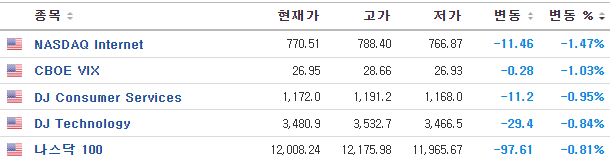
VIX : 26.95 pt (-1.03%)
상품시장
- WTI: 109.57 (+2.12, +1.97%)
- 브렌트유: 115.09 (+2.18, +1.93%)
- 천연가스 : 6.50 (+4.52%)
- 금: 1,824.80 (-5.80, -0.32%)
- 은: 21.19 (+0.02, +0.10%)
- 아연(LME, 3M): 3,318.00 (-32.00, -0.96%)
- 구리: 376.60 (+1.90, +0.51%)
- 옥수수: 653.00 (-21.50, -3.19%)
- 밀: 917.50 (-17.75, -1.90%)
- 대두: 1,432.75 (+10.00, +0.70%)
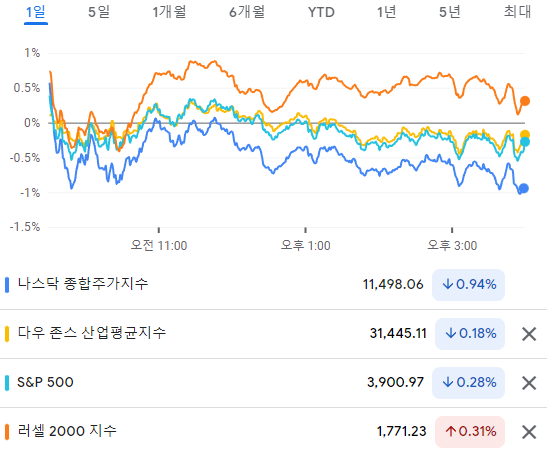
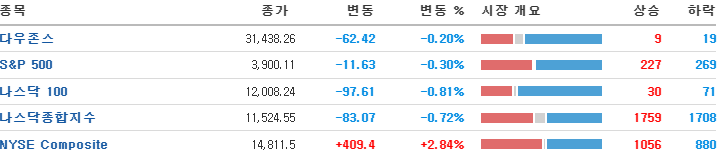
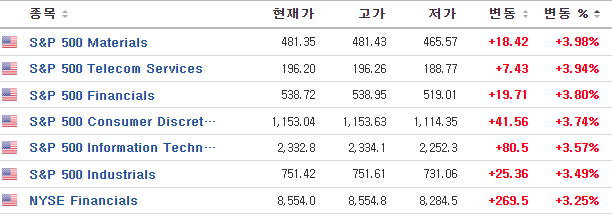
미 10년물 국채 금리가 다시 3.2%까지 상승하며 나스닥 약세, 최근 약세였던 유가 강세보이며 에너지 업종은 강세.
최근 상승으로 대부분 쉬어가는 모습이었습니다.
애틀란타 연은이 GDPNow는 2분기 성장률 전망치를 기존 0% 에서 0.3%로 상향 조정.
주요지표.
5월 내구재 주문은 전월/예상치(MoM, +0.5%/+0.1%)를 상회하며 전월대비 +0.7% 상승함. 운송을 제외한 5월 내구재 주문도 전월/예상치(0.4%/0.3%)를 상회하며 전월대비 +0.7% 상승.
금리 인상 및 경기침체 우려에도 불구하고 기업의 투자가 활발하게 이루어지고 있음
델러스 6월 제조업 기업활동 지수는 전월치(-7.3pt)에 이어 -17.7pt로 부진하게 집계됨.
세부지표 중에서 수주 성장률과 신규수주 모두 마이너스대를 기록한 점이 지수를 끌어내리는 등 미 일부 지역 제조업 경기는 둔화되는 모습을 보이고 있음
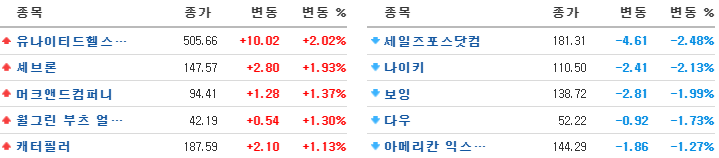
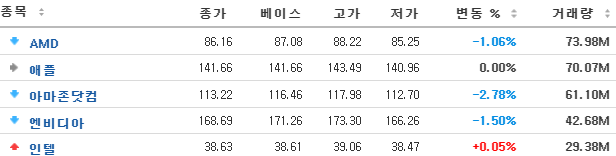
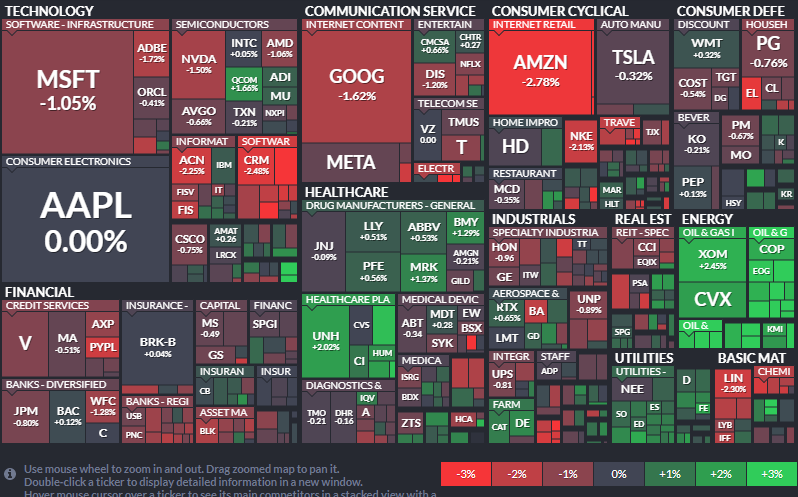
아마존(-2.78%) : 7월에 있을 프라임데이 매출이 부진할 것이라는 전망이 부각
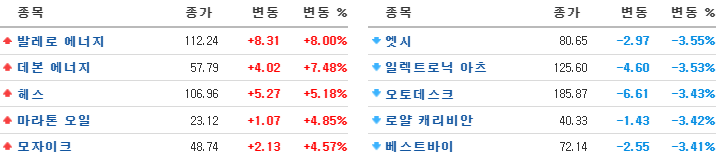
에너지 업종은 최근 하락에 따른 반발 매수세에 더해 G7 정상회담을 통해 대 러시 아 추가 제재 가능성이 부각되며 국제유가 강세영향.
발레로에너지 +8%, 데본에너지 +7.48%, 엑슨모빌 +2.45% 셰부론 +1.93%
모자이크(+4.57%), CF(+4.20%) 등 비료 업종도 동반 상승
항공 관련주 : United Airlines -3.40%, American Airlines Group -2.45%, Southwest Airlines -1.96%
호텔 관련주 : Hilton Worldwide Holdings +0.27%, Marriott International +0.57%, Hyatt Hotels +1.14%, InterContinental Hotels Group +0.34%
여행 관련주 : Carnival -2.76%, Norwegian Cruise Line -2.65%, The Walt Disney -1.20%, Six Flags Entertainment +1.23%, Live Nation Entertainment -1.39%, Eventbrite -2.53%
카지노 관련주 : Wynn Resorts -1.03%, MGM Resorts International -0.69%, Las Vegas Sands -0.78%, Caesars Entertainment -0.94%
바이오테크 관련주 : Inovio Pharmaceuticals +0.52%, Gilead Sciences -0.40%, Novavax +4.16%, Moderna +0.76%, iShares Nasdaq Biotechnology +0.07%
나이키 : -2.13% - 실적발표 이후 시간외에서 상승했었으나 다시 약세 전환 되며 시간외 -2.4%
EPS 및 매출 모두 컨센서스 상회. EPS $0.90 vs $0.82, 매출 $12.23B (-0.9%) vs $12.1B.
실적 상회의 주 요인은 소비자 직접 판매 (DTC) 매출 7% 상승.
우려했던 중국 매출 감소는 -19%로 락다운을 관통하는 시기였던 점을 고려하면 선방.
북미 매출도 -5%로 최근 의류 판매가 전반적으로 급감한 점을 고려하면 역시 선방.
공급망 이슈는 재고가 23% 증가하며 큰 문제 없음을 보여줬음.
그러나 인플레이션(물류비용 증가)와 강달라로 인한 비용증가로 매출총이익율이 80bp 감소. 특히 비용증가는 중국에서 재고의 노후화를 초래.
2023년에 종료되는 $15B 자사주 매입 프로그램을 대체할 신규 4년간 $18B 자사주 매입 프로그램 발표.
장마감 후 초반 상승세였으나 컨퍼런스콜 시작 후 -3%로 하락 전환. 아마도 다음 분기 관련 언급이 있었던 듯.
- MSCI 한국지수 ETF: $59.50 (보합)
- MSCI 이머징지수 ETF: $40.70 (+0.05, +0.12%)
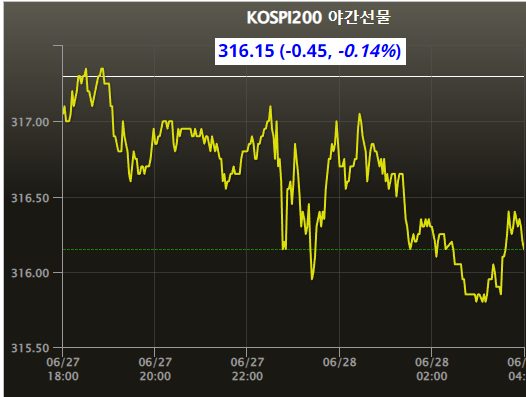
- Eurex kospi 200: 316.15p (-0.45p, -0.14%)
- NDF 환율(1개월물): 1,286.25원 / 전일 대비 1원 하락 출발 예상
- 필라델피아 반도체: 2,713.48 (-5.00, -0.18%)
코스피는 보합권 출발 할 것으로 예상.
미 증시는 '경기 침체' 이슈가 완화되는 가운데 차익실현 욕구가 부각 됨.
우리증시도 출발이후 차익욕구 물량을 얼마나 소화할 수 있느냐가 관건.
미증시에서도 비료, 에너지 관련주가 올랐으니 우리도 이 관련주들의 단기 상승이 예상되고,
이외 가스관련, 석탄 관련주들의 강세가 나올 것으로 예상 됨.
증시가 약한 가운데 테마성 종목들의 상승이 나타날것인데, 시장은 적극성을 보이고 있지 않다는 점을 감안한다면
수급은 제한적일 것으로 전망.
