
6월9일 장전투자전략(인텔 침체 언급)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 102.565 (+0.247, +0.24%)
미국 국채시장
- 2년물: 2.7760% (+5.0bp)
- 10년물: 3.0215% (+4.8bp)
VIX : 23.96 pt (-0.25%)
상품시장
- WTI: 122.11 (+3.24, +2.71%)
- 브렌트유: 123.58 (+3.52, +2.92%)
- 천연가스 : 8.70 (-6.39%)
- 금: 1,856.50 (+3.20, +0.17%)
- 은: 22.09 (-0.10, -0.46%)
- 아연(LME, 3M): 3,821.50 (+24.50, +0.65%)
- 구리: 445.45 (+0.95, +0.21%)
- 옥수수: 717.75 (+2.00, +0.28%)
- 밀: 1,074.75 (+3.25, +0.30%)
- 대두: 1,568.00 (+19.00, +1.23%)
세계은행에 이어 OECD도 올해 전 세계 경제 성장률 전망치를 4.5%에서 3%로 하향하고 내년 성장률은 2.8%로 둔화할 것으로 예상.
인플레이션도 기존의 4.4%에서 8.8%로 크게 상 향 조정.
애틀랜타 연은이 집계하는 GDP 전망 추적 지표인 GDP 나우도 지난주 1.3%에서 0.9%로 낮아짐.
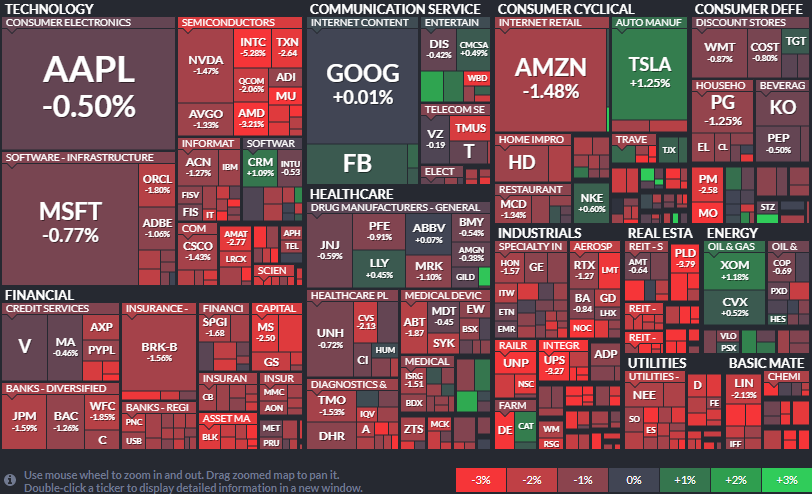
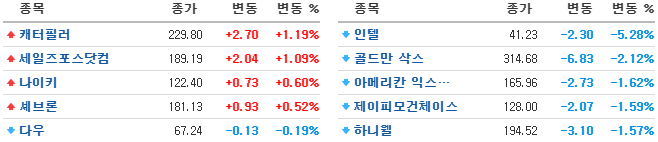
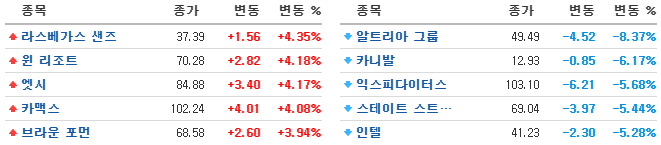
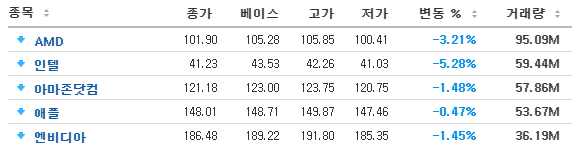
인텔(-5.28%)의 CFO가 매크로 환경이 예상보다 악화되고 있으며 고객들이 재고 수 준을 줄여 칩에 대한 수요에 부정적인 영향을 주고 있다고 주장
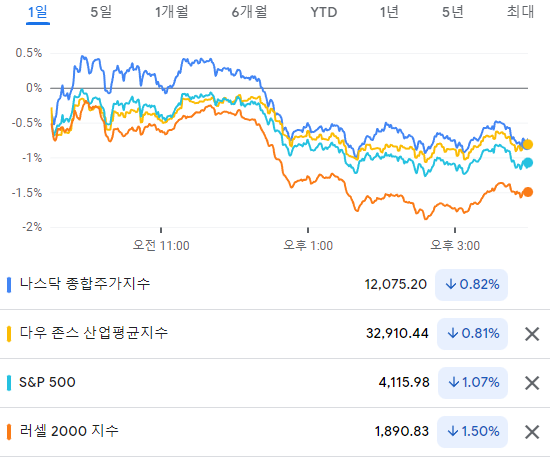
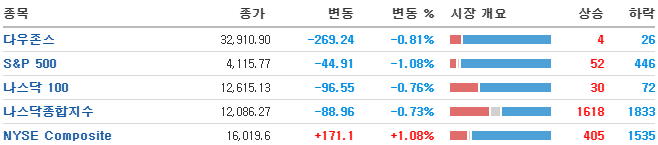
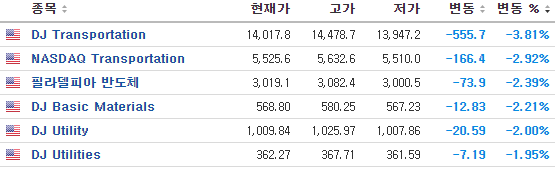
반도체 수요 둔화로 인해 2Q 실적 가이던스가 하향 조정될 수 있다는 우려에 필라델피아 반도체 지수가 -2.3% 하락
미국 10년물이 다시 3%대를 넘어서면서 금요일 CPI 발표를 앞두고 인플레이션에 대한 경계심도 높아진 상황.
현재 시장은 ‘경기 침체’와 그에 따른 ‘기업 이익 둔화’ 가능성 에 초점을 두고 있어 단기적인 변동성 확대는 지속될 것으로 예상
주요지표.
한국 1Q GDP 잠정치, QoQ +0.6%를 기록하며 예상치(+0.7%)를 하회한 가운데, ‘21년 4Q 대비 상승률 축소됨(1.2%[21년 4Q]→0.6%, QoQ). 이는 민간소비 및 운송장비 부문 투자가 위축된 점이 원인으로 작용함
S&P500 업종별 수익률
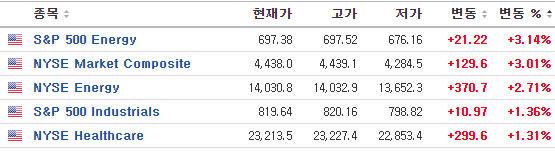
· 수익률 상위 : 자동차/부품(+0.76%), 에너지(+0.15%), 미디어(+0.09%)
· 수익률 하위 : 운송(-3.13%), 부동산(-2.43%), 반도체/장비(-2.34%)
인텔(-5.28%)은 CFO가 글로벌 경기 둔화로 칩 수요가 감소 할 것이라고 언급한데 이어 씨티그룹이 실적 추정치를 하향 조정
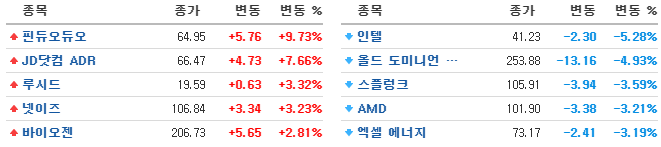
마이크론(-3.05%), AMAT(-2.78%), AMD(- 3.21%), 텍사스 인스트루먼트(-2.64%) 등 반도체 관련주의 하락 요인이며 필라델피아 반도체 지 수도 이 여파로 2.39% 하락.
테슬라(+1.25%) 5월 중국 판매가 개선될 것이라는 전망과 BYD의 배터리 공급 소식도 긍정적 인 영향을 주며 한 때 4.6% 상승 후 시장 하락 여파로 상승 분 일부 반납.
니오(+3.72%)가 상하이 공장 폐쇄 이전 수준으로 생산을 하고 있다고 발표한 점도 테슬라 상승 요인 중 하나.
중국 기술주들은 중국 규제당국이 60개의 게임에 대한 라이선스를 승인하자 기술부문 전반에 대한 규제 압력이 완화되고 있다는 신호로 해석.
더불어 리커창의 경기부양에 대해 다시 한번 더 언급한 점이 상승으로 작용 한 듯.
알리바바(+14.67%), JD닷컴(+7.66%), 빌리빌리(+5.99%), 넷이즈(+3.23%), 핀듀오듀오 (+9.73), 디디글로벌 (+12%) 등
- MSCI 한국지수 ETF: $66.03 (-0.47, -0.71%)
- MSCI 이머징지수 ETF: $42.96 (+0.23, +0.54%)
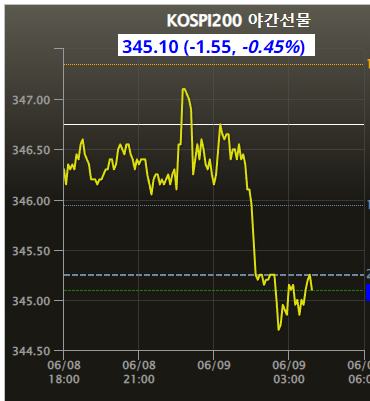
- Eurex kospi 200: 345.10p (-1.55p, -0.45%)
- NDF 환율(1개월물): 1,256.75원 / 전일 대비 2원 상승 출발 예상
- 필라델피아 반도체: 3,019.10 (-73.86, -2.39%)
코스피는 -0.3% 내외 하락 출발 예상.
미 증시가 ‘경기 침체’로 ‘기업이익 둔화’ 가능성이 부각되자 하락한 점은 우리증시에 부담.
특히 인텔이 칩 수요 둔화 우려를 표명하며 필라델피아 반도체 지수가 2.39% 하락한 점은 우리 증시에서 관련주의 부진 가능성을 높임.
전일 중국 상무부 차관이 우려를 표명했던 중국의 무역수지가 발표되는데 예상을 하 회한다고 해도 전일 선반영이 되었다는 점에서 시장에 미치는 제한될 것으로 전망
중국 정부의 규제 완화, 경기 부양 정책이 지속적으로 이어지고 있어, 중국 경기에 대한 긍정적인 전망을 감안 반등 가능성을 배제할 수 없음.
최근 중국증시 강세론도 많이 나타나고 있는 중.
우리증시는 약세 출발 이후 선물옵션 동시만기 수급에 따라 달라질텐데 우선 미국에서 반도체지수 약세가 나와 반도체 비중이 높은 우리증시는 변동성이 확대 될 것으로 예상되는가운데, 중국증시가 큰 반등을 할 수 있어, 장 초반 이후 마감때까지 변동성이 큰 하루가 될 것으로 전망.
지수과 연관성이 있는 종목보다는 별개의 종목군들 위주로 봐야 되는 시장.
오늘밤 ECB 통화정책 회의도 있기때문에 경계도 해야 됨.
