
6월7일 장전투자전략(개별종목장세)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요
오늘의 방송일정
19시 : 내 주식을 부탁해 출연
20시 10분 : 공개방송 진행
외환시장
- 달러인덱스: 102.404 (+0.264, +0.26%)
미국 국채시장
- 2년물: 2.7303% (+7.8bp)
- 10년물: 3.0380% (+10.5bp)
상품시장
- WTI: 118.50 (-0.15, -0.13%)
- 브렌트유: 119.51 (-0.02, -0.02%)
- 천연가스 9.32 (+0.80, +9.37%)
- 금: 1,843.70 (-5.80, -0.31%)
- 은: 22.09 (+0.19, +0.88%)
- 아연(LME, 3M): 3,873.00 (+8.50, +0.22%)
- 구리: 443.50 (-3.80, -0.85%)
- 옥수수: 742.50 (+16.00, +2.20%)
- 밀: 1,093.00 (+57.00, +5.48%)
- 대두: 1,699.25 (+4.00, +0.24%)
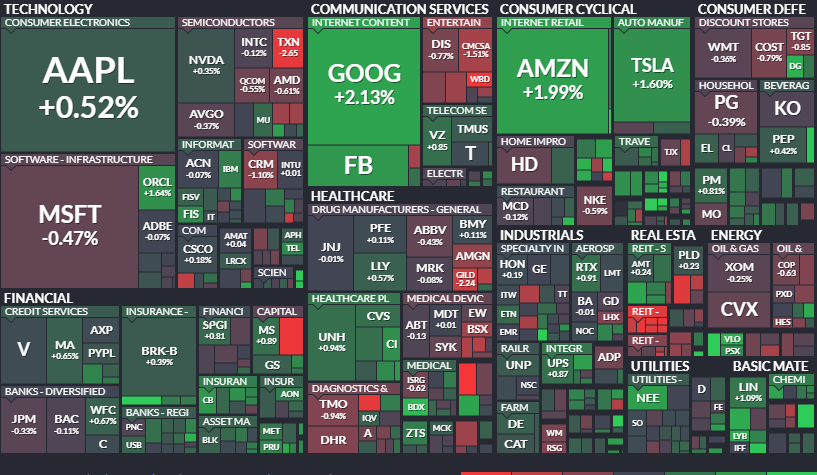
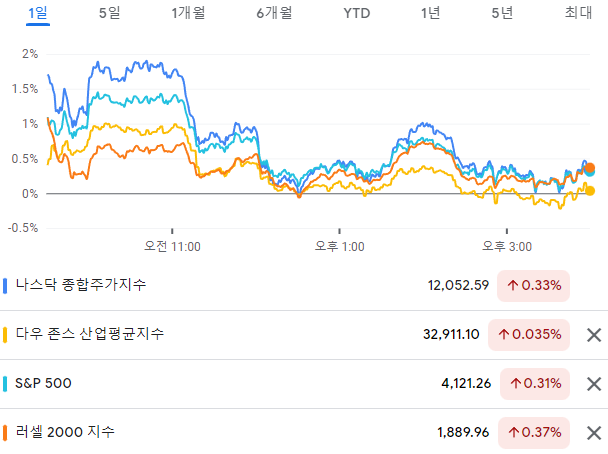
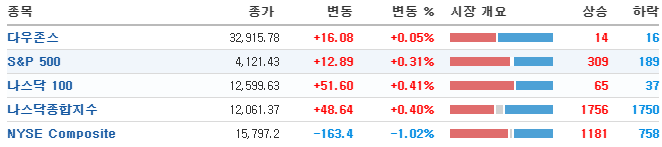
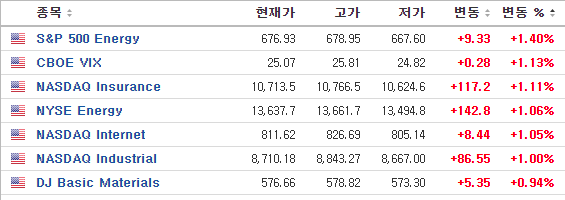
금요일은 일론 머스크의 경기침체 발언 등으로 하락.
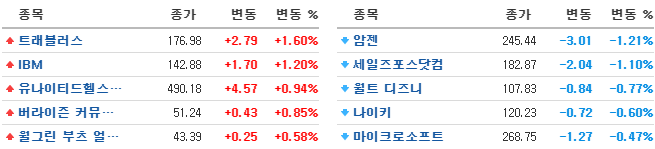
앱스토어 매출 성장 둔화로 하락했던 애플은 개발자 회의에서의 iOS 16, M2칩 발표 등을 기반으로 긍 정적인 전망 속 상승하는 등 지난 금요일 하락을 주도했던 종목들의 강세가 나온 점이 특징적.
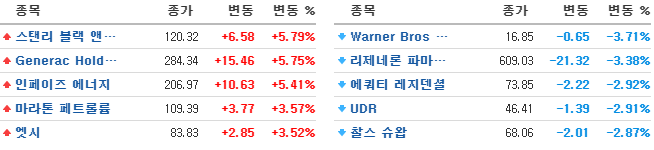
여기에 바이든 행정부의 동남아 4개국에서 수입되는 태양광 패널 관세 면제 소식과 클린 에너지 지원을 위한 국방물자생산법 발동 계획이 알려지자 태양광 업종은 물론, 전기차, 2차 전지 업종 등 도 강세를 보이는 등 개별 업종 이슈에 민감한 반응.
중국 규제 당국이 디디추싱(+24.32%) 에 대한 안보 조사를 마무리하고 신규 가입자 유치 중단 등 규제를 해제할 계획이 알려지자 알리 바바(+6.22%)를 비롯한 중국 기업들이 상승한 점도 특징.
악재에 민감한 반응도 있고, 호재에 민감한 반응을 보이고 있어 방향성 없이 개별 업종/종목 차별화가 계속 진행되는 중.
이번주 옐런 재무장관의 상원증언과 CPI 를 앞두고 있어 계속 종목별 장세가 이어질 것으로 예상.
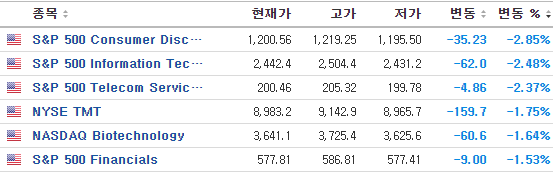
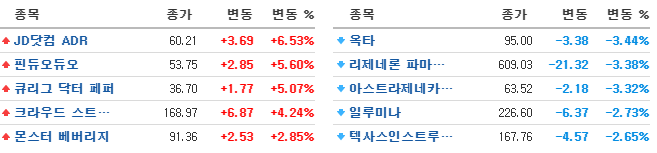
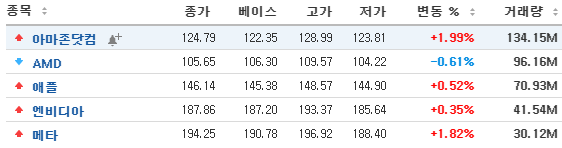
디디글로벌(+24.32%) : 중국 정부가 조사를 종료하고 신규 가입자 유치 중단 조치를 해제할 계획 이라는 소식
-> 미국내 중국 종목 동반 상승 알리바바(+6.22%), JD닷컴(+6.53%), 바이두(+2.49%)
바이든 행정부가 동남아 4개국으로부터 수입되는 태양광 패널 관세 면제 소식을 전하고 클린 에너지 지원을 위한 국방 물자 생산법 발동을 할 것이라는 소식
-> 썬파워(+2.72%), 징코솔라 (+7.98%), 캐나디안 솔라(+7.58%) 등 태양광 업종이 강세
마이크론(+0.73%) : 금요일 수요둔화 이슈로 -7% 하락한 마이크론은 부담이 이어지며 반등이 크게 나오진 못했음.
- MSCI 한국지수 ETF: $66.89 (-0.13, -0.19%)
- MSCI 이머징지수 ETF: $42.60 (+0.23, +0.54%)
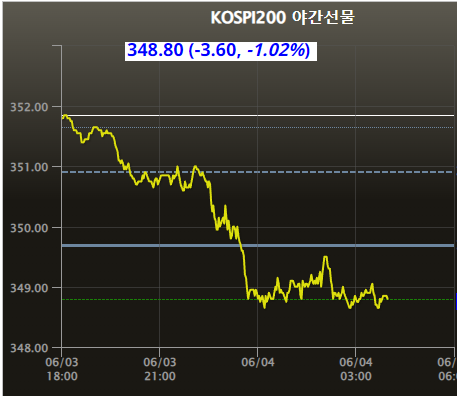
- Eurex kospi 200: 348.80p (-3.6p, -1.02%) - 금요일 마감, 월요일 휴장
- NDF 환율(1개월물): 1,254.94원 / 전일 대비 12원 상승 출발 예상
- 필라델피아 반도체: 3,062.74 (+0.15, +0.00%)
MSCI 한국지수는 금요일 -2.3%, 어제 -0.19% 하락/
야간선물은 금요일 -1% 하락 한 점을 감안하면 코스피는 -0.7% 내외 하락 출발 할 것으로 예상.
금요일 미증시가 악재성 재료로 인해 기술주 중심으로 하락했는데, 월요일 아시아 시장이 중국 경기에 대한 자신감과 빅테크 규제 완화 기대로 금요일 미 증시 하락에도 상승한 점은 우리증시에 긍정적.
하지만 금요일 마이크론에 대해 투자은행인 파이퍼 샌들러가 DRAM 가격이 회 복되지 않은 가운데 경기가 둔화될 경우 수요가 감소해 하락이 가속화 될 것이라며 투자의견을 비 중 축소로 하향 조정하고 목표주가 또한 90달러에서 70달러로 하향 조정후 -7% 약세였는데, 어제 반등이 나오지 않고 +0.73%에 마감되었다는 점은 부담감.
달러 강세가 이어지며 달러/원 환율이 12원 상승 출발 할 것이라는 점은 외국인 수급에 부담으로 우리증시에 부정적.
이를 감안하면 우리증시는 -0.7% 내외 하락 출발 후 반도체 업종은 부진이 이어질 수 있겠으나 2차전지, 전기차, 신재생, 중국관련 소비 등의 업종군 위주로 견고한 모습이 나타날 수 있을 것으로 전망.
이번주 옐런 재무장관 상원증원, ECB 금리결정, 미국 5월 CPI 발표를 앞두고 있어 지수의 방향성보다는 종목장.
종목장도 수급이 쏠리는 종목장이 나타는 현상이 이어질 것으로 예상.
목요일 선물/옵션 동시만기도 있어 확인하면서 봐야 될 한 주간으로 봅니다.
