
6월2일 장전투자전략(개별주장세)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 102.592 (+0.840, +0.83%)
미국 국채시장
- 2년물: 2.6497% (+9.3bp)
- 10년물: 2.9131% (+6.9bp)
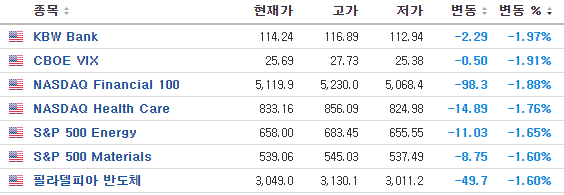
VIX : 25.69 pt (-1.91%)
상품시장
- WTI: 115.26 (+0.05, +0.04%)
- 브렌트유: 116.29 (+0.21, +0.18%)
- 금: 1,848.70 (+1.60, +0.09%)
- 은: 21.92 (+0.17, +0.79%)
- 아연(LME, 3M): 3,864.50 (-49.00, -1.25%)
- 구리: 432.85 (+2.80, +0.65%)
- 옥수수: 731.25 (-23.75, -3.15%)
- 밀: 1,041.25 (-46.25, -4.25%)
- 대두: 1,690.25 (+6.25, +0.37%)
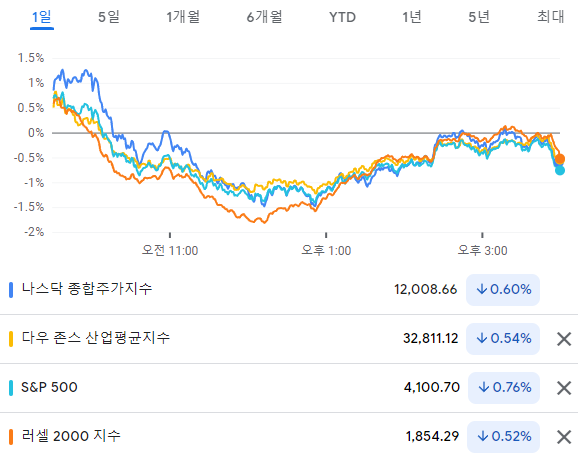
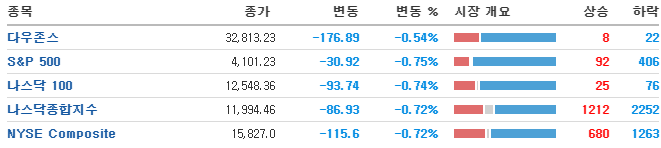
미국의 5월 ISM 제조업 지표가 견조하게 집계되면서 경제 침체 우려가 진정되었음에도 미 증시는 6/1부터 시작된 미 연준의 QT 우려로 하락세를 보였음 (가보지 않았던 길이기 때문에 불안감)
JP모건의 다이먼 CEO가 “양적 긴축과 우크라이나 사태에 따른 상품가 격 상승을 우려하고 있으며, JP모건은 보수적인 포트폴리오를 고객들에게 조언하고 있다” 라고 주장하며 ‘경기 침체’를 언급한 점도 시장에 불안 심리를 자극.
미국의 경제지표가 양호하게 집계되면서 2.7%에 머물던 미 10년물 금리도 다시 2.9%대로 올라왔음.
가장 매파적인 성향의 불러드 세인트 루이스 연은 총재가 ‘경기 침체’ 가능성에 대해서는 회의적이라고 언급하자 미 증시는 낙폭을 축소
더 나아가 우크라이나 전쟁이 계속 된다고 해도 미국 경제에 직접적인 부담이 될 것으로 보지는 않는다며 다이먼 CEO의 발언과 배치되는 내용을 언급.
여기에 앞으로 몇 분기 안에 인플레이션을 줄일 수 있다며 곧 2%로 떨어질 것으로 예상한다고 주 장한 점도 주식시장에 긍정적. 메리 데일리 샌프란시스코 연은 총재도 경기 침체 징후는 보이지 않 으며, 인플레이션이 정점을 찍었다고 주장.
유럽은 인플레가 다시 부각되고 있는 가운데, 미국은 피크아웃 가능성을 주장하는 중.
하지만 원유가 다시 오름세를 보이고 있어 다음 CPI의 불안감은 있음.
WTI의 가격이 오름세를 보이고 있는데, EU가 선박을 통해 운반되는 러시아산 원유 및 석유제품의 수입을 금지하기로 결정하고, 중국의 리오프닝으로 인한 원유 수요 기대감에 기인함
연준은 베이지북을 통해 전체 12곳 중 3개 지역의 경기 침체에 대한 우려를 표명하기는 했으나 전반적으로 지속적인 경제 성장을 언급.
여기에 대부분의 지역에서 제조업 성장은 이어지고 있다며 경기에 대한 자신감을 표명.
물론 소비는 높은 가격으로 약간의 완화를 보였다고 보고. 고용은 여전히 타이트하지만 완화되기 시작하는 징후가 나타났다고 언급.
물가는 투입 가격이 상승해 여전히 강하고 견조한 물가 상승은 이어지고 있다고 발표. 대체로 경제 전망에 대해서는 하향 조정되었으나 여전히 견고하고, 타이트한 고용과 인플레이션 정점 이슈를 시사하는 내용이 담겨 있어 주식 시장에 긍정적
주요지표.
미국 5월 ISM 제조업 지표가 56.1pt로 예상치(54.5)와 전월치(55.4)를 모두 상회.
가격 지수의 경우도 82.2pt로 높은 수준이지만 전월치인 84.6pt 대비 낮아짐.
신규주문의 경우도 전월치(53.5)를 상회한 55.1pt를 기록한 점도 신흥국 수출에 긍정적임.
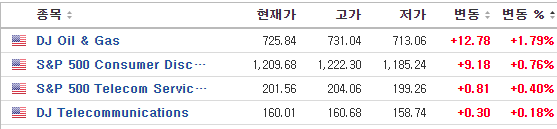
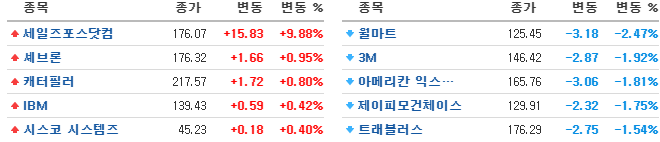
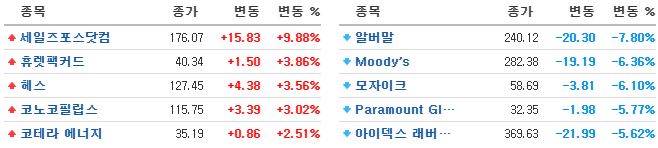
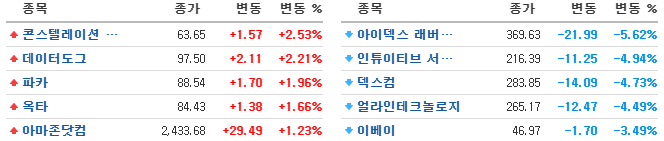
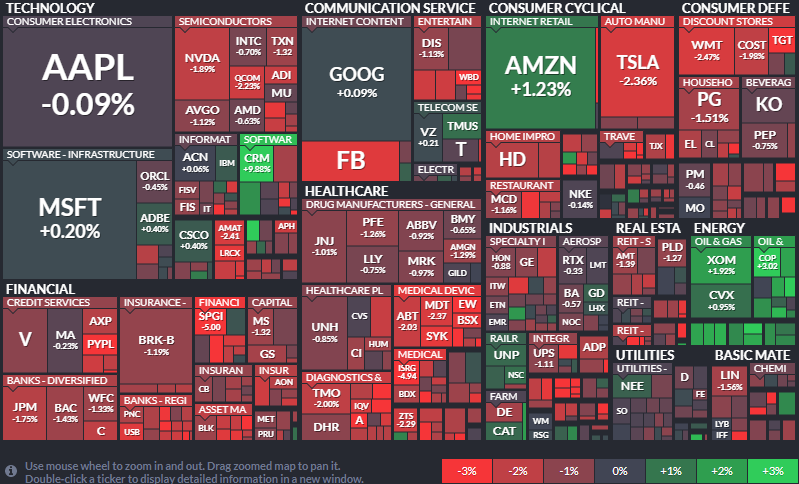
S&P500 업종별 수익률
· 수익률 상위 : 에너지(+1.76%), 통신(+0.10%), 소프트웨어(+0.06%)
· 수익률 하위 : 식품/생필품(-2.12%), 자동차/부품(-2.02%), 헬스케어(-1.82%)
아마존(+1.23%) : 주식분할을 앞두고 5일 연속 상승
경기 둔화 이슈가 부각될 경우 애플(-0.09%), 알파벳(+0.11%), MS(+0.20%) 등 대형 기술주가 견고할 것이라는 전망
국제유가 상승으로 에너지 업종 강세.
엑손모빌(+1.92%), 코노코필립스 (+3.02%) 등
경기 침체 우려를 표명 한 JP모건 CEO의 발언으로 금융주 약세
JP모건(-1.75%), BOA(-1.42%) 등
경기침체 내용 항공주는 비용 부담으로 수요가 급감 할 수 있다는 우려
카지노는 경기침체 우려와 달리 강세 유지
항공 관련주 : United Airlines -1.61%, American Airlines Group -1.43%, Southwest Airlines +0.13%
호텔 관련주 : Hilton Worldwide Holdings -0.98%, Marriott International -0.57%, Hyatt Hotels +0.03%, InterContinental Hotels Group -0.11%
여행 관련주 : Carnival -0.64%, Norwegian Cruise Line -1.17%, The Walt Disney +1.02%, Six Flags Entertainment -2.26%, Live Nation Entertainment -0.46%, Eventbrite -6.16%
카지노 관련주 : Wynn Resorts +1.29%, MGM Resorts International +0.23%, Las Vegas Sands +2.43%, Caesars Entertainment -2.77%
비트코인 6% 약세 :
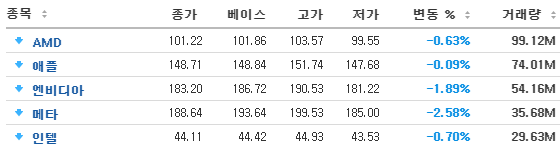
코인베이스(-12.13%), 테슬라(-2.36%), 마이크로 스트래티지(-10.03%), 엔비디아(-1.89%), 페이팔(-3.20%)등 약세
곡물가격 급락으로 곡물 관련주의 약세
모자이크(-6.10%), CF(- 3.30%) 등
- MSCI 한국지수 ETF: $67.61 (-0.43, -0.63%)
- MSCI 이머징지수 ETF: $42.34 (-0.30, -0.70%)
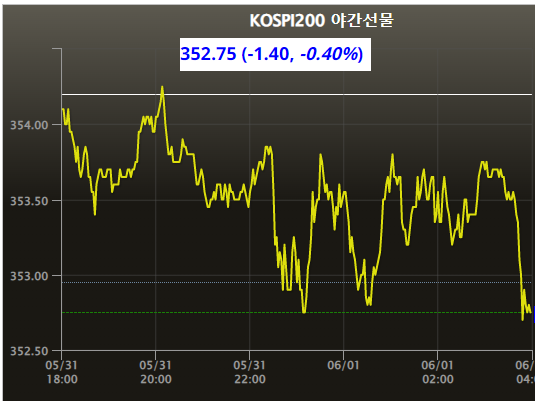
- Eurex kospi 200(전일): 352.75p (-1.4p, -0.4%)
- NDF 환율(1개월물): 1,247.30원 / 전일 대비 9원 상승 출발 예상
- 필라델피아 반도체: 3,049.03 (-49.66, -1.60%)
MSCI 한국지수 전일 +0.65 상승 -> 오늘 -0.63% 하락.
유렉스 코스피200 선물지수는 휴장인 가운데 전일 -0.4% 하락이었음.
코스피는 -0.7% 내외 하락 출발 예상.
유로존의 높은 인플레이션과 미국의 '경기침체' 우려 이슈로 미증시가 변동성을 보여준 점은 우리증시에 부담.
장 후반, 연준위원들의 발언과 베이지북을 통해 미국 경기의 견고함을 보인 점, 그리고 장 시작 전 발표된 ISM 제조업지수가 예상과 달리 전월 보다 양호했다는 점은 경 기 침체 우려를 완화시켰다는 점은 증시에 긍정적.
전일 우리나라 5월 수출입 발표가 있었는데, 수출의 강세는 이어졌지만 수입액의 증가도 같이 이어지면 무역수지 적자가 이어진 점은 부담.
반도체의 수출도 증가세에 있지만 전월대비로 봤을 때 반도체 수출이 둔화 되었다는 점에서도 부담.
하지만 중국향 수출은 다시 증가했다는 점이 특징적.
달러/원 환율도 다시 반등을 했다는 점은 우리증시에 수급적 부담.
화요일 종가에 MSCI 리밸런싱 영향으로 코스피 5,000억, 코스닥 500억 순유입으로 종가 왜곡이 있었는데, 이 수급은 장초반 유출될 가능성이 높아 장초반 외국인 동향에 주목.
약세 출발이후 외국인 동향과 10시30분 중국 증시 방향성에 따라 변동성이 나타날 시장.
종목별 장세가 예상되는 가운데, 수급이 어지럽게 움직일 수 있어 지켜보면서 대응할 필요가 있음.
