
5월25일 장전투자전략(나스닥선물 강세)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
방송일정
20시 스치면상한가 출연
21시40분 공개방송
외환시장
- 달러인덱스: 101.774 (-0.302, -0.30%)
미국 국채시장
- 2년물: 2.4766% (-14.4bp)
- 10년물: 2.7542% (-9.7bp)
VIX : 29.45 pt (+3.41%)
상품시장
- WTI: 109.77 (-0.55, -0.50%)
- 브렌트유: 113.56 (-0.09, -0.08%)
- 금: 1,871.40 (+17.30, +0.93%)
- 은: 22.06 (+0.38, +1.74%)
- 아연(LME, 3M): 3,790.50 (+4.50, +0.12%)
- 구리: 430.50 (-3.70, -0.85%)
- 옥수수: 771.75 (-16.25, -2.07%)
- 밀: 1,154.75 (-35.50, -2.98%)
- 대두: 1,693.00 (+5.00, +0.30%)
- BDI: 3,369.00 (+25.00, +0.75%)
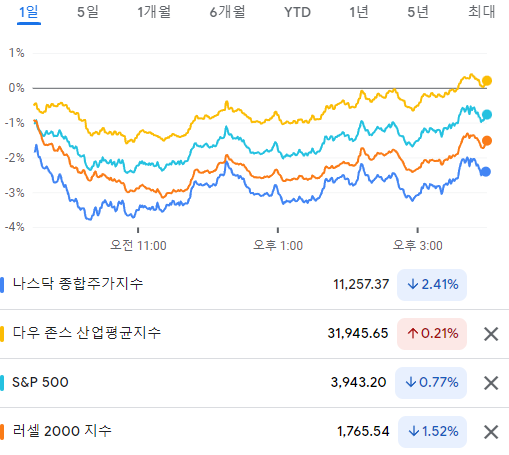
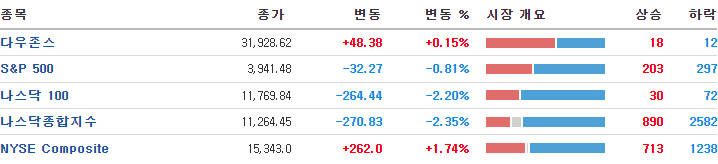
스냅(-43.08%)의 여파로 대부분의 S/W 종목이 큰 폭으로 하락하면서 나스닥 지수의 낙폭이 컸음. 또한 미국 리오프닝 상황임에도, 미 5월 서비스 PMI가 예상치를 하회하면서 수요 둔화/경기 침에 우려가 부각된 점도 증시에 하방요인으로 작용함
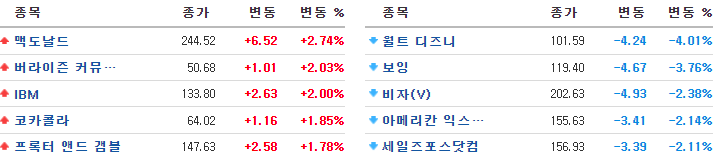
맥도날드(+2.7%), 버라이즌(+2.0%) 등 경기방어적 성격의 종목이 강세를 보이며 다우지수는 강보합으로 마감함.
우리시간으로 내일 새벽 FOMC 의사록 고액와 엔비디아 실적발표가 예정돼 있어 여기에 주목할 필요가 있음.
주요지표.
미국 5월 서비스업 PMI는 생산량과 고용 관련 수치는 여전히 높으나 비용 압력이 역대 최고로 높아진 점에 힘입어 예상치(55.2)를 하회하며 전월대비 하락함(54.7→53.5).
미국 5월 제조업 PMI 또한 예상치(57.7)를 하회하며 전월대비 하락함(59.7→57.5)
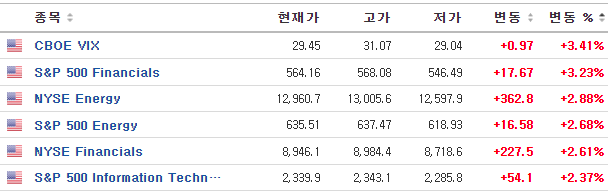
S&P500 업종별 수익률
· 수익률 상위 : 유틸리티(+2.01%), 음식료/담배(+1.93%), 통신(+1.63%)
· 수익률 하위 : 자동차/부품(-6.11%), 미디어(-4.62%), 반도체/장비(-2.57%)
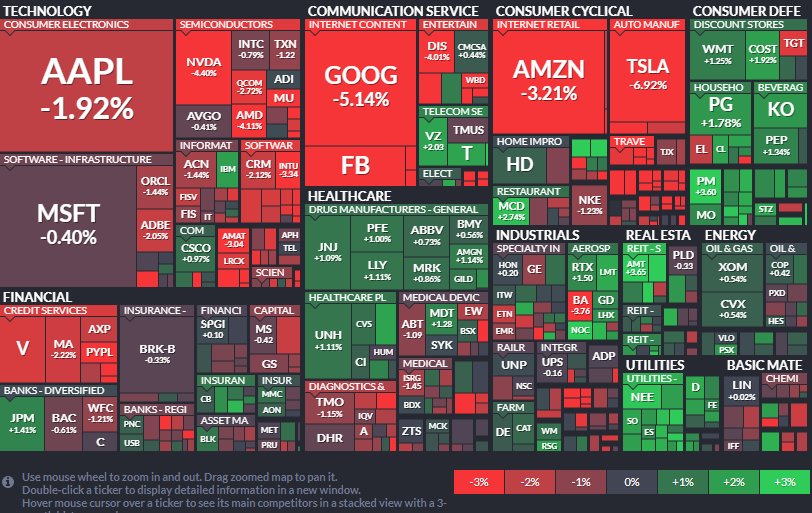
스냅(-43.08%)이 부진한 실적과 거시 경제 영향으로 광고 수익이 크게 둔화 될 것이라고 전망하자 급락.
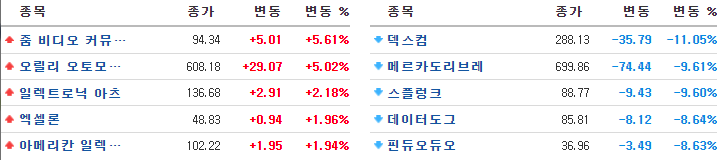
알파벳(-4.95%), 메타플랫폼(-7.62%), 애플(-1.92%), 핀터레스트(-23.64%) 등이 크게 하락
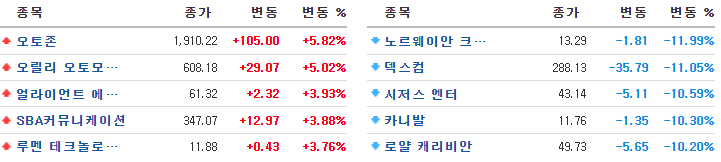
광고 감소로 여행객 모집 감소 우려를 자극하자 부킹닷컴 (-2.69%), 카니발(-10.30%), 메리어트(-3.37%), 디즈니(-4.01%), 델타항공(-5.82%) 등 여행, 레저, 카니발, 항공 업종 등 리오프닝 관련주도 동반 하락
엔비디아(-4.40%) 내일 43%의 매출 성장 등을 발표할 것으로 알려져 있는 가운데 GPU 가격 하락에 따른 가이던스 하향 조정 우려
AMD(-4.11%)와 마이크론(-4.27%) 등 여타 반도체 업종도 엔비디아 실적 발표를 앞두고 매물 소화 과정을 보이며 하락
의류 업체인 애버크롬비 앤드 피치(-28.58%) 비용 증가로 예상을 하회한 실적 발표
월마트 (+1.25%), 코스트코(+1.92%), 코카콜라(+1.85%), 맥도날드(+2.74%), AT&T(+2.03%) 등 경기 방어주 강세
Nordstrom(백화점) : 실적 서프라이즈와 연간 가이더스 상향으로 시간외 급등중(+10%)
- MSCI 한국지수 ETF: $66.12 (-1.01, -1.50%)
- MSCI 이머징지수 ETF: $40.73 (-0.72, -1.74%)
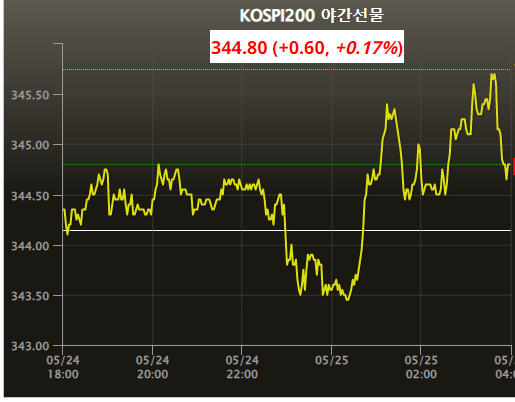
- Eurex kospi 200: 344.80p (+0.6p, 0.17%)
- NDF 환율(1개월물): 1,261.54원 / 전일 대비 6원 하락 출발 예상
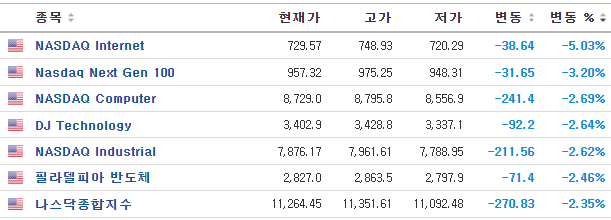
- 필라델피아 반도체: 2,827.05 (-71.38, -2.46%)
코스피는 0.5% 내외 상승 출발 예상
미 증시가 스냅으로 인해 장 초반 나스닥이 4% 가까이 하락했으나, 장 후반 안정을 찾는 경향을 보인 점은 우리증시에 긍정적. ( 우리나라 장 마감때가 나스닥 선물 -1.8% 였고, 종가는 -2.2% -> 지금은 +0.7% 상승중)
전일 우리 증시에 영향을 주지 못 했던 중국발 경기 부양책 내용도 주목할 필요가 있음.
장 마감 후 중국 정부는 금융 안정, 소비촉진 등을 중심 으로 부양책을 발표했는데 이는 2분기 위축될 것으로 예상되는 중국 경기 개선 기대를 높일 수 있 어 한국 증시에 긍정적인 영향을 줄 것으로 예상되기 때문
달러 지수는 1개월내 최저치인 101pt까지 하락하는 등 달러 강세가 진정되고 있다는 점. 1,300원에 도달할 기세를 보이던 달러/원 환율도 1,260원대로 하락.
5월 FOMC 의사록에서 예상하지 못했던 요인이 발표되면 금리 변동성이 다시 높아질 수 있으나, 현 시점에서 미 금리 변동성 및 달러 강세가 완화되는 점은 우리 증시에 우호적인 환경이 조성되고 있음.
우리증시는 전일 급락에 따른 반발매수세가 유입기대와 환율 안정에 따른 외국인 선물매수세로 상승 출발 한 뒤 중국 증시의 움직임에 따라 변화가 예상되며 엔비디아의 실적 발표를 앞두고 종목 차별화가 진행 될 것으로 전망
