
5월24일 장전투자전략(애플강세, 종목장세)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
오늘의 방송일정
19시 : 내 주식을 부탁해 출연
20시 10분 : 공개방송 (수급분석 방법 등)
외환시장
- 달러인덱스: 102.073 (-1.077, -1.04%)
미국 국채시장
- 2년물: 2.6245% (+4.4bp)
- 10년물: 2.8659% (+8.5bp)
VIX : 28.48 pt (-3.23%)
상품시장
- WTI: 110.29 (+0.38, +0.34%)
- 브렌트유: 113.42 (+1.02, +0.91%)
- 금: 1,853.90 (+9.40, +0.51%)
- 은: 21.72 (+0.09, +0.40%)
- 아연(LME, 3M): 3,782.50 (+75.50, +2.04%)
- 구리: 434.55 (+6.80, +1.59%)
- 옥수수: 786.25 (+7.25, +0.93%)
- 밀: 1,190.00 (+24.50, +2.10%)
- 대두: 1,687.00 (-18.00, -1.06%)
- BDI: 3,344.00 (+55.00, +1.67%)
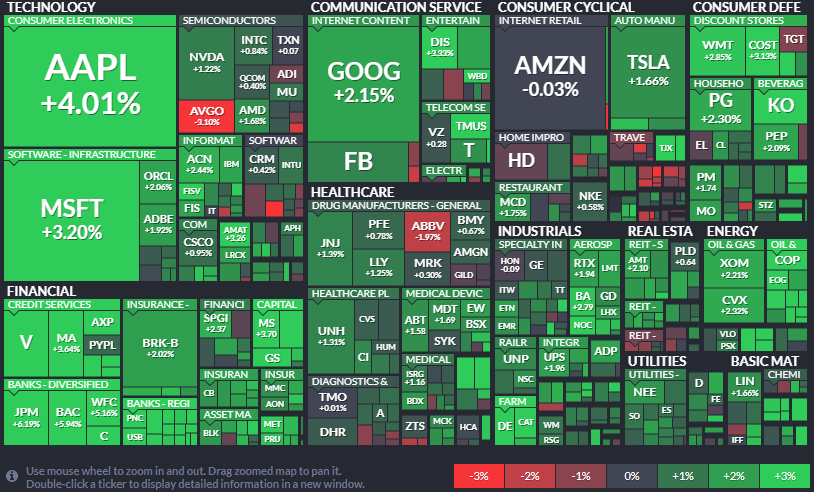
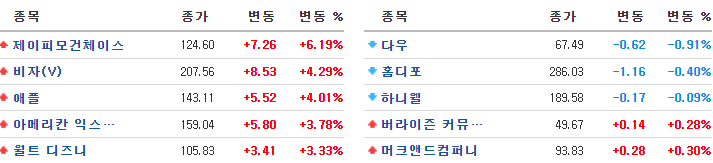
JP모건(+6.19%)이 인베스팅데이를 맞아 대출 증가 등을 이유로 연간 순이자 마진 전망을 상향 조정
과거 장단기 금리 역전 후 나타나던 일반적인 현상과 달리 대출 증가가 이어질 것으로 전망된다는 점에서 경기 침체 이슈를 일부 완화
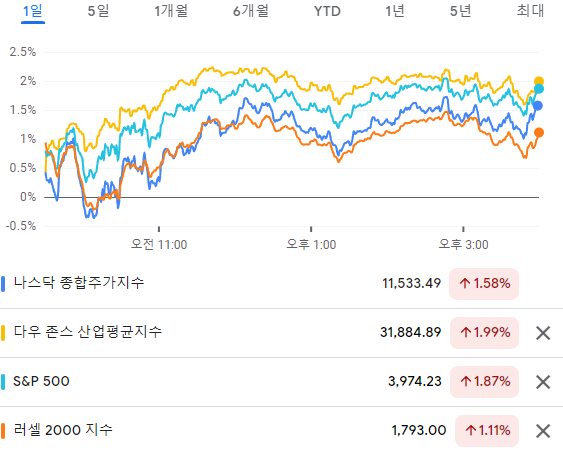
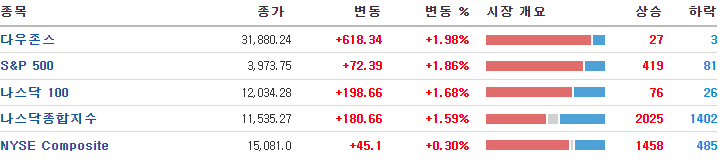
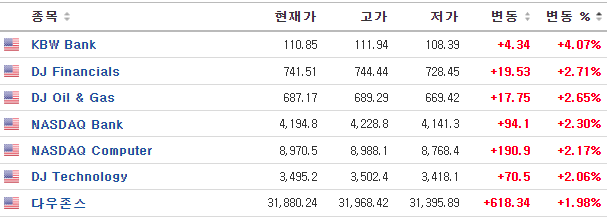
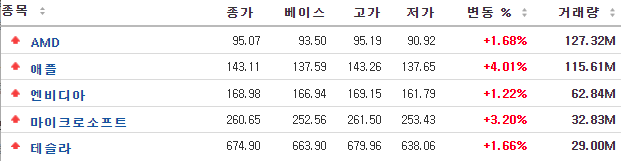
미 증시는 바이든 대통령이 대중 관세 인하를 시사하면서 애플, 마이크로소프트 등 빅테크 종목에 대한 저가매수세가 유입되면서 상승
시카고 국가활동지수의 세부 지표가 개선된 점도 경기 침체 우려가 완화된 점도 증시 상승에 기여
주요지표.
4월 시카고 연방 국가활동지수, 예상치(0.50)를 하회했으나 생산, 고용, 소비, 판매 부문에서 3월대비 개선된 것에 힘입어 전월대비 상승(0.36→0.47).
3개월 이동평균 국가활동지수는 전월대비 소폭 하락(0.49→0.48). 시카고 연은에 따르면, 85개 경제지표 중에서 62개 지표가 지수 상승에 기여했으며, 47개 지표가 전월대비 개선되었다고 설명
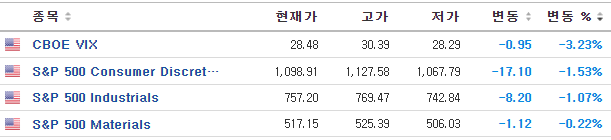
S&P500 업종별 수익률
· 수익률 상위 : 은행(+5.12%), IT하드웨어/장비(+3.44%), 식품/생필품(+2.93%)
· 수익률 하위 : 내구소비재&의류(-0.03%), 유통(+0.41%), 반도체/장비(+0.47%)
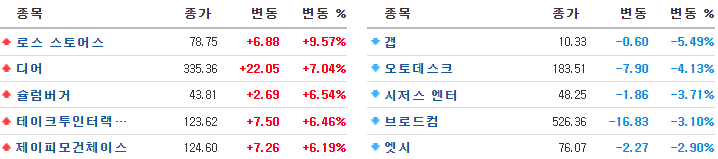
JP모건(+6.19%) 인베스팅데이를 맞아 순이자 마진 전망을 상향 조정. 특히 다이먼 CEO는 강력한 소비와 기업의 이익으로 부실 대출에 따른 충당금이 올해는 크게 증가할 가능성이 없다고 언급.
BOA(+5.94%), 웰스파고(+5.16%) 등 금융주 대부분 동반 상승
디어 앤 컴퍼니(+7.04%) 주요 투자은행들이 금요일 하 락은 과민한 반응이었다고 발표. 대 중국 관세 인하 가능성이 높아진 점도 긍 정적.
캐터필라(+3.20%) 동반 상승
월마트(+2.85%), 코스트코(+3.13%), P&G(+2.30%) 등 필수 소비재 업종 최근 하락에 따른 반발 매수세가 유입되며 강세.
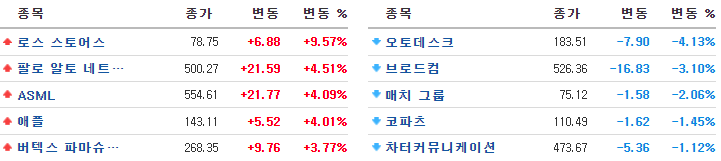
애플(+4.01%) : 웨드부시가 아이폰 수요가 예상보다 견고하다고 발표. 또한, 중국 생산에 대한 의 존도를 낮추는 등 생산 전략을 수정한 점도 긍정적.
스냅 (-3.40%) : 시간외 -30% 하락중. CEO가 직원들에게 보낸 서한에서 2Q 매출과 이익 목표치를 달성하지 못할것이라고 언급/ 거시환경 예상보다 빠르게 악화. 매출은 예상보다 느리게 늘어나는중 / 2Q 매출, EBITDA 가이던스 하단보다 낮을것으로 예상/ 직원채용도 속도를 늦출 예정.
- 메타, 아마존, 알파벳 등 시간외 동반 하락.
- MSCI 한국지수 ETF: $67.13 (+1.01, +1.53%)
- MSCI 이머징지수 ETF: $41.45 (+0.31, +0.75%)
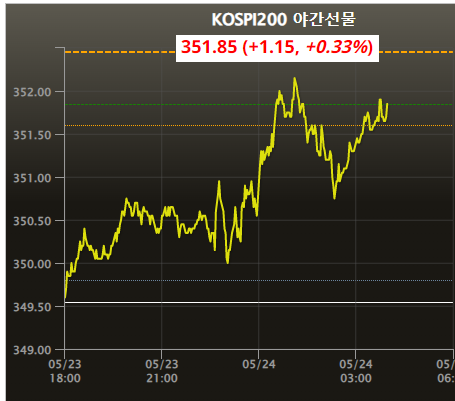
- Eurex kospi 200: 351.85p (+1.15p, 0.33%)
- NDF 환율(1개월물): 1,259.34원 / 전일 대비 6원 하락 출발 예상
- 필라델피아 반도체: 2,898.43 (+15.78, +0.55%)
미 증시가 경기 침체 이슈가 완화된 가운데 금융주 와 대형 기술주의 강세를 보이며 상승한 점은 우리증시에 긍정적.
특히 경제지표 등을 토대로 최근 하락 요인 중 하나였던 ‘경기 침체’ 이슈가 완화된 데 이어 전일 바이든 미국 대통령이 일본 총리와의 공동 기자회견에서 대 중국 관세 인하에 대해 긍정적으로 검토하고 있다고 주장한 점도 긍정적
달러화가 큰 폭으로 약세를 보여 달러/원 환율의 하락 기조가 이어질 것으로 예상된다는 점도 우호적.
현재 스냅의 실적발표 이후 큰 폭의 하락을 보이며 관련 업종의 시간외 약세에 따라 현재 나스닥 선물이 -1%대 약세를 보이고 있다는 점은 부담이나, 스냅과 관련 업종은 우리나라에 크게 없다는 점에서 영향은 제한적일 것.
장 개장 후 달러/원 환율의 안정세가 이어진다면 외국인 선물 매수세에 따라 우리지수는 견고할 것으로 기대.
금융투자외 연기금이 시장에 적극적으로 참여를 할 것이냐가 포인트.
낙폭과대의 순환매가 나타나는 가운데, 재료소멸도 이어지는 시장으로 빠른 종목별장세는 오늘도 이어지게 될 것.
반도체, 2차전지, 우주 방산 등 미국관련 수혜 종목이 어제 하루 쉬어갔는데, 오늘 다시 반등을 시도하는지도 관심.
