
5월11일 장전투자전략(박스장세)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
오늘의 방송일정
20시 스치면상한가 출연
21시 40분 공개방송
외환시장
- 달러인덱스: 103.926 (+0.275, +0.27%)
미국 국채시장
- 2년물: 2.6021% (+0.8bp)
- 10년물: 2.9889% (-4.5bp)
- 스프레드(10Y-2Y): +38.68bp (-5.32bp)
상품시장
- WTI: 99.76 (-3.33, -3.23%)
- 브렌트유: 102.46 (-3.48, -3.28%)
- 천연가스: 7.31 (+0.28, +4.04%)
- 금: 1,841.00 (-17.6, -0.95%)
- 은: 21.424 (-0.396, -1.81%)
- 아연(LME, 3M): 3,597.50 (-174.5, -4.63%)
- 구리: 415.45 (-3.9, -0.93%)
- 옥수수: 775.25 (+3.25, +0.42%)
- 밀: 1092.75 (0, 0%)
- 대두: 1,592.25 (+7, +0.44%)
- BDI: 2,831.00 (+113, +4.16%)
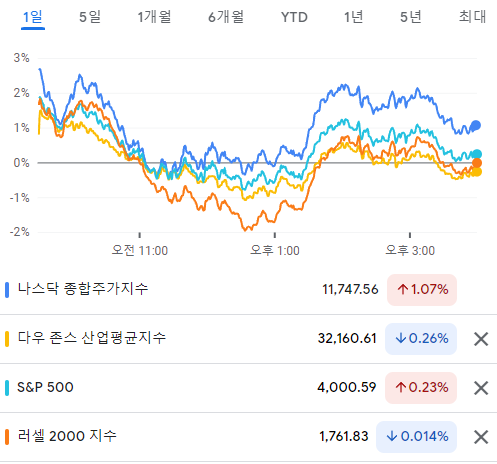
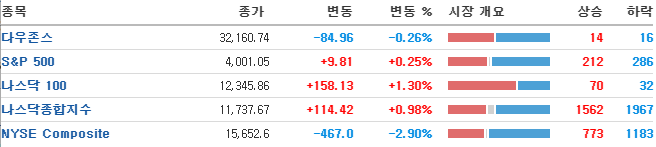
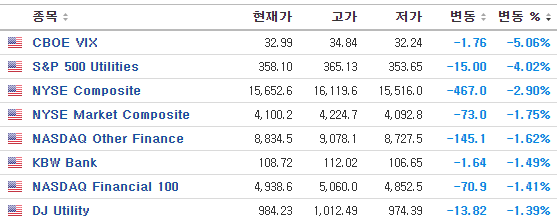
롤러코스터를 탔던 미증시.
장중 연준위원들의 발언에 따라 변동성을 나타냄.
윌리엄스 뉴욕 연은 총재와 로레타 메스터 클리블랜드 연은 총재는 앞으로 두번의 FOMC에서 50bp 금리 인상을 고려해야 한다고 주장하며 6,7월 FOMC에서 연준은 50bp 금리 인상에 나설 것임을 시사.
메스터 총재 : 75bp 금리인상을 무기한 배제하지는 않을 것이라고 주장
금리인상에서는 다시 75bp 언급이 됐는데, 경제와 관련해서는 금리인상이 경기 침체를 불러오지 않을 것이고, 현재 긍정적인 모멘텀이 많다고 주장하는 등 자신감을 보임.
바이든 대통령, 모든 정책의 최우선 과제는 인플레이 션 억제라고 주장.
“중국에 대한 미국의 관세 철회를 논의 중이 다” 라고 언급.
이런 다양한 의견들이 나왔던 시장으로 3% 가까이 올랐던 증시가 보합까지 내려온뒤 다시 반등하면서 마감.
10년물 국채금리는 3.0%를 하회했고, 달러 강세폭도 축소됐고, 4월 소비자물가지수(CPI) 발표에 대한 기대감이 유입되며 기술주가 상승을 주도.
OECD 경기 선행지수는 지난달 보다 0.07 둔화. 미국은 개선, 중국은 유지, 유럽에서 부진.
결국 유럽만 부진했고 나머지 국가는 괜찮게 유지됐다는 점에서 경기에 대한 불안감은 존재하나 일부 완화될 수 있다는 점에 주목.
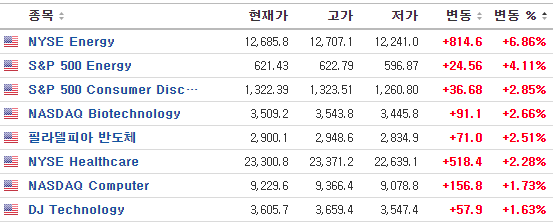
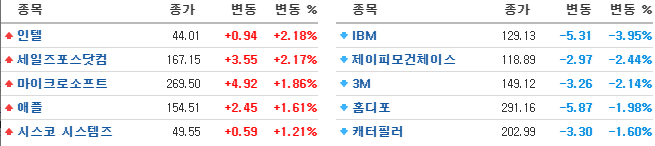
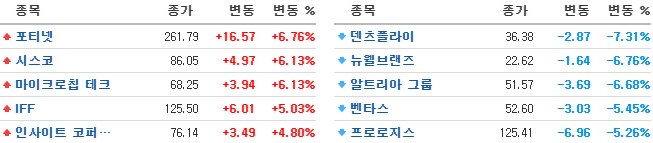
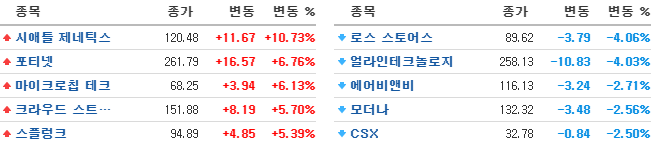
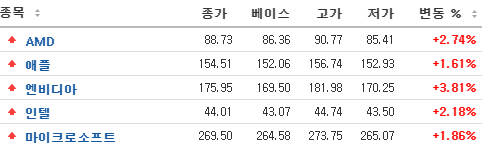
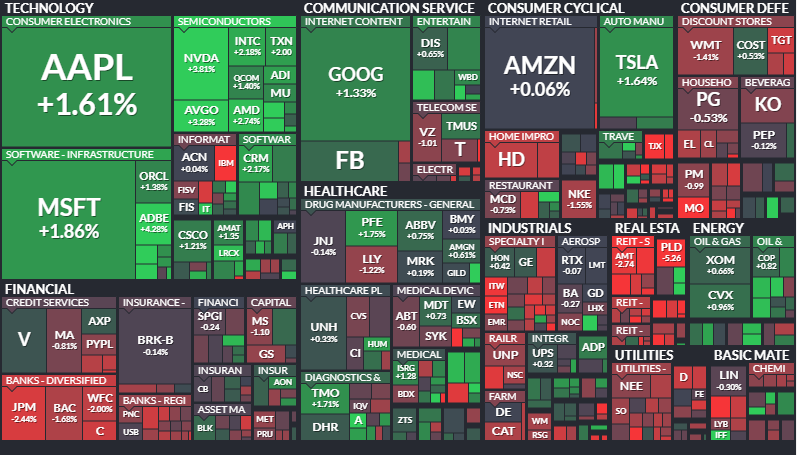
인플레이션 피크아웃과 국채금리 하락하며 반도체 업종의 강세
엔비디아(+3.81%), TSMC(+1.74%), NXP 세미콘덕터(+3.20%) 마이크론(+1.44%), 브로드 컴(+3.28%), TI(+2.00%)
어도비 (+4.28%), 세일즈포스(+2.17%) 등 소프트웨어 업종도 강세
리오프닝 항공, 호텔, 여행 강세.
대표적인 성장주 였던 유니티소프트웨어(-4.47%), 로블록스(-5.77%), 코인베이스(-12.60%)는 부진한 실적 발표 후 시간 외 하락. 유니티 -27%, 로블록스 -4.7% 코인베이스 -16% .
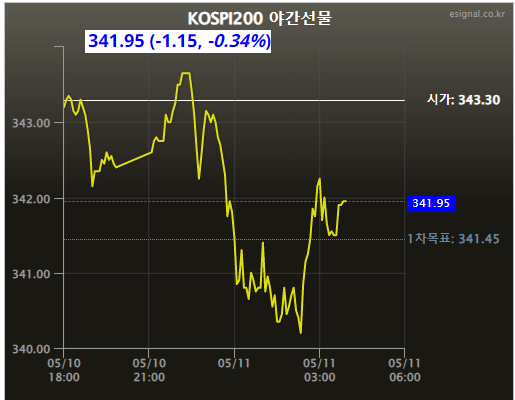
- MSCI 한국지수 ETF: $64.3 (+0.29, +0.45%)
- MSCI 이머징지수 ETF: $39.94 (+0.19, +0.48%)
- 필라델피아 반도체: 2,900.13 (+71.02, +2.51%)
- Eurex kospi 200: 341.95p (-1.15p, -0.34%)
- NDF 환율(1개월물): 1,276.86원 / 전일 대비 1원 하락 출발 예상
코스피는 소폭 하락 출발 예상.
미 증시가 중국의 부양책과 최근 하락에 따른 반발 매수 심리가 높아지며 반도체, 기술주 중심으로 강세를 보인 점은 우리 증시에 긍정적.
더불어 바이든 대통령이 대 중국 관세 철회 가능성을 언급하는 등 인플레이션에 대한 적극적인 대응을 언급한 점도 우호적.
아직 연준위원들의 매파적인 발언에 따라 증시 변동성을 보였다는 점에서 시장에 모멘텀이 부족한 점은 부담감.
시장은 4월 미국 소비자 물가지수(CPI)를 시작으로 데이터 확인을 하고 싶어함.
인플레이션, 고용, 공급망 문제 등 정점의 가능성 요소들이 실제로 '피크아웃' 으로 이어지는지 '증명의 시간'이 필요.
우리증시는 중국의 지표와 미국의 지표발표 내일 옵션만기일을 앞두고 변동성이 나타나면서 관망세가 나타나는 박스장세가 전망됨.
