
5월6일 장전투자전략
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
공개방송일정
5월8일 저녁 9시 - 대박캘린더(주요증시일정) 진행합니다.
-----------------------------------------------------------------------------------------
외환시장
- 달러인덱스: 103.489 (+0.902, +0.88%)
미국 국채시장
- 2년물: 2.7034% (+6.1bp)
- 10년물: 3.0326% (+9.8bp)
- 스프레드(10Y-2Y): +32.92bp (+3.69bp)
상품시장
- WTI: 108.26 (+0.45, +0.42%)
- 브렌트유: 110.9 (+0.76, +0.69%)
- 천연가스: 8.78 (+0.36, +4.33%)
- 금: 1,875.70 (+6.9, +0.37%)
- 은: 22.443 (+0.041, +0.18%)
- 아연(LME, 3M): 3,904.50 (-60.5, -1.53%)
- 구리: 429.15 (-4.65, -1.07%)
- 옥수수: 797.5 (+3.25, +0.41%)
- 밀: 1106.5 (+30, +2.79%)
- 대두: 1,647.00 (+6.5, +0.4%)
- BDI: 2,485.00 (+73, +3.03%)
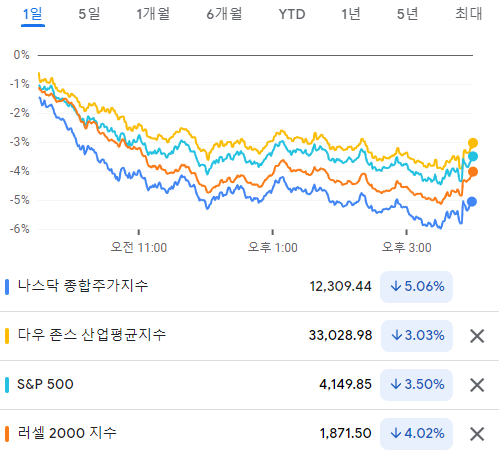
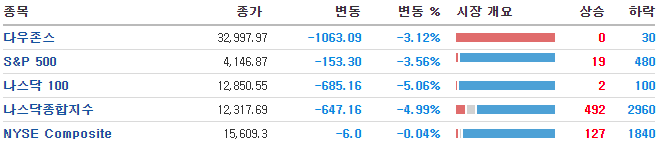
벤치마크 금리인 미 국채 10년물은 오늘 하루에만 10bp 이상 오르면서 3년 반만에 3%선을 돌파
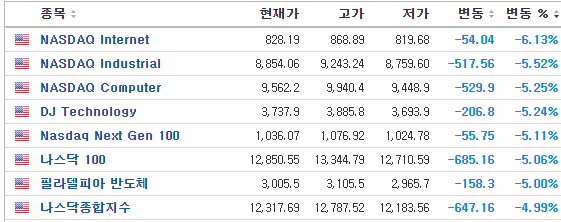
-> 기술주 중심의 NASDAQ은 4.99% 내리며 2020년 9월 이후 가장 큰 일일 하락률을 기록
시장은 연준의 50bp 인상과 인플레이션에 대한 자신감을 믿지 못하는 분위기.
5월4일은 파월의 75bp 논의 없다는 소식에 안도 랠리가 나왔지만, 5월5일은 인플레이션 잡을 수 있을 것니야.
파월의 발언은 미국 경제가 좋은 것은 고용지표를 기준으로 말했는데, 시장은 인플레이션에 의문을 가지는 모습입니다.
이렇게 되면 5월11일 미국 소비자물가지수가 포인트가 될 가능성이 높아지겠네요.
금리 인상으로 인해 기업들은 투자비용이 증가하게 됩니다.
최근 미국의 빅테크는 실적지 좋지 않았다는 점. 기업이 성장을 못하는데, 비용이 추가적으로 들어가야 되니,
파월은 경기침체 직전이 아니라고 했지만 이런 요인으로 성장 둔화 우려가 들어갔고,
실제 미국의 1분기 GDP 추정치는 마이너스(-)를 기록하기도 했습니다.
경제지표.
미국 노동부가 발표한 1분기 미국 산업 생산성.
전기대비 연율 7.5% 감소하며 시장 예상치 5.3% 감소를 크게 밑돌았는데, 이는 1947년 이후 가장 큰 하락률이고.
노동비용은 11.6% 급등하며 인플레이션 전망을 더욱 어둡게 했습니다.
이런 경제지표도 시장 우려감에 더하기를 줬습니다.
오늘밤 미국 연준위원들의 발언이 많습니다.
5월 FOMC 결과를 두고 시장의 논란은 계속 이어질 수 있겠는데, 결국 지표를 통해 확인하는 수 밖에 없습니다.
지표가 5월 FOMC 결과에 맞는 발표만 보여줘도 시장은 안도하게 됩니다.
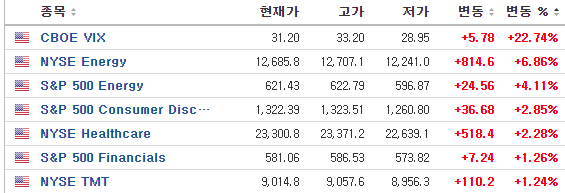
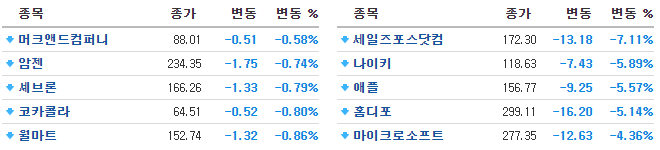
S&P500 업종별 수익률
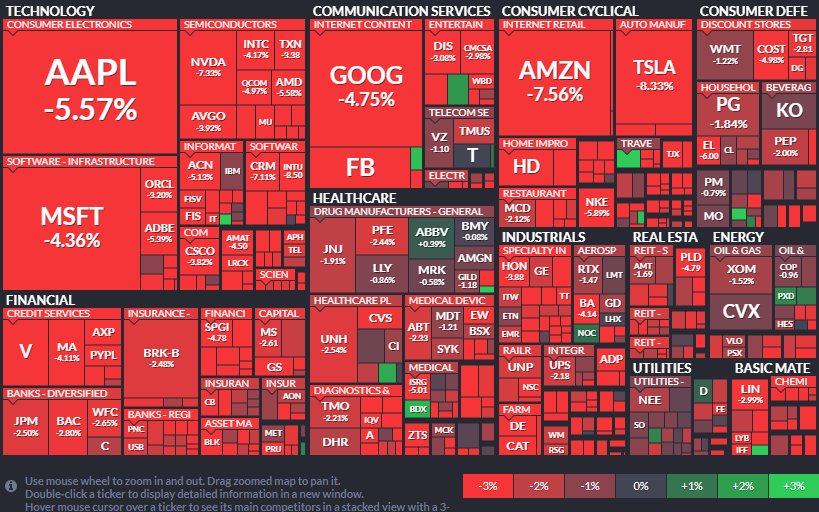
· 수익률 상위 : 통신(-0.88%), 유틸리티(-1.07%), 음식료/담배(-1.21%)
· 수익률 하위 : 자동차/부품(-7.51%), 유통(-6.14%), 내구소비재&의류(-5.47%)
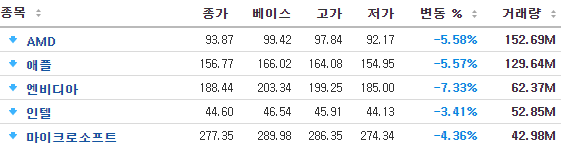
아마존(-7.56%) 마스터카드가 발표한 보고서에서 4월 전자상거래 부문이 전년 대비 1.8% 감소 했다고 발표하자 급락.
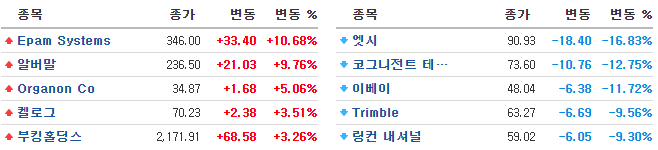
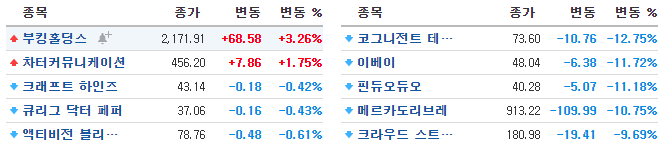
웨이페어(-25.68%), 쇼피파이(-14.91%), 엣시(-16.83%), 이베이 (-11.72%) 등 전자상거래 관련 기업들의 실적 발표에서 활성 고객 감소, 가이던스 하향 조정.
중국 북경 봉쇄가 확대될 것으로 우려되자 생산차질 이슈 가 부각된 애플(-5.57%)을 비롯해 테슬라(-8.33%) 등도 하락
퀄컴(-4.97%), 스카이웍(- 5.36%), 쿼보(-8.80%) 등 애플 부품주도 동반 하락.
국채금리 10년물 3% 넘어가자 기술주의 하락.
엔비디아(-7.33%), AMD(-5.58%), 마이크론(-3.16%) 등 반도체 업종과 세일즈포스(-7.11%), 인튜이트(- 8.50%) 등 소프트웨어 업종부진
JP모건(-2.50%), BOA(-2.80%) 등 금융주는 물론 디어(- 3.36%), 캐터필라(-2.99%) 등 기계 업종의 하락
결국 전 업종의 하락이 나왔습니다.
중국 ADR
핀듀오듀유(-11.18%), 진둥닷컴(-6.00%), 알리바바(-6.68%) 등 중국 기업들은 상장폐지 이슈로 하락.
한국 관련
- MSCI 한국지수 ETF: $65.88 (-2.38, -3.49%)
- MSCI 이머징지수 ETF: $41.5 (-1.59, -3.69%)
- 필라델피아 반도체: 3,005.53 (-158.26, -5%)
- Eurex kospi 200: 355.75p (+2.20p, +0.62%) - 5월4일반영분. 5월5일은 휴장.
- NDF 환율(1개월물): 1,270.15원 / 전일 대비 3원 상승 출발 예상
코스피는 -1% 내외 하락 출발 예상.
미 증시가 FOMC 결과 발표 이후 큰폭의 상승을 보여줬으나 새벽 마감은 오히려 5월4일보다 하락 마감을 보여줬다는 점은 부담.
FOMC 결과에 의구심을 가지며 인플레우려와 경기둔화가 부각되며 하락한 점.
여기에 전일 홍콩증시가 FOMC 이후 2% 가까이 상승하기도 했으나 미국 증권 거래위원회가 퇴 출 가능성 있는 기업 목록에 80여개 기업을 추가했다는 소식이 전해지자 매물 출회되며 결국 하락 마감.
이런 이유로 미증시에서 중국 ADR 의 큰 하락이 나왔다는 점도 이머징마켓 부담감에 따라 우리시장도 부담.
BOE 총재의 급격한 경기 둔화 우려 발언, 중국 북경지역 봉쇄 확대 가능성 등도 외국인 수급에 부정적이라는 점을 감안 한국 증시는 부진한 모습을 보일 것으로 전망
미 증시의 하락 요인 중 하나가 전자상거래 업종의 부정적인 이슈인데 이는 지속적으로 시장에 영향을 줘 왔던 점을 감안 미 증시 ‘패닉셀’에도 불구하고 우리증시는 위이 이슈와는 거리감이 있어 영향은 제한적일 것으로 전망.
우리증시는 -1% 내외 하락 출발한 이후 외국인매물 규모와 중국, 홍콩증시의 방향성에 따라 우리증시도 변동성이 나타나게 될 것으로 전망.
결국 시작 후 환율의 움직임에 따라 대형주의 움직임이 중요하겠고, 그 외에는 어떤 테마가 다시 강세를 보일 것인지,
천연가스가 다시 고가를 넘어갔으니 가스관련 테마 와 조선업종의 강세가 나타나는지에 주목.
