
4월26일 장전투자전략(상승 출발 예정)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
오늘의 방송일정
19시 : 내 주식을 부탁해
20시 10분 : 공개방송
외환시장
- 달러인덱스: 101.723 (+0.503, +0.5%)
미국 국채시장
- 2년물: 2.6236% (-4.4bp)
- 10년물: 2.8159% (-8.3bp)
- 스프레드(10Y-2Y): +19.23bp (-3.92bp)
-BITCOIN $40,186.19 (+1.70%)
상품시장
- WTI: 98.54 (-3.53, -3.46%)
- 브렌트유: 102.32 (-4.33, -4.06%)
- 천연가스: 6.83 (+0.3, +4.51%)
- 금: 1,896.00 (-38.3, -1.98%)
- 은: 23.73 (-0.588, -2.42%)
- 아연(LME, 3M): 4,168.50 (-266.0, -6.00%)
- 구리: 447.2 (-13, -2.82%)
- 옥수수: 798 (+9, +1.14%)
- 밀: 1072.5 (-2.75, -0.26%)
- 대두: 1,675.25 (-12.75, -0.76%)
- BDI: 2,307.00 (+68, +3.04%)
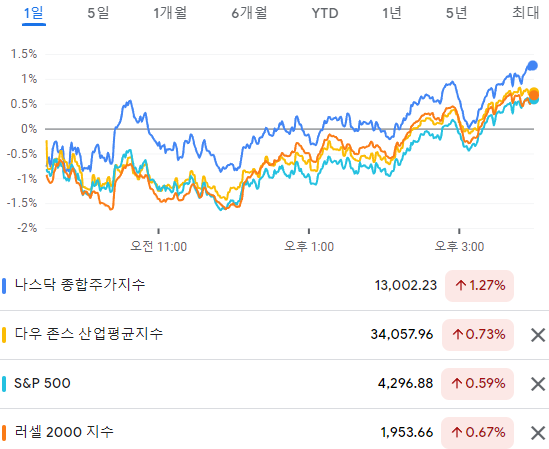
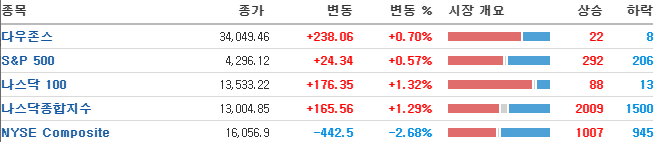
중국 경제 봉쇄에 따른 글로벌 경기 둔화 우려가 높아지자 하락 출발.
시장 금리가 빠르게 내리면서 증시는 기술주를 중심으로 반등
상해의 봉쇄조치가 4주간 진행되는 가운데, 베이징의 봉쇄 가능성도 불거지고 있습니다.
외신 보도에 따르면 베이징시는 코로나 검사 지역을 종전 차오양구 한 곳에서 총 12개구로 확대할 예정입니다.
상해 역시 도시 전면 봉쇄에 앞서 이 같은 전수 조사가 진행됐습니다.
시장은 중국의 봉쇄조치 확대 여부에 관심을 높여갈 가능성이 높습니다.
백신에 자신감이 없으니 계속 봉쇄정책으로 이어지고 있는 것인데, 결국은 다른 도시들 처럼 하나둘 해제로 가게 되긴 할 겁니다.
중국 인민은행이 거시 경제를 안정 시키는 것이 급선무라며 강력한 정책 조치를 취해 2 분기 5% 이상의 성장을 보장하도록 할 것이라고 발표해 중국 경기 부양 정책 기대 심리가 높아진 점에도 주목해야 됩니다.
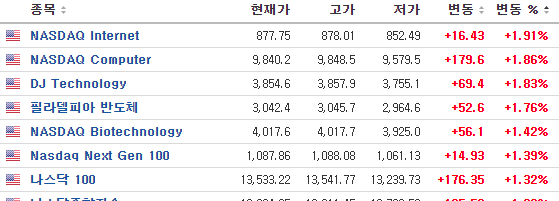
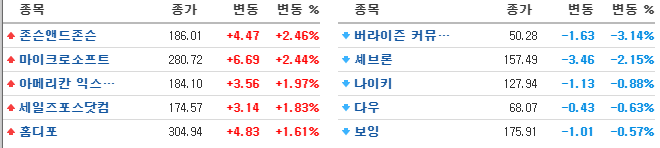
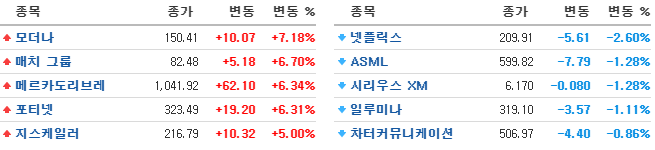
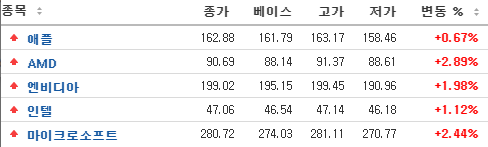
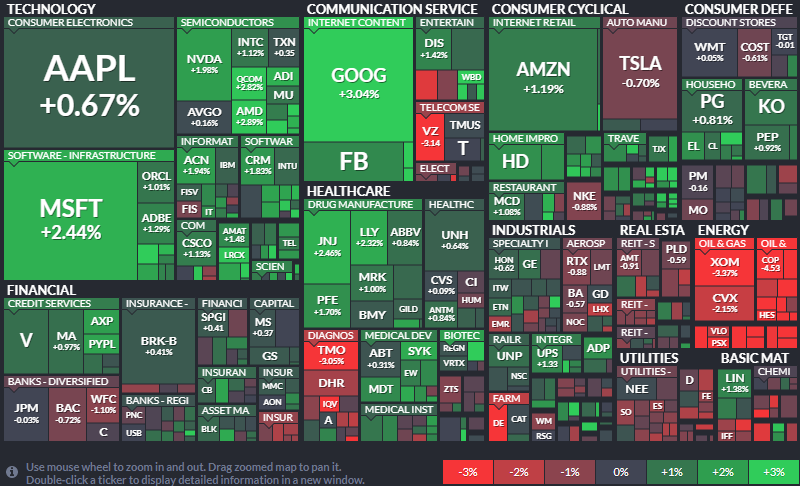
애플(-0.67%)은 중국 경제 봉쇄에 따른 폭스콘 공장 생산 중단 소식과 1분기 아이폰 판매 둔화 우려가 전해지자 한 때 2% 넘게 하락 했으나, 28일(목) 애플 실적 발표 앞두고 반등하며 마감.
스노우플레이크(+7.56%) : 클라우드 산업 관련 매출 증가와 최근 하락에 따른 밸류에이션 부담이 완화 되었다는 평가
AMD(+2.89%) : 데이터센터 점유율 상승이 이어질 것이라며 긍정적인 평가로 강세
실적 발표를 앞 둔 MS(+2.44%), 알파벳(+2.87%), 아마존(+1.19%) 등도 데이터 센터향 매출 증가 기대로 강세.
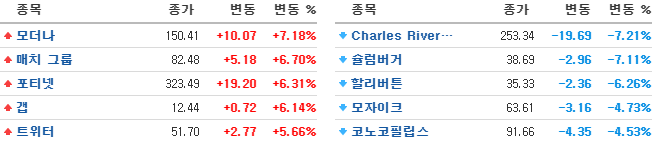
트위터(+5.66%) : 실적 발표 전 머스크의 M&A 제안을 장중에 승인
==> 테슬라는 -0.70% 하락== 머스크의 주식 담보 대출 및 일부 주식 매도 우려
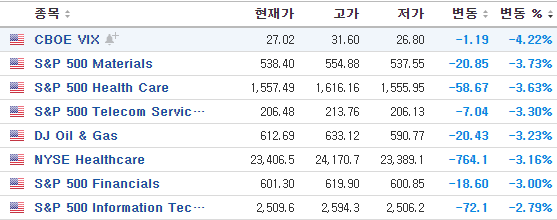
인플레이션 수혜로 분류됐던 에너지(ConocoPhillips), 시추(Halliburton, Schlumberger), 비료(Mosaic) 비교업체 약세.
-> 코노코필립스 -4.5%, Halliburton-6.2%, Schlumberger-7.1%, Mosaic-4.7%
==> 이런 부분들도 시장에 긍정적인 측면이 됩니다.
==> 인플레이션의 베팅을 줄이고 있다는 얘기가 되기도 합니다.
농기계업체인 디어(-4.48%) : 비료가격 상승으로 피해를 볼 것이라는 의견, BOA가 투자의견을 중립으로 하향
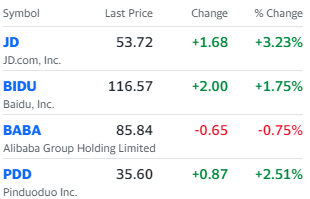
중국 ADR의 강세.
- MSCI 한국지수 ETF: $67.03 (-0.48, -0.71%)
- MSCI 이머징지수 ETF: $42.07 (-0.31, -0.73%)
- 필라델피아 반도체: 3,042.39 (+52.56, +1.76%)
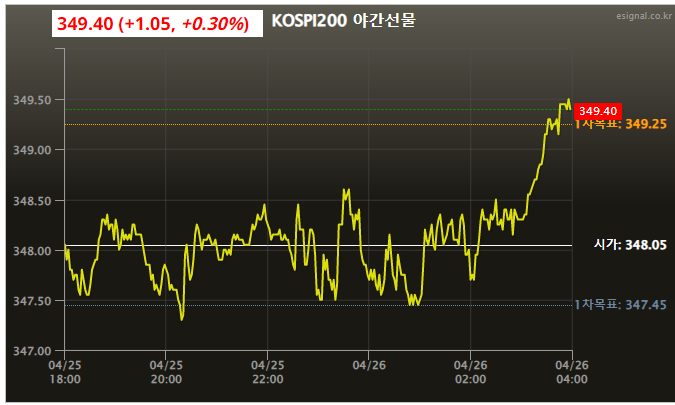
- Eurex kospi 200: 349.40p (+1.05p, +0.30%)
- NDF 환율(1개월물): 1,250.05원 / 전일 대비 보합 출발 예상
코스피 +0.5% 내외 상승 출발 예상
미증시가 국채금리 하락, 원자재 하락으로 장 후반 실적 발표 앞둔 대형 기술주 중심으로 반발 매수세가 유입되며 반등을 보인 점은 우리증시에도 긍정적.
물론 높은 인플레이션으로 인한 연준의 긴축 이슈 및 중국 경제 봉쇄로 인한 글로벌 경기 둔화 우려가 완 화되지는 않았지만, 주요 기업들의 실적에 대한 기대 심리가 높아진 점은 긍정적
전일 급한 중국, 홍콩 증시와 달리 중국 ADR 종목인 JD닷컴, 핀듀오듀오, 바이두 등의 강세는 오늘 중국증시의 반등을 기대할 수 있어 우리증시 심리에도 긍정적.
아직 풀리않은 내용과 기대심리가 충돌하며 상승출발이후 견고한 모습을 보일 것으로 예상.
전일 종가에 선물 환매수가 절반가량 들어왔는데, 아직 금요일 포지션은 남아있어 더 큰 환매수가 필요한 상황.
하지만 포지션이 장중 조금씩 좋아지는 변화를 보여주고 있어, 지수의 하락은 하루하루 박스를 보이며 제한적인 모습을 보일 가능성.
오늘 장 초반부터 얼마나 환매수가 들어오는지와 연기금 등 기관의 현물매수세 유입이 되는지에 따라 오늘의 변동성이 결정 될 것으로 예상.
내일 새벽 빅테크 실적발표도 있으니 큰 상승보단 관망세도 있을 수 있어 이번주는 계속 빅테크의 확인이 필요함.
