
4월25일 장전투자전략(중요한 한 주)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 대박캘린더 공개방송 참고하세요 .
오늘의 방송일정
20시 : 스치면상한가 출연
21시 40분 : 공개방송 진행.
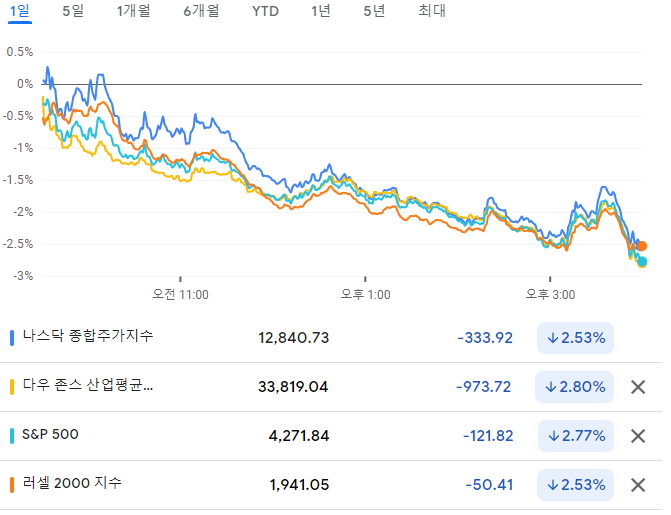
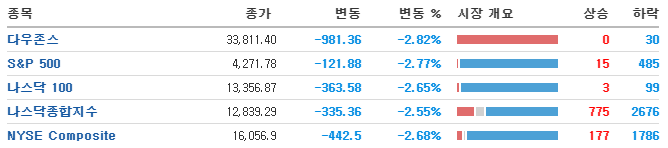
외환시장
- 달러인덱스: 101.22 (+0.642, +0.64%)
미국 국채시장
- 2년물: 2.6672% (-1.5bp)
- 10년물: 2.8987% (-1.1bp)
- 스프레드(10Y-2Y): +23.15bp (+0.42bp)
상품시장
- WTI: 102.07 (-1.72, -1.66%)
- 브렌트유: 106.65 (-1.68, -1.55%)
- 천연가스: 6.53 (-0.42, -6.08%)
- 금: 1,934.30 (-13.9, -0.71%)
- 은: 24.318 (-0.384, -1.55%)
- 아연(LME, 3M): 4434.5 (-15.5, -0.35%)
- 구리: 460.2 (-12.05, -2.55%)
- 옥수수: 789 (-6.25, -0.79%)
- 밀: 1075.25 (-1.25, -0.12%)
- 대두: 1,688.00 (-31.5, -1.83%)
- BDI: 2,307.00 (+68, +3.04%)
블러드 세인트루 이스 연은 총재가 75bp 금리인상 가능성을 언급
파월 연준의장이 5월 50bp 금리인상을 시사한 가운데 “3월에 인플레이션 피크는 아니다” 라고 주장
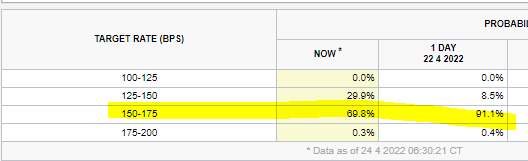
CME FedWatch에 따르면 5월 50bp 금리인상 확률이 99.6%로 발표한 가운데 6월에는 75bp 금리인상 확률을 91.1%로 기록.
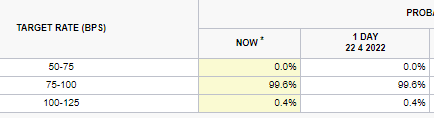
CME FedWatch에 따르면 주 말에는 6월 75bp 금리인상 확률이 69.8%로 낮아지는 등 안정을 찾아가고 있어 이러한 연준의 공 격적인 행보에 대한 우려가 지속될 가능성은 크지 않을 것으로 전망.
금요일 채권시장에서 금리가 경기 둔화 우려로 하락 전환.
미국 국채시장
- 2년물: 2.6672% (-1.5bp)
- 10년물: 2.8987% (-1.1bp)
- 스프레드(10Y-2Y): +23.15bp (+0.42bp)
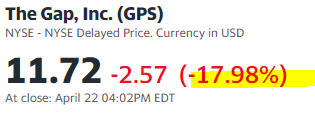
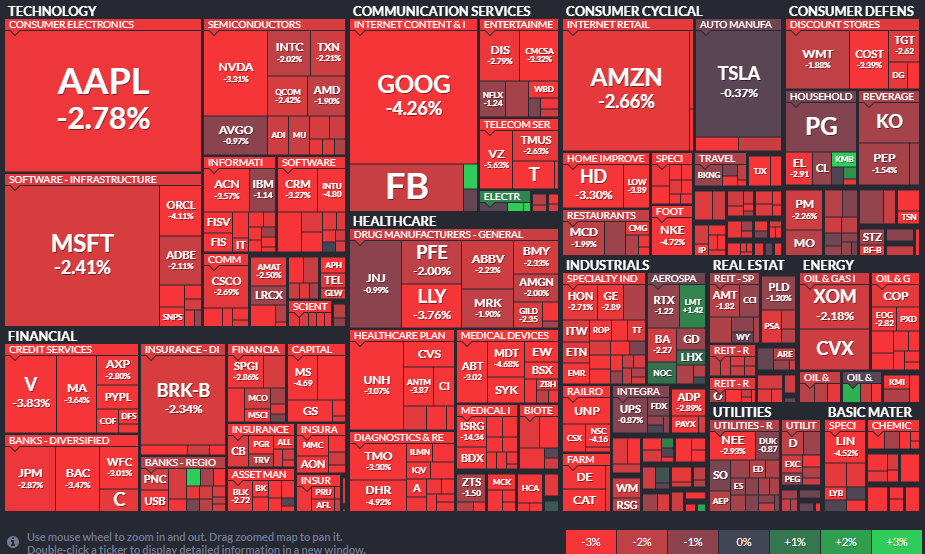
의류기업인 [갭] : 5월 26일 실적 발표를 앞두고 올해 가이던스를 기존의 한자리수 매출 감소 전망에서 10%대 중반 감소로 하향 조정.
==> 필수소비와 서비스업 둔화 우려감
결국, 연준의 공격적인 금리인상 기조가 심리 위축을 자극했다고 볼 수 있음.
이런 부분은 시장에 반영이 되고 있다는 점에서 크게 지속될 가능성은 제한적임.
핵심은 기업들의 실적 둔화 우려감으로 종목의 하락이 이어지고 있는데, 실제 발표에서 예상과 달리 서프라이즈를 보여 줄 수 있을 것이냐가 포인트.
이번주 알파벳, 마이크로소프트, 아마존, 애플 등 빅테크 외 기술주 실적 발표 이후 반등 모색할 가능성에 주목.
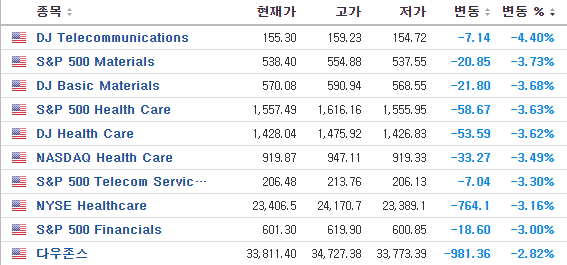
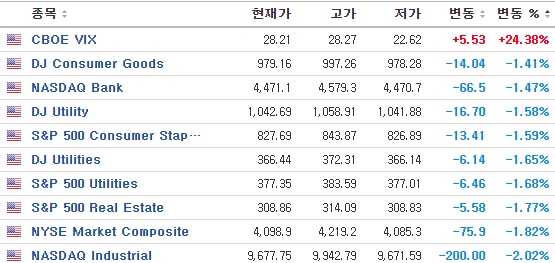
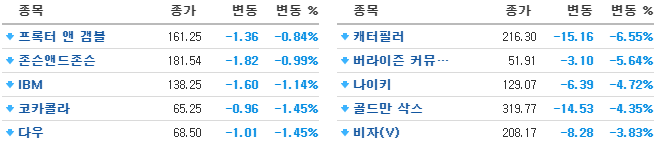
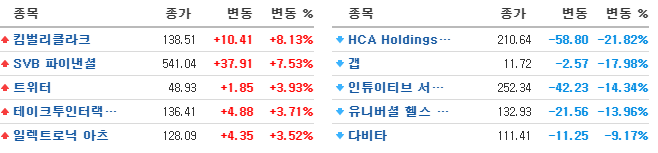
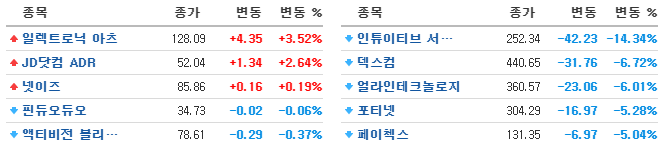
킴벌리-클락(+8.13%) : 예상을 상회한 실적을 발표하고 연간 판매 가이던스 상향
슐륨버거(+2.46%) : 에너지 서비스 업체로 예상을 상회한 실적과 배당금을 40% 인상하자 상승.
SVB 파이낸셜(+7.53%) : 순이자 수익도 예상을 상회하는 등 강력한 실적 발표로 상승.
트위터(+3.93%) : 머스크의 적대적 M&A 기대로 상승
갭(-17.89%) : 올해 매출 전망을 전년 동기 대비 한자리 수 감소에서 10%대 중반 감소로 수정.
=> 높은 인플레이션 영향으로 소비부진 전망.
=> 나이키(-4.72%), 언더아머(-5.50%), 랄프로렐(-4.37%) 등 소비 관련 종목 하락
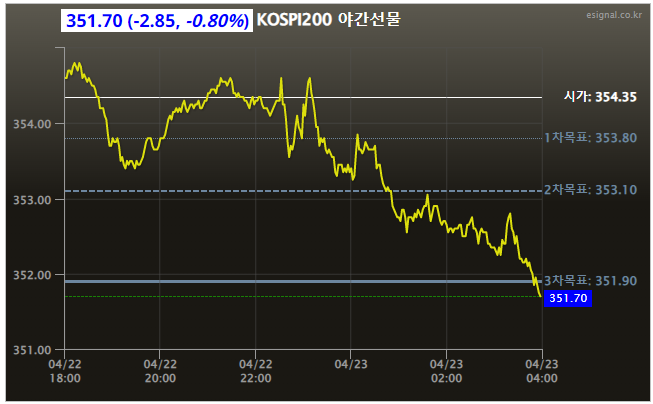
- MSCI 한국지수 ETF: $67.51 (-0.81, -1.19%)
- MSCI 이머징지수 ETF: $42.38 (-0.38, -0.89%)
- 필라델피아 반도체: 2,989.83 (-68.91, -2.25%)
- Eurex kospi 200: 351.80p (-2.90p, -0.82%)
- NDF 환율(1개월물): 1,244.25원 / 전일 대비 4원 상승 출발 예상
코스피는 -0.7% 내외 하락 출발 예정.
미 증시의 하락 요인인 연준의 공격적인 행보는 우리증시에도 금요일 일부 반영됐는데, 높은 인플레이션으로 인한 소비 둔화, 글로벌 경기 위축 이슈로 미 증시의 추가 하락이 나왔다는 점은 우리증시에도 부담.
연준의 6월 75bp 인상 가능성은 금요일과 달리 주말동안 많이 낮아졌다는 점.
옐런 재무장관이 중국 상품에 대한 관세 인하 검토를 할 가치가 있다고 주장.
지난 수요일 백악관 일부 보좌관이 언급해 실제 논의가 되고 있음 을 보여주고 있다는 점 등은 긍정적.
MS, 애플, 알파벳 등 대형 기술주 등 주요 기업들의 본격적인 실적을 발표하고 우리나라도 현대차, SK 하이닉스 등의 실적이 발표된다는 점에서 기업들이 시장 보다 강한 실적발표와 가이던스 제시시, 시장은 또 다시 달라질 수 있게 되는 환경이 만들어 졌음.
하락 출발 이후 외국인의 매매동향에 따라 방향이 잡히겠지만, 이번주는 대형 기업들의 실적발표에 주목할 필요가 있음.
