
4월13일 장전투자전략(상승출발 예정)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
전일 공개방송 참고해보세요.
오늘의 방송일정
20시 : 스치면상한가 출연
21시 40분 : 공개방송.
VIX : 24.26 pt (-0.45%)
외환시장
- 달러인덱스: 100.301 (+0.369, +0.37%)
--> 연준은 50bp 를 올릴 예정인데 ECB와 BOJ 등 쉽게 올리기 어려운 상황으로 달러 강세가 지속 될 가능성.
미국 국채시장
- 2년물: 2.3746% (-12.3bp)
- 10년물: 2.7194% (-6.1bp)
- 스프레드(10Y-2Y): +34.48bp (+6.22bp)
상품시장
- WTI: 100.6 (+6.31, +6.69%)
- 브렌트유: 104.64 (+6.16, +6.26%)
- 천연가스: 6.72 (+0.08, +1.13%)
- 금: 1,976.10 (+27.9, +1.43%)
- 은: 25.735 (+0.748, +2.99%)
- 아연(LME, 3M): 4,376.00 (+86.0, +2.00%)
- 구리: 470.95 (+7.55, +1.63%)
- 옥수수: 772.5 (+13.75, +1.81%)
- 밀: 1112.5 (+23.5, +2.16%)
- 대두: 1,660.50 (+19.75, +1.2%)
- BDI: 2,031.00 (-24, -1.17%)
LME거래소
알루미늄 3,264.0(+16.00,+0.49%)
아연 4,451.00(+161.00,+3.75%)
니켈 32,812.50(+329.50,+1.01%)
구리 10,301.50(+101.00,+0.99%)
경제 지표 발표 일정 (전망치/이전치)
· 미국, 3월 PPI(% YoY): 10.6/10.0
· 미국, 3월 Core PPI (% YoY): 8.4/8.4
· 유로존, ECB 통화정책회의 (%): 0.00/0.00
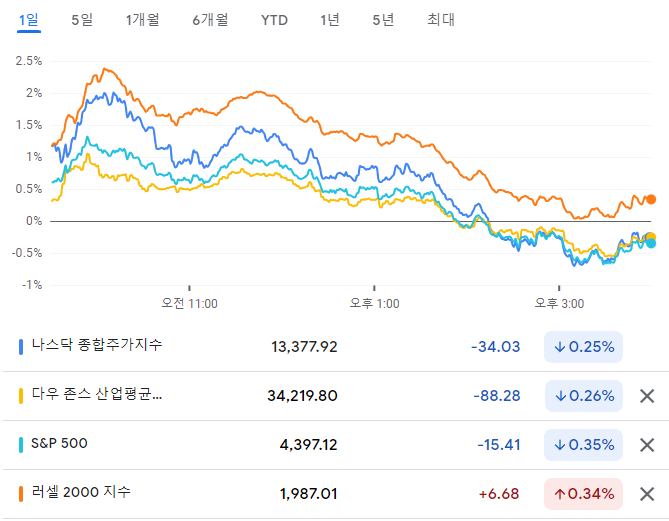
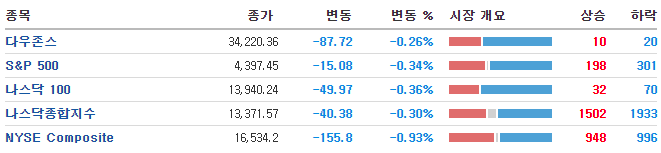
미증시는 3월 소비자물가지수(CPI)가 백악관이 미리 예고했던 것에 비해 시장예상치 부합 수준으로 발표됐고, 근원소비자물가지수 (에너지+식품제외)는 시장 예상치보다 하회 발표하자 피크아웃에 대한 기대감으로 장 초반 상승 출발.
에너지가 전원대비 +11.0%가 올랐는데 우크라이나 영향을 받았고, 반면 최근 만하임지수 하락이 있었는데, 중고차 가격은 3.8% 하락, 임대료도 0.4% 상승에 그쳐 인플레이션 피크의 기대감.
소비자물가지수는 1981년 이후 최고치를 기록했으나 변동폭이 큰 식품과 에너지를 제외한 근원 소비자물가지수는 예상치보다 낮았고, 에너지와 식음료가 포함된 물가지수는 예상치 부합 수준으로 발표된 상황에 비둘기파인 브레이너드 연준 이사가 인플레이션 피크아웃을 언급했는데, 그 뒤 양적 긴축은 5월에 결정하고 6월에 시행할 것을 언급.
연준의 핵심 인물들의 매파적인 발언이 이어지며 결국 전강후약의 형태로 러셀의 제외한 3대지수는 하락마감.
국제유가도 큰 폭으로 상승했는데, OPEC이 올해 원유 수요 증가 전망을 기존 415만 배럴에서 367만 배럴러 하향했지만 러시아 원유 수출 물량을 대체할 수 없다고 경고.
미국 에너지 정보청의 올해 미국 원유 생산량 전망치 하향 조정.
러시아의 화학무기 사용 관련 이슈가 지속된 점으로 국제유가 상승하자 높은 인플레이션은 장기화 될 수 있다는 점이 부각됐고, 인플레이션 피크 아웃 거론시 매파적인 연준이 조금 누그러 질 수 있다는 기대감도 연준위원을 매파적인 발언으로 기대감이 낮아진 점 등이 미증시에 부담.
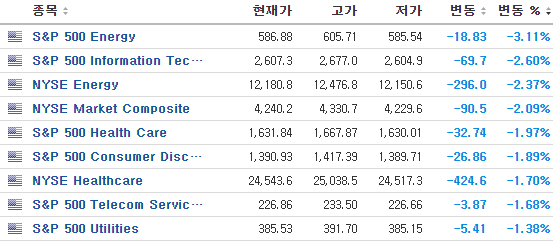
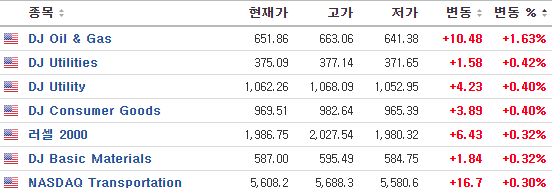
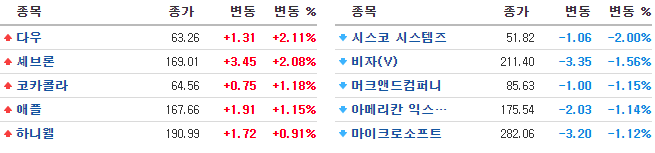
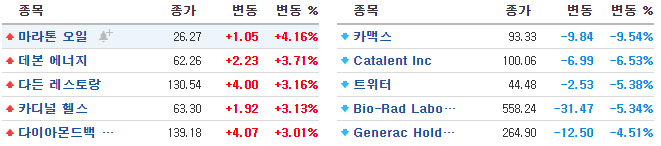
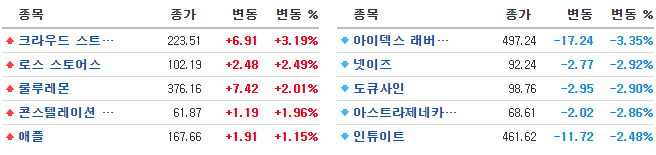
S&P500 업종별 수익률
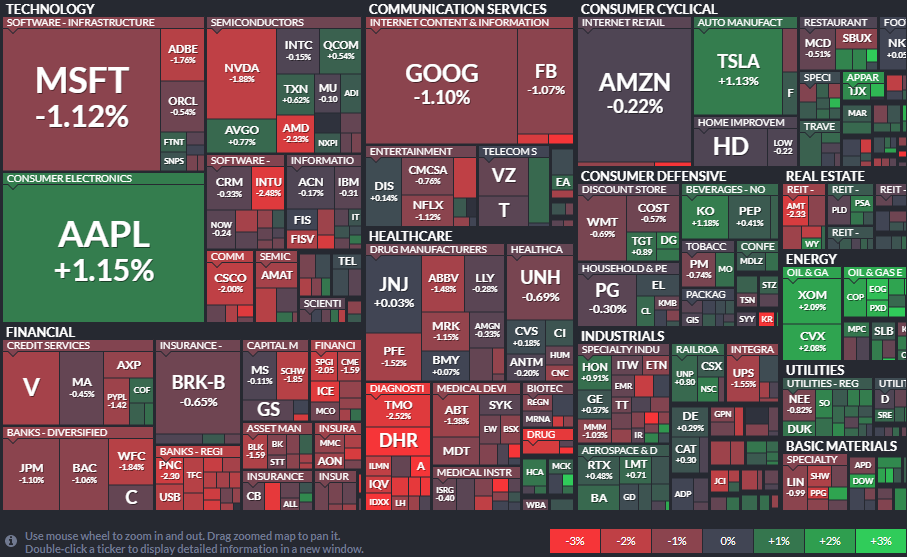
· 수익률 상위 : 에너지(+1.72%), 자동차/부품(+1.02%), IT하드웨어/장비(+0.72%)
· 수익률 하위 : 은행(-1.38%), 제약/바이오(-1.27%), 상업서비스(-0.99%)
빅테크: META -1.07%, 아마존 -0.22%, 애플 +1.15%, 알파벳 -0.86%
EV: 테슬라 +1.13%, Lucid -1.89%, Rivian -3.42%, TuSimple +2.15%, Canoo -2.12%, NIO -1.22%
PC, 서버: HPE -2.53%, HPQ -0.79%, DELL +0.32%
데이터센터: 인텔 -0.15%, AMD -2.33%, 엔비디아 -1.88%, 마벨 -0.99%
메모리, 스토리지: 마이크론 -0.10%, WDC +1.02%
애플 1.15% : 인도에서 아이폰 13 생산을 개시, 중국 의존도 줄이려는 움직임의 일환, 현금 잔고 증가로 900억달러 자사주 매입 발표 할 수 있다는 분석
크라우드스트라이크(+3.19%) : 러시아-우크라이나 전쟁 발발로 인한 사이버 보안의 수요 증가하는 가운데, 펀더멘털이 지속적으로 개선된다고 분석하며 골드만삭스가 투자 등급을 상향 조정했다는 소식에 강세
오일 관련주 : Exxon Mobil +2.09%, ConocoPhillips +2.06%, Occidental Petroleum +2.11%
=> 국제유가 강세에 에너지 업종 강세
비료 관련주 상품관련주 : CF +2.59% 강세.
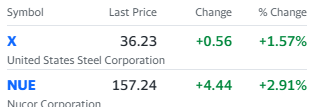
철강주 강세 : 누코 +2.91%, US 스틸 +1.57%
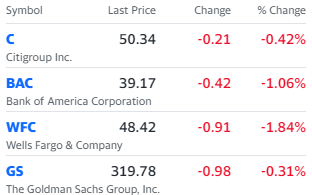
금융주 약세 : JP모건(-1.10%), BOA(-1.06%) 실적발표 앞두고 국채 금리 하락으로 약세.
중고차 종목 약세 : 카 맥스(-9.54%) - 중고차 가격하락과 실적 부진.
한국 관련
- MSCI 한국지수 ETF: $68.52 (+0.14, +0.20%)
- MSCI 이머징지수 ETF: $44.23 (-0.14, -0.32%)
- 필라델피아 반도체: 3,047.47 (-7.62, -0.25%)
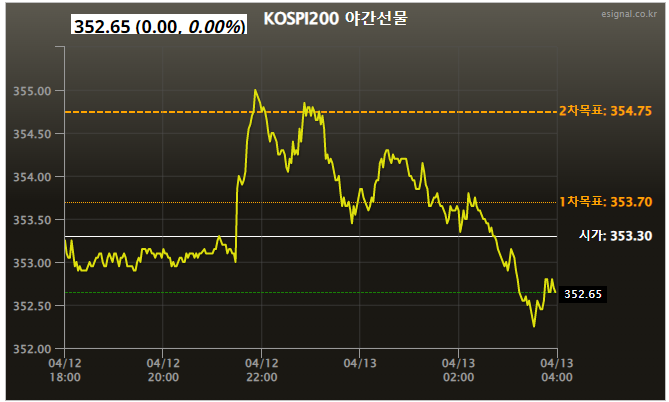
- Eurex kospi 200: 352.65p (0.00p, 0.00%)
- NDF 환율(1개월물): 1,228.83원 / 전일 대비 8원 하락 출발 예상
코스피는 +0.5% 내외 상승 출발 예상.
미증시가 전강후약으로 하락한 점은 우리증시에 부담.
미 국무장관의 러시아 화학무기 관련 발언으로 우크라이나 불확실성을 높였고, 높은 물가 장기화에 따른 비용부담으로 기업들의 가이던스 하향 조정가능성이 부각되고 있다는 점이 실적시즌은 앞두고 나오고 있다는 점도 부담.
미국 소비자물가지수가를 통해 인플레이션의 피크아웃의 기대감이 확대된 점은 긍정적.
유가가 3월보다 올라가지 않는다면 다음 지표는 이번보다 둔화될 가능성이 있음.
중국의 상해 봉쇄 일부 해제와 중국 정부의 증시부양책이 나왔고, 경기부약 정책에 대한 기대감은 긍정적.
달러 강세에도 불구하고, 달러/원 환율이 8원 하락 출발할 예정이라는 점은 우리증시에 긍정적.
다만, 4월은 배당입금시즌으로 외국인의 송금이 많아 질 수 있어, 달러/원 환율의 강세는 이어질 수 있다는 점.
우리증시는 0.5% 내외 상승 출발이 이후 견고한 모습을 보일 것으로 전망.
오늘밤 발표 될 생산자물가지수 앞두고 관망세도 있을 것이고, 장초반 외국인의 매매동향과 10시30분이후 중화권 증시방향성에 따라 전일처럼 우리나라의 변동성이 커질 수 있음.
내일 옵션만기와 금통위가 있기때문에 큰 폭의 움직임은 제한적 일 것으로 예상.
계속 실적시즌에 집중하며, 수급이 있는 종목군, 시장보다 강한 종목군 위주로 관심확대 하는 것이 좋을 것.
