
4월8일 장전투자전략(업종별 차별화)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
이번주 일요일 21시 대박캘린더 공개방송 진행됩니다.
(유튜브, MBN골드 동시 진행)
외환시장
- 달러인덱스: 99.817 (+0.218, +0.22%)
미국 국채시장
- 2년물: 2.4574% (-1.4bp)
- 10년물: 2.6522% (+5.5bp)
- 스프레드(10Y-2Y): +19.48bp (+6.87bp)
상품시장
- WTI: 96.03 (-0.2, -0.21%)
- 브렌트유: 100.58 (-0.49, -0.48%)
- 천연가스: 6.38 (+0.35, +5.81%)
- 금: 1,937.80 (+14.7, +0.76%)
- 은: 24.735 (+0.277, +1.13%)
- 아연(LME, 3M): 4,188.00 (-86.0, -2.01%)
- 구리: 469.95 (-3.85, -0.81%)
- 옥수수: 750.25 (+3.25, +0.44%)
- 밀: 1020 (-18.25, -1.76%)
- 대두: 1,645.50 (+26, +1.61%)
- BDI: 2,128.00 (-85, -3.84%)
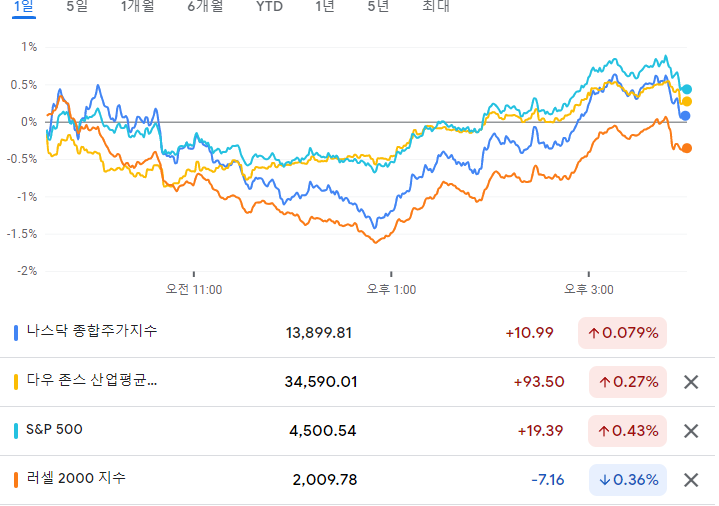
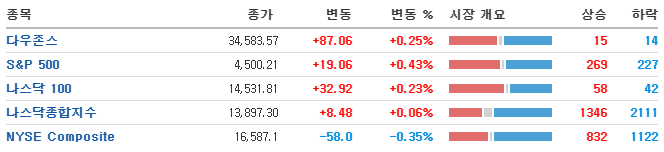
블러드 세인트루이스 연은 총재의 강연에서 연준은 모기지 금리와 국채수익률이 상승하고 있음에도 불구하고 인플레이션을 대응하는 것에 있어서 늦고 있어 올해 기준금리가 3.5% 부근에 가깝게 인상시켜야 한다고 강조 매파적인 발언도 있었고, 장초반은 연준의 매파적인 형태에 반응하며 오전장은 하락했으나 오후장에 들어서면서 반발매수세 유입에 따라 상승하며 3대지수는 플러스 마감.
우선 반등의 원인으로 볼 수 있는 점은
1) 미 연준의 QT 계획 공개되고, 추가 긴축적인 정책이 발표될 가능성이 낮다는 관점.
2) 낮은 실업수당 청구건수 등 견조한 고용지표를 고려했을 때, 미 경기 침체 가능성은 제한적이라는 관점
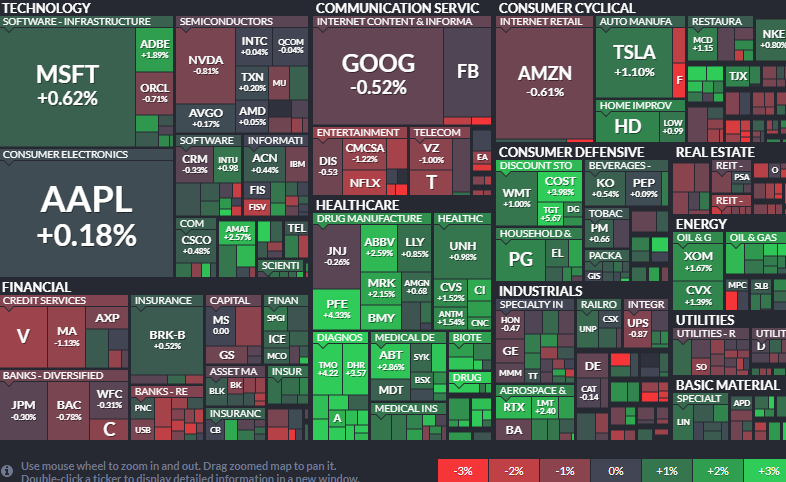
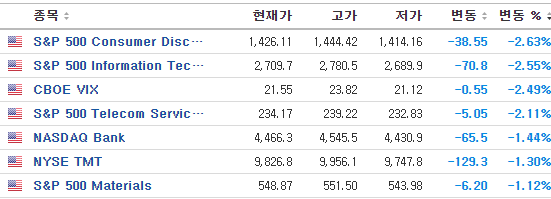
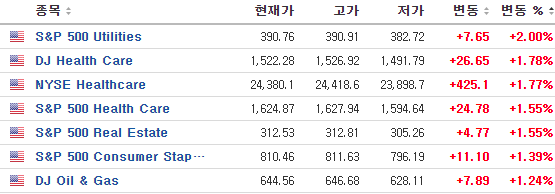
업종별로 많이 엇갈렸는데, 자동차는 반도체 칩 부족의 장기화에 따른 실적 둔화 우려로 하락.
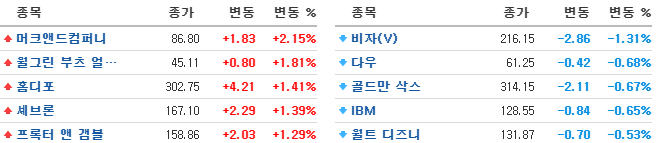
소매 유통 업종은 경기 둔화에도 매출 감소는 제한적이라는 분석에 견고한 실적기대감으로 상승.
헬스케어 업종은 지속적인 실적 진행되고 있다는 소식과 파이프라인 개선 소식에 따라 강세.
시장은 연준의 통화정책에 이슈에 많이 적응을 한 모습이고, 실적시즌이 다가오며 실적에 대한 기대감 진행으로 업종별 차별화가 진행 됨.
주요지표: 주간실업수당 청구건수, 예상치(20만명)을 하회하며 전주대비 감소(17.1만명 → 16.6만명). 한편, 연속 실업수당 청구건수는 예상치(130.2만명)을 상회하며 전주대비 증가(150.6만명 → 152.3만명)
빅테크: META -0.16%, 아마존 -0.61%, 애플 +0.18%, 알파벳 -0.48%
EV: 테슬라 +1.10%, Lucid -2.91%, Rivian -0.30%, TuSimple -1.06%, Canoo -3.23%, NIO -6.09%
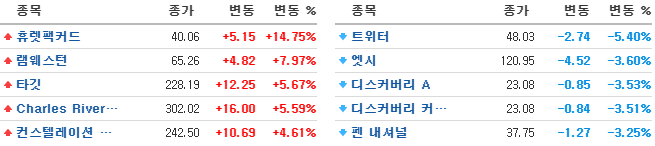
PC, 서버: HPE +2.76%, HPQ +14.75%, DELL +1.21%
데이터센터: 인텔 +0.04%, AMD +0.05%, 엔비디아 -0.82%, 마벨 -1.17%
메모리, 스토리지: 마이크론 -0.68%, WDC -0.21%
포드(-2.79%), GM(-1.97%) : 칩 부족으로 하반기 생산 위축 가능성이 높다며 투자의견 하향 조정으로 하락.
반면, 카맥스+1.39%, 오토내이션 +2.4% : 중고차 업종은 가격 상승에 따른 실적 호전 기대로 강세.
타겟(+5.67%) : 바클레이즈가 경기 둔화가 매출에 미치는 영향은 제한적이라며 최선호 종목으로 발표하자 강세
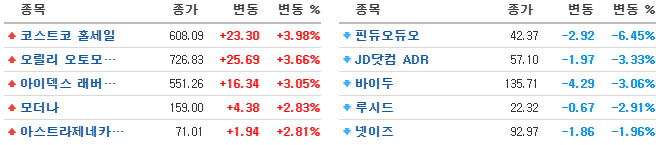
코스트코(+3.98%) : 견조한 동일 매장 판매로 실적에 대한 기대 심리가 부각되며 상승
HP(+14.75%) : 워런 버핏의 버크셔 헤서웨이가 최대 주주가 되었다는 소식
중국ADR 의 하락 .
JD닷컴(-3.35%) : CEO사임이 있었는데, 그 이유가 정치적인 압력이 있었다는 소식
알리바바(-3.17%), 바이두(-3.06%)등 다른 중국기업의 동반 하락.
한국 관련
- MSCI 한국지수 ETF: $69.55 (-0.44, -0.63%)
- MSCI 이머징지수 ETF: $44.89 (-0.36, -0.80%)
- 필라델피아 반도체: 3,197.44 (+3.48, +0.11%)
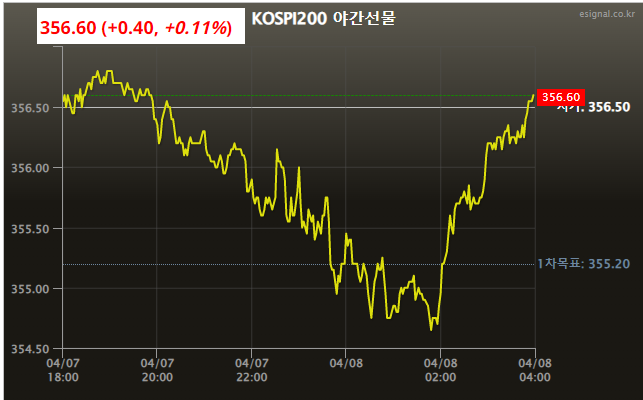
- Eurex kospi 200: 356.60p (+0.40p, +0.11%)
- NDF 환율(1개월물): 1,222.59원 / 전일 대비 2원 상승 출발 예상
코스피는 +0.3% 내외 상승 출발 할 것으로 예상.
미증시가 여러가지 변수의 상황에서 반발매수세가 유입되며 오후장 반등마감 한 점은 우리증시에 긍정적.
실적시즌이 다가오며 지난번 처럼 실적개선세가 이어진다면 증시는 강할 수 있으니 시장의 이슈가 실적기대감으로 전환되고 있다는 점이 투자개선에 긍정적.
글로벌 기업의 12개월 Fwd 순이익 전망치가 지난주 대비 0.5% 상향 조정되었고, 한국도 올해 영업이익 전망치가 지난주 대비 0.3% 상향 조정되는 등 최근 둔화되던 이익 추정치가 상향 조정되는 경향을 보이고 있다는 점은 실적 시즌에 대한 기대 심리를 높일 수 있는 요인.
우리증시는 0.3% 내외 상승출발이후 견고한 흐름은 예상되나 여러 글로벌 변수가 남아있는 상황이니 불안 심리는 이어지고, 주말을 앞둔 금요일이라는 점으로 지수보다는 미국처럼 업종별 차별화가 나타는 장세가 이어질 것으로 전망.
전일 삼성전자가 컨센 상회하는 실적을 보였음에도 하락하며 최근 저점을 이탈시켰는데, 오히려 저점을 이탈시켰으니 반발매수세도 가능하겠고, 최근 외국인의 형태는 삼성전자 숏 , SK하이닉스 롱플레이가 있었는데, 오늘은 어떤 모습을 보여주는지, LG에너지솔루션의 실적컨센 상회 실적발표를 하면서 대형회사들의 시장 컨센 상회 실적으로 인해 업종내 기대감이 들어갈 것으로 전망.
1분기 실적 호전 기대감이 있는, 제우스, 이오테크닉스, 원익QnC 와 하반기 DDR5의 기대감이 있는 아비코전자, ISC, 한양디지텍 등 그리고 2차전지와 그외 실적 기대감이 있는 종목에 지속적인 관심.
