
3월11일 장전투자전략(리오프닝강세 유지)
일요일 21시 대박캘린더 공개방송 진행합니다.
외환시장
- 달러인덱스: 98.569 (+0.601, +0.61%)
미국 국채시장
- 2년물: 1.7003% (+2.1bp)
- 10년물: 1.9899% (+3.7bp)
- 스프레드(10Y-2Y): +28.96bp (+1.63bp)
상품시장 ($, 단 곡물, 구리는 센트)
- WTI: 106.02 (-2.68, -2.47%)
- 브렌트유: 109.33 (-1.81, -1.63%)
- 천연가스: 4.65 (+0.13, +2.76%)
- 금: 2,000.40 (+12.2, +0.61%)
- 은: 26.256 (+0.44, +1.7%)
- 아연(LME, 3M): 3,863.00 (-77.0, -1.95%)
- 구리: 465.25 (+8, +1.75%)
- 옥수수: 755.75 (+22.75, +3.1%)
- 밀: 1087 (-114.5, -9.53%)
- 대두: 1,686.25 (+14.5, +0.87%)
- BDI: 2,558.00 (+206, +8.76%)
LME거래소
알루미늄 3,472.00(+131.00 +3.92%)
아연 3,869.00(-71.00 -1.80%)
니켈 거래정지
구리 10,122.50(+121.00 +1.21%)
러시아- 우크라이나 회담은 진전없이 마감.
미국 2월 소비자물가지수(CPI) 전년대비 7.9%, 근원 물가지수 6.4% 상승. 예상치에 부합.
최근 우크라이나-러시아 사태로 인한 상품가격 상승은 반영되지 않아 3월 CPI는 큰 폭의 상승이 전망 됨.
러시아는 서방국가 제재에 대한 대응으로 통신, 의료, 자동차. 비료, 곡물, 전력, 목재 등 수출을 연말까지 중단 발표.
비료 부족으로 파종이 어렵게 되면 식품가격 상승으로 물가 상승 압력이 높아지고, 목재 수출 중단도 추후 미국의 주택 가격 상승과 임대료 상승으로 이어질 수 있어, 결국 글로벌 물가 상승이 더 이어질 전망.
ECB통화정책회의는 금리인상을 연말로 미룰 것이고, 완화적인 발표가 있을것이라는 시장의 예상과는 달리 기준금리는 동결, 자산매입 속도를 매파적으로 올림(기준 2,3,4분기에 나눠서 끝내는 기준 -> 4월 ~6월까지 끝낼것)
팬더믹긴급자금프로그램은 기존 발표처럼 3월에 중단.
자산매입을 조기에 종료한다는 점에 시장은 부담을 느꼈고, 라가르드 총재는 금리 인상은 매입 프로그램 종료 후 점진적으로 진행할 것이라고 언급.
ECB 물가 전망 기존 3.2% -> 5.1%로 상향조정, 단기적으로 물가 상승 압력이 상당히 높을 수 있다고 경고.
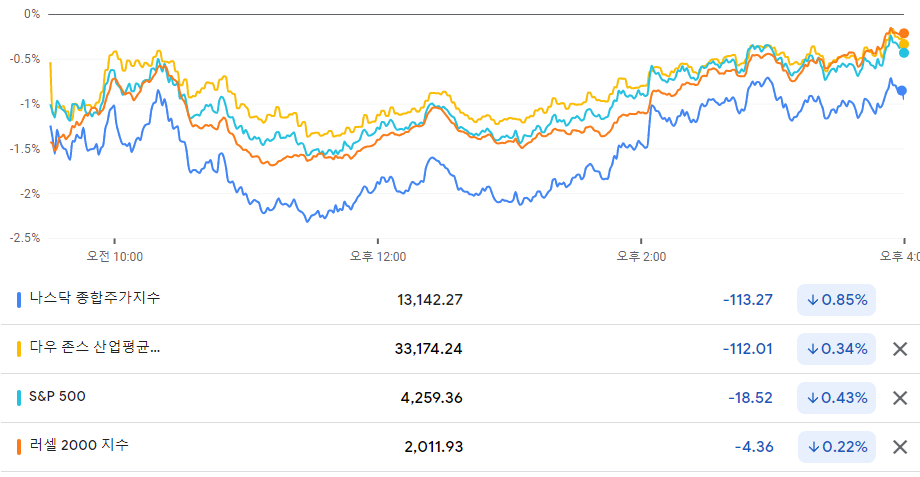
이러한 영향으로 증시하락 / 국채금리 상승하며 마감.
원유의 하락은 이어졌고, 팔라듐과 아연 등 일부 원자재 가격하락세를 보이자 증시는 장 후반 낙폭을 축소하며 마감.
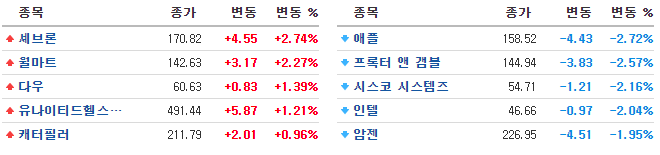
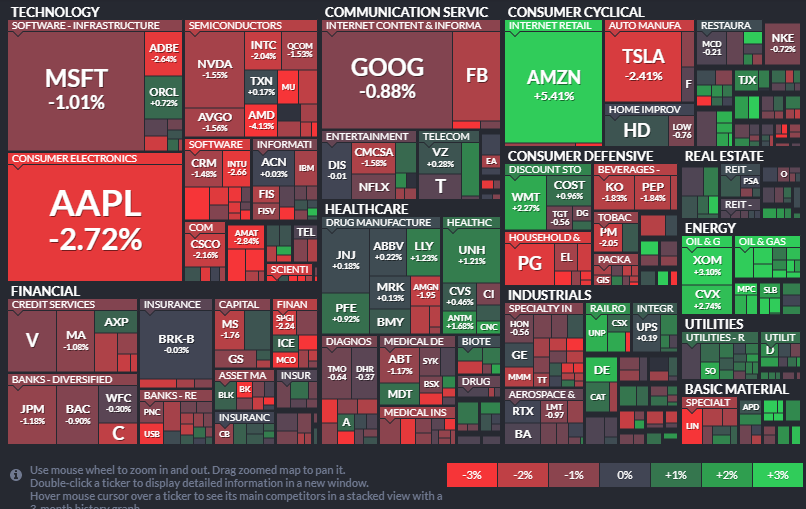
빅테크: META -1.66%, 아마존 +5.41%, 애플 -2.72%, 알파벳 -0.74%
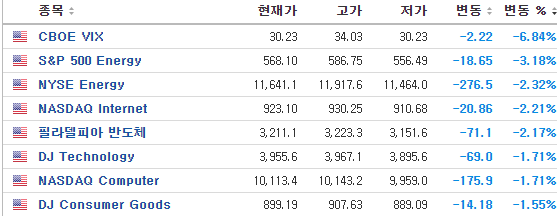
필라델피아 반도체: 3,211.07 (-71.11, -2.17%)
데이터센터: 인텔 -2.04%, AMD -4.13%, 엔비디아 -1.55%, 마벨 -1.95%
메모리, 스토리지: 마이크론 -4.68%, WDC -2.47%
파운드리, 후공정: TSMC(ADR) -0.94%, 글로벌파운드리 +1.26%
장비: ASML(ADR) -3.42%, AMAT -2.84%, 램리서치 -3.91%, KLA -3.17%,
=> 반도체의 하락은 러시아-우크라이나 사태로 반도체 공정 필수소재 공급 우려 부각으로 반도체 업황 우려.
EV: 테슬라 -2.41%, Lucid -4.16%, Rivian -6.35%, TuSimple -3.73%, Canoo -0.51%, NIO -11.90%
자동차 : GM -1%, 포드 -0.24%
=> 자동차는 반도체 칩 부족와 알루미늄 가격 상승에 따라 비용 증가 우려 부각.
엑슨모빌 +3.1% : 고유가시대 장기화 될 수 있다는 기대.
알코아 +4.3% : 알루미늄 강세
비료업종 강세 : 코트테바 +4%, 모자이크 +7.7%
철광 / 철강업종 강세 : 뉴코 +2.7%, US스틸 7.3% - 우크라이나 이슈에 따른 철광석, 철강제품 가격 상승 기대.
익스피디아 +2.4%, 메리어트 인터내셔날 +1.9%, 힐튼호텔 +3.1% 등 여행 / 호텔은 강세 유지
한국 관련
- MSCI 한국지수 ETF: $68.13 (-2.12, -3.02%)
- MSCI 이머징지수 ETF: $43.48 (-0.83, -1.87%)
- 필라델피아 반도체: 3,211.07 (-71.11, -2.17%)
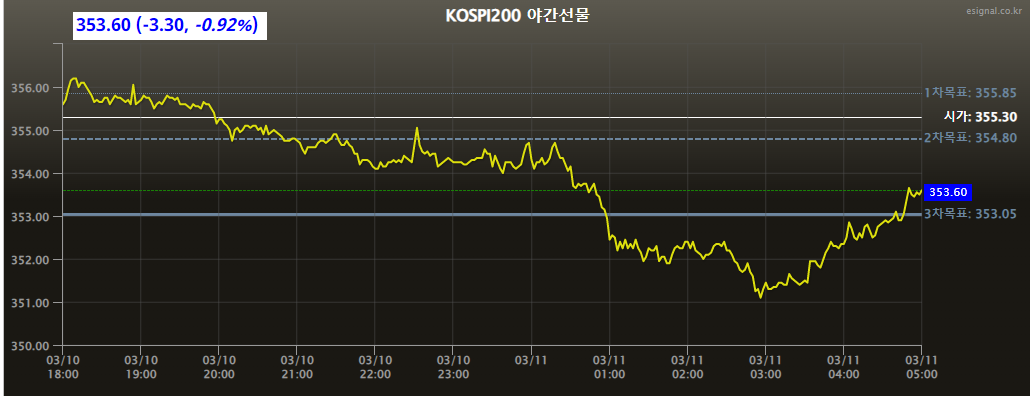
- Eurex kospi 200: 353.60p (-3.30p, -0.92%)
- NDF 환율(1개월물): 1,230.08원 / 전일 대비 1원 상승 출발 예상
코스피지수는 -0.7% 내외 하락 출발 예상
반도체 업황 우려 이슈로 필라델피아 반도체 지수가 -2% 하락을 보인점은 우리증시에 부담.
높은 인플레이션과 통화정책에 미증시가 반응 한 점도 우리증시에 부담.
원자재 관련 종목과 리오프닝에도 다시 관심확대.
