
3월10일 장전투자전략(글로벌 폭등)
이번주 일요일 21시 - 대박캘린더 공개방송 있습니다.
외환시장
- 달러인덱스: 98.012 (-1.05, -1.06%)
미국 국채시장
- 2년물: 1.6677% (+6.9bp)
- 10년물: 1.9287% (+8.3bp)
- 스프레드(10Y-2Y): +26.10bp (+1.41bp)
상품시장 ($, 곡물, 구리는 센트)
- WTI: 108.7 (-15, -12.13%)
- 브렌트유: 111.14 (-16.84, -13.16%)
- 천연가스: 4.52 (0, -0.09%)
- 금: 1,988.20 (-55.1, -2.7%)
- 은: 25.816 (-1.079, -4.01%)
- 아연(LME, 3M): 3,940.00 (-172.5, -4.19%)
- 구리: 457.25 (-13.75, -2.92%)
- 옥수수: 733 (-20, -2.66%)
- 밀: 1201.5 (-85, -6.61%)
- 대두: 1,671.75 (-18, -1.07%)
- BDI: 2,352.00 (+117, +5.23%)
LME거래소
알루미늄 3,350.00(-148.00, -4.23%)
아연 3,888.00( -247.50, -5.98%)
니켈 거래정지
구리 9,978.50( -230.50, -2.26%)
우크라이나 젤렌스키 대통령이 NATO 가입을 원하지 않는다고 언급하며, 4차 회담에서 진전된 소식이 나올 것이라는 기대감이 형성. 러시아는 돈바스 지역 독립을 언급하고 있어 우려는 있지만 진전을 위한 노력이 진행되고 있다는 점에서 심리적인 안정세.
IEA(세계에너지기구)에서 추가적인 비축유 방출 계획을 발표하고, 10일(목) G7 에너지장관 회담을 소집해 원유시장 안정을 위한 노력을 할 것이라는 소식이 전해진점.
UAE 가 OPEC 회원국에 산유량을 늘릴 것을 촉구, 이라크도 원하면 증산 할 수 있다고 발표.
이런 소식에 브렌트유 -13%, WTI -12% 약세를 보인점도 시장에 긍정적인 요인.
LME거래소는 니켈의 수급적인 이슈로 인한 급등을 진정 시키기 위해 수요일 밤부터 거래정지에 들어갔는데, 11일 거래재개이후 변동성은 계속 나타날 가능성, 유가와 곡물가격이 급락은 보여줬지만 아직은 높은 수준을 유지하고 있다는 점은 여진에 대한 부담감은 있음.
고물가 저성장이 전망되며 불안감이 나오고 있는데, 오늘밤 ECB통화정책 회의와 다음주 16일 FOMC, 17일 BOJ와 BOE 통화정책 회의가 있음.
오늘밤 ECB통화정책회의에서는 금리인상 시기가 연말로 미뤄질 것으로 전망되고 있어 위험자산 선호심리를 높여줄 것으로 기대.
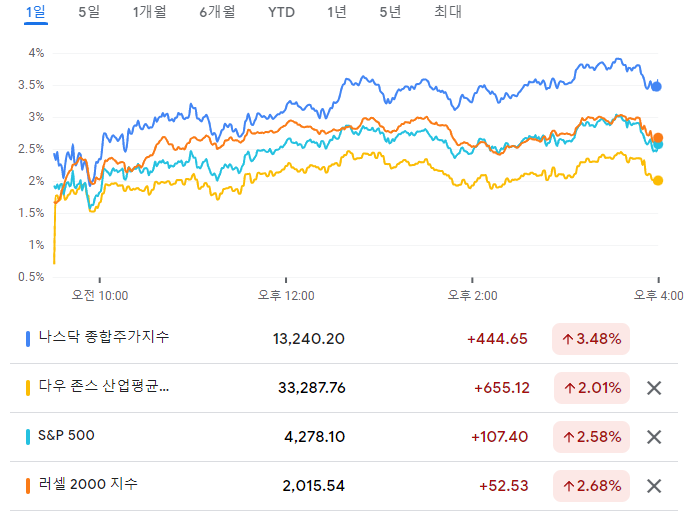
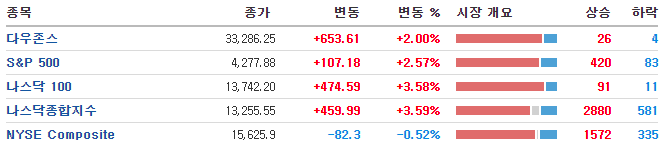
그동안 강세였던 달러가 밀렸고, 하락하던 국채금리가 상승, 장/단금리 격차도 벌어지며 금융주의 상승과 기술주의 큰 반등이 미증시 강세를 이끌었음.
불안요소라면 오늘밤 발표되는 2월 소비자물가지수(CPI)에 따른 3월 FOMC 변화.
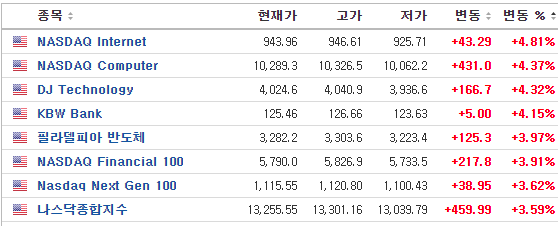
바이든 대통령의 가상자산 행정명령이 예상보다 약했고, 오히려 가상자산을 인정한다는 인식이 확산되며 비트코인의 상승.
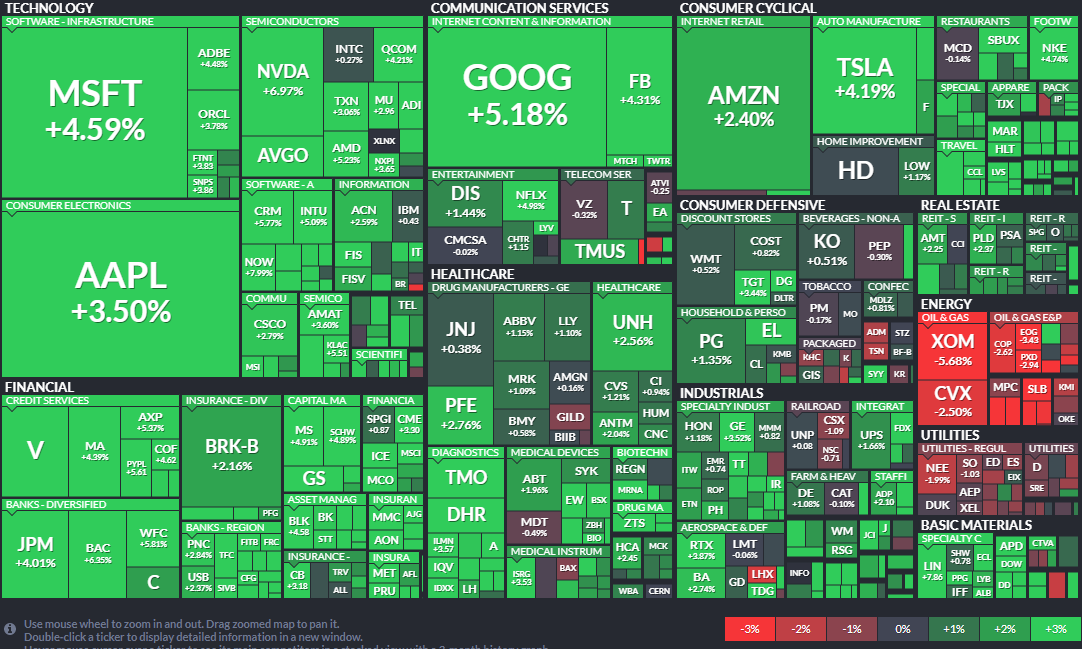
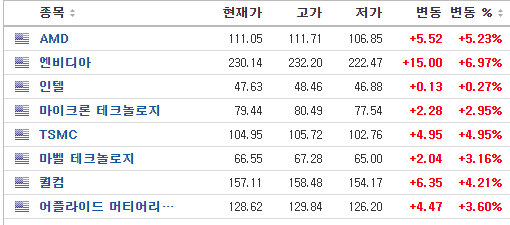
비트코인 관련주의 상승 : 코인베이스 +10.4%, 블록 +11.2%, 엔비디아 +6.9%, 테슬라 +4.1%
애플 : +3.5% - 신 제품으로 중국과 인도에서 점유율이 높아질 수 있다는 전망.
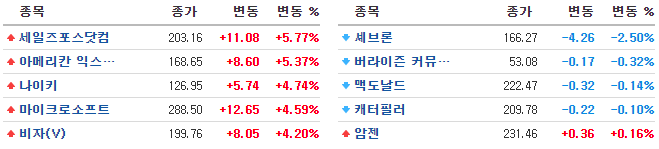
국채금리 상승으로 금융주 강세 : JP모건 +4%, BOA+6.3%
리오프닝 어제에 이어 오늘도 강세.
델타항공 +4.9%, 유나이티드 항공 +8.2% 카니발 +8.7%, 부킹홀딩스 +7.1%, 라스베가스샌즈 +4.7%, 윈리조트 +7.7%
나이키 +4.7%
아마존 : +2.4% - 시간외 6.6% 강세 : 20대1 주식 분할 발표로 시간외 상승.
빅테크: META +4.31%, 아마존 +2.40%, 애플 +3.50%, 알파벳 +4.97%
EV: Tesla Inc +4.19%, Lucid +4.21%, Rivian +4.12%, TuSimple +2.14%, Canoo +15.87%, NIO +12.18%
데이터센터: 인텔 +0.27%, AMD +5.23%
메모리, 스토리지: 마이크론 +2.95%, WDC +4.37%,
파운드리, 후공정: TSMC(ADR) +4.95%, 글로벌파운드리 +3.03%
장비: ASML(ADR) +8.43%, AMAT +3.60%, 램리서치 +5.49%
한국 관련
- MSCI 한국지수 ETF: $70.25 (+2.67, +3.95%)
- MSCI 이머징지수 ETF: $44.31 (+1.22, +2.83%)
- 필라델피아 반도체: 3,282.18 (+125.31, +3.97%)
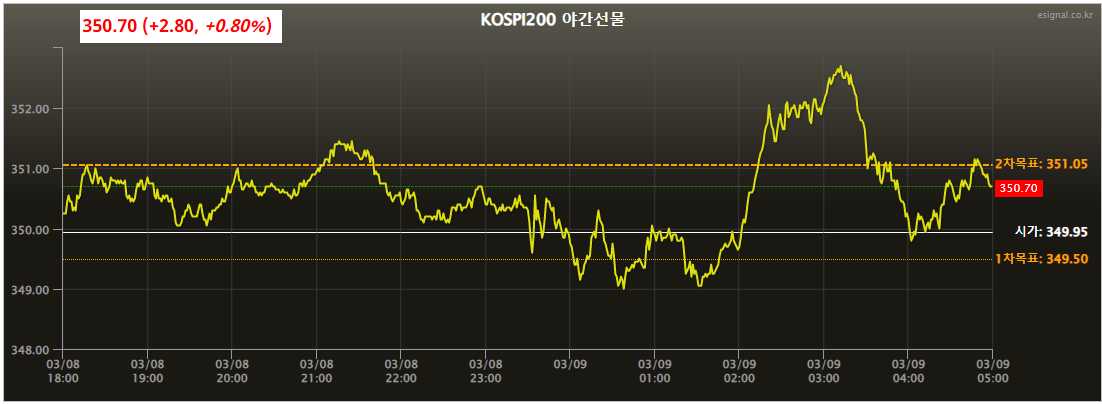
- Eurex kospi 200: 350.70p (+2.80p, +0.80%)
- NDF 환율(1개월물): 1,224.39원 / 전일 대비 14원 하락 출발 예상
어제 MSCI한국지수와 야간선물이 0.7% / 0.8% 강세가 있었고, 추가로 오늘 +3.9%와 +0.8% 상승하며
오늘 코스피지수는 +1.5% 내외 강세 출발 할 것으로 예상.
러시아- 우크라이나의 4차 회담에 대한 기대감과 국제 유가 등 상품선물들의 하락으로 미증시가 상승한점.
더불어 달러/원 환율이 14원 하락 출발 할 것으로 예상되고 있는 점이 우리시장에 긍정적.
미증시에서 그동안 밀렸던 금융주와 기술주 섹터가 크게 상승한 점도 우리시장에 긍정적.
다만, 전일 미국이 러시아 관련으로 중국 기업에 대한 2차 제재 가능성 언급이 있어 미-중 무역 가능 가능성이 부각되면 중국, 홍콩증시가 약했었다는 점은 부담감.
오늘 우리증시는 3월 선물/옵션 동시만기인 가운데 오늘밤 러시아-우크라이나의 4차회담과 미국 소비자물가지수(CPI)발표를 기다리며, 갭상승 출발 이후 물량 소화 과정을 거치며 진행 될 것.
오늘의 포인트는 화요일 외국인이 풋옵션을 대량 청산했는데, 그 부분이 추가적으로 더 진행되며 코스피종합지수가 2,700 ~ 2,720 까지 올라가는지, 이 부분이 포인트가 됩니다.
