
3월7일 장전투자전략(오일폭등시작)
어제 공개방송했는데, 오늘도 21시40분 공개방송 진행됩니다.
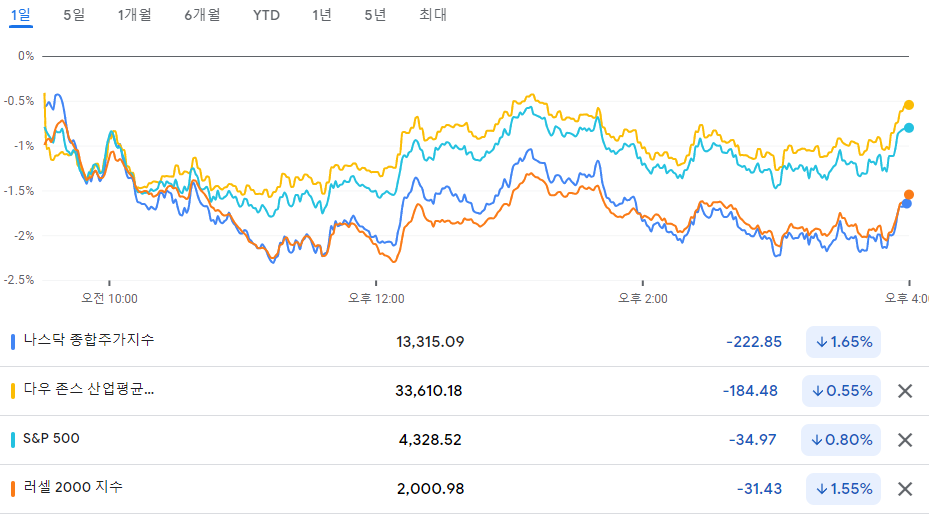
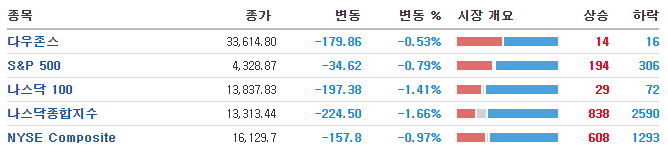
외환시장
- 달러인덱스: 98.495 (+0.70, +0.72%)
미국 국채시장
- 2년물: 1.4899% (-0.01bp)
- 10년물: 1.737% (-1.5bp)
상품시장 ($)
- WTI: 115.03 (+7.36, +6.84%) - 테마 : 중앙에너비스, 흥구석유, 한국석유 / S-Oil, GS, SK이노베이션 등
- 천연가스: 4.91 (+0.19, +4.13%)
- 금: 1,974.30 (+38.40, +1.98%)
- 구리: 4.9175 (+0.1360, +2.84%)
- 옥수수: 752.30 (+5.30, +0.71%)
- 대두: 1,656.50 (-10.50, -0.63%)
- BDI: 2,148.00 (+44.00, +2.09%)
- 알루미늄 3,902.00, +4.99%
- 니켈 30,063.50, +11.77%
- 구리 10,751.50, +3.87%
- 아연 4,123.00, +5.17%
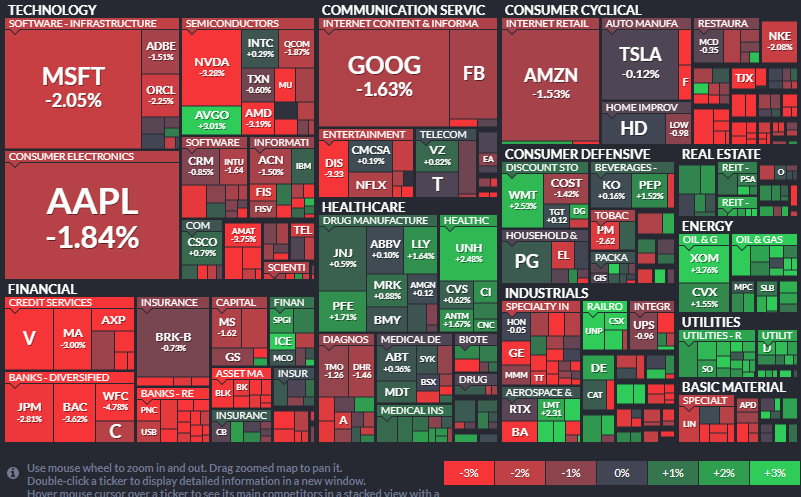
러시아의 우크라이나 원자력 발전소 공격 이후 화재가 발생했다는 소식에 시장의 투자심리가 위축.
채권시장에서는 단기 2년물과 장기 10년물간의 스프레이드가 꾸준히 좁혀지며 경기 침체에 대한 우려감.
(25bp까지 좁아짐)
제롬파월 연준의장은 3월 FOMC에서 25bp 금리 인상을 지지한다고 밝혔는데, 시장은 50bp 가 아닌 25 bp라는 점에 안정은 보였으나, 긴축정책의 가능성은 부담감으로 작용.
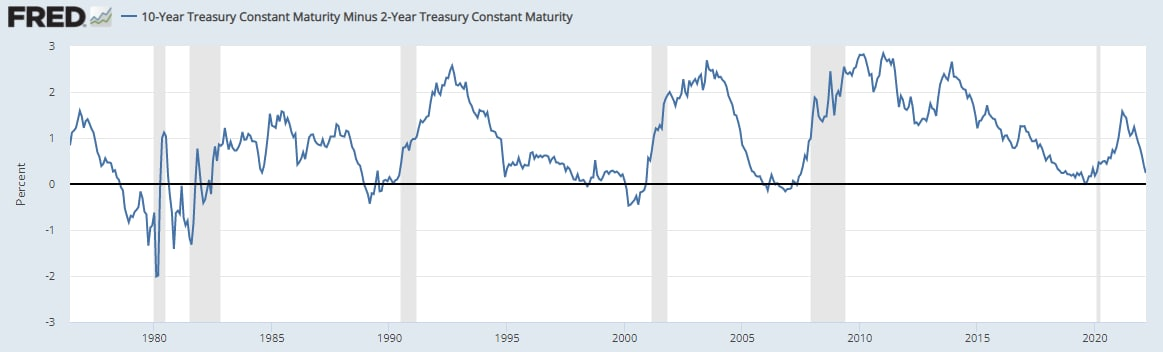
장단기 금리 역전(미 국채 10년물과 2년물의 금리 역전)이 일어나면 어떤 이유에서든지 경기 침체로 이어졌습니다.
(금리 역전 이후 대략 200~300일 전후)
고용보고서
2월 비농업 부문 신규 취업자 수는 전월 대비 67만8천 명 증가했고 시장 전망치인 44만 명 증가를 상회, 실업률도 3.8%로 전월(4%) 보다 하락해 코로나 사태가 본격화하기 이전인 2020년 2월(3.5%) 이후 가장 낮은 수준을 기록.
경제 핵심 지표는 올해 여름 펜데믹 이전 수준으로 복귀할 것으로 전망.
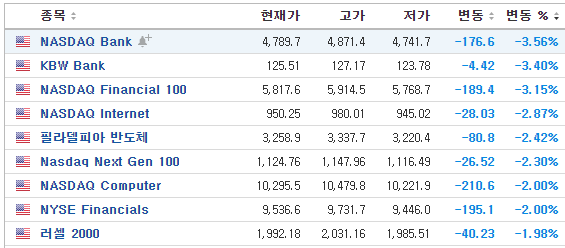
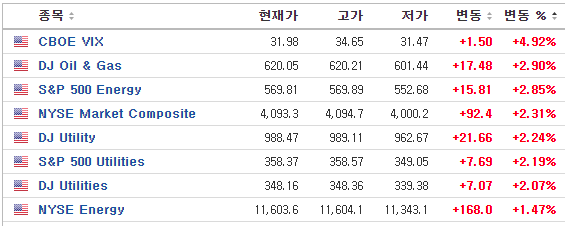
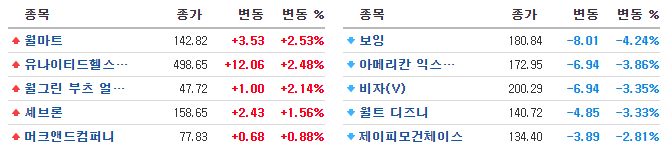
빅테크: META -1.43%, 아마존 -1.53%, 애플 -1.84%, 알파벳 -1.49%,
EV: 테슬라 -0.12%, Lucid +0.00%, Rivian -6.91%, TuSimple -13.28%, Canoo -6.12%, NIO -6.29%
데이터센터: 인텔 +0.29%, AMD -3.19%, 엔비디아 -3.28%, 마벨 -2.75%
메모리, 스토리지: 마이크론 -8.15%,
항공 관련주
Delta Air Lines -5.58%, United Airlines -9.07%, American Airlines Group -7.13%, Southwest Airlines -2.38%
호텔 관련주
Hilton Worldwide Holdings -3.06%, Marriott International -3.74%, Hyatt Hotels -2.16%, InterContinental Hotels Group -4.85%
여행 관련주
Carnival -5.69%, Norwegian Cruise Line -6.30%, The Walt Disney -3.33%, Six Flags Entertainment -1.27%,
Live Nation Entertainment -1.59%, Eventbrite +0.44%
카지노 관련주
Wynn Resorts -4.71%, MGM Resorts International -4.18%, Las Vegas Sands -3.71%, Caesars Entertainment -5.30%
오일 관련주
Exxon Mobil +3.76%, ConocoPhillips +2.94%, Occidental Petroleum +17.59%
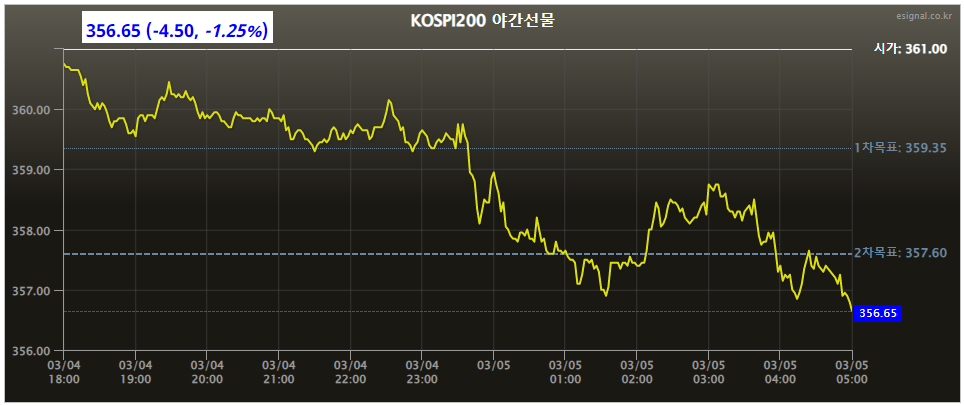
MSCI 한국 지수 : 69.99 (-2.03, -2.82%)
MSCI 이머징 마켓 : 44.62 ( -0.92, -2.02%)
필라델피아 반도체 지수 : 3,258.9 (-80.8,-2.42%)
달러/원 환율 : 1,216.93 (+9.97,+0.83%)
Eurex 야간선물 356.65 (-4.50, -1.25%)
러시아- 우크라이나 장기화에 따른 인플레이션 장기화 우려.
장,단금리 격차 축소로 경기우려감이 생겨나고 있는 상황.
달러강세가 이어지고 있다는 점도 부담.
하락 출발 뒤, 외국인의 수급동향에 주목.
금요일은 풋옵션에 대해 수익실현을 많이 하면서 선물과 현물을 매도 했는데,
하락이후 풋옵션의 수익실현과 선물매수세로 대응이 들어온다면 지수는 다시 반등의 가능성이 있고.
선물,옵션 동기만기를 앞두고 있는 주간인 만큼 지수의 변동성은 계속 크게 나타날 것으로 전망.
리스크 종목군에서 계속 실적 수혜가 나올 수 있는 종목으로의 대응이 당분간 이어질 것으로 예상.
더불어 대선을 앞두고 대선관련주들의 마지막 변동성도 나타날 것으로 예상됨.
결국, 시장은 약한가운데, 종목별 장세가 이어질 것으로 기대.
