
2월24일 장전투자전략(수급충돌)
외환시장
- 달러인덱스: 96.208 (+0.183, +0.19%)
미국 국채시장
- 2년물: 1.5976% (+4.9bp)
- 10년물: 1.9877% (+4.9bp)
- 스프레드(10Y-2Y): +39.01bp (+0.02bp)
상품시장 ($)
- WTI: 92.1 (+0.19, +0.21%)
- 브렌트유: 96.84 (0, 0%)
- 천연가스: 4.59 (+0.09, +2%)
- 금: 1,910.40 (+3, +0.16%)
- 옥수수: 681.25 (+8.75, +1.3%)
- 대두: 1,671.00 (+36, +2.2%)
- BDI: 2,148.00 (+103, +5.04%)
미국과 EU 의 러시아 추가제재 소식과 이로 인한 인플레이션 자극우려.
우크라이나 은행의 사이버
노드스트림2 승인 절차 보류이후 천연가스와 알루미늄, 니켈, 밀, 옥수수 등 상품시장의 강세 지속.
우크라이나의 파종기인 2월말~3월에 지금 사태가 벌어져, 밀 가격 등 곡물가 문제의 장기화 가능성이 문제.
추가적인 식료품 가격 상승으로 이어질 수 있다는 점에 주목.
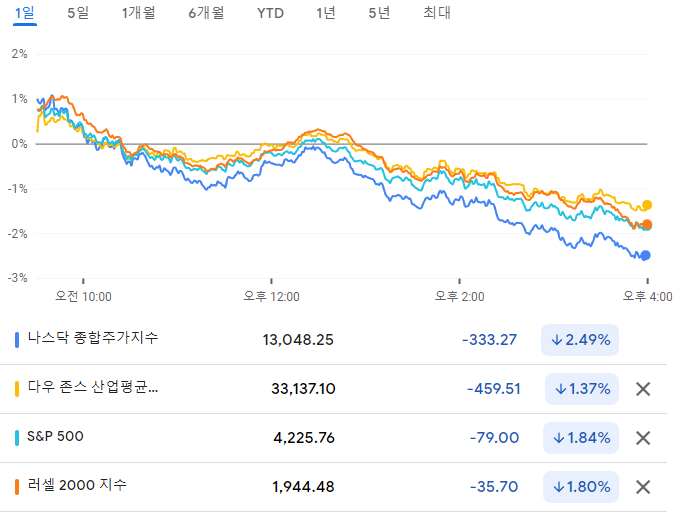
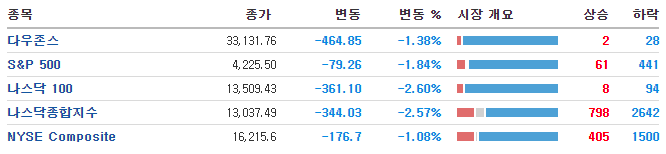
미증시는 러시아- 우크라이나 관련으로 인플레이션 장기화에 대한 우려로 하락.
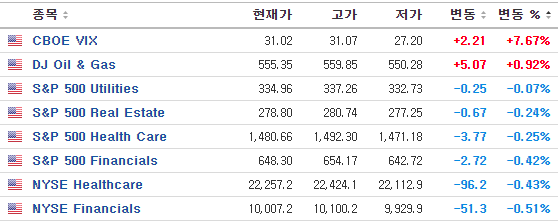
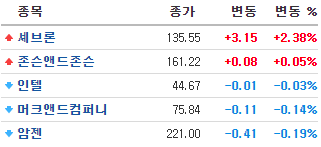
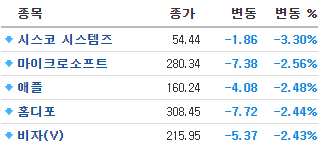
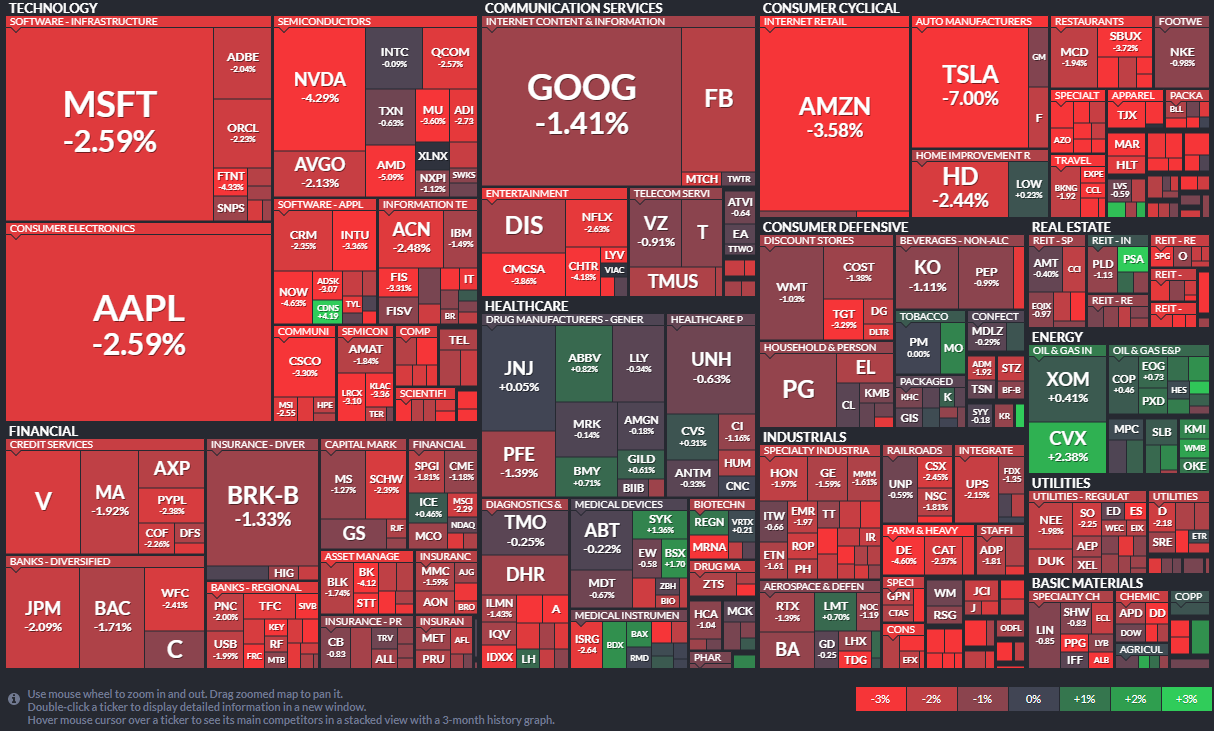
셰브론 +2.3%, 엑슨모빌 +0.4% : 국제유가 상승에 따른 강세.
모자이크 +2.2% : 곡물관련으로 상승,
테슬라 -7% : 독일 기가팩토리 최종 승인 지연 장기화에 따른 성장 둔화 우려 + SEC와 대립관계 우려.
AMD -5.1% : TSMC가 3nm 수율 확보에 어려움을 겪고 있다는 소식
대부분의 빅테크 약세
빅테크: META -1.80%, 아마존 -3.58%, 애플 -2.59%, 알파벳 -1.71%,
EV: 테슬라 -7.00%, Lucid -6.04%, Rivian -7.79%, TuSimple +0.93%, Canoo -4.82%, NIO -6.02%
데이터센터: 인텔 -0.09%, AMD -5.09%, 엔비디아 -4.29%, 마벨 -2.82%
메모리, 스토리지: 마이크론 -3.60%,
한국 관련
- MSCI 한국지수 ETF: $71.83 (-0.94, -1.29%)
- MSCI 이머징지수 ETF: $47.45 (-0.56, -1.17%)
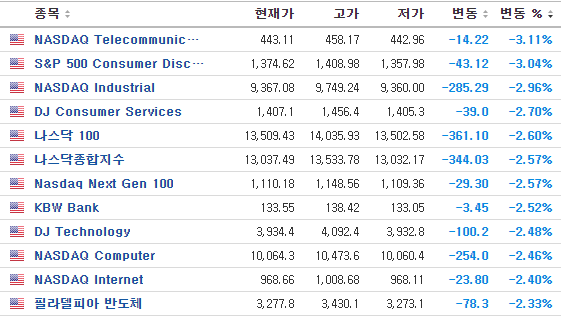
- 필라델피아 반도체: 3,277.80 (-78.26, -2.33%)
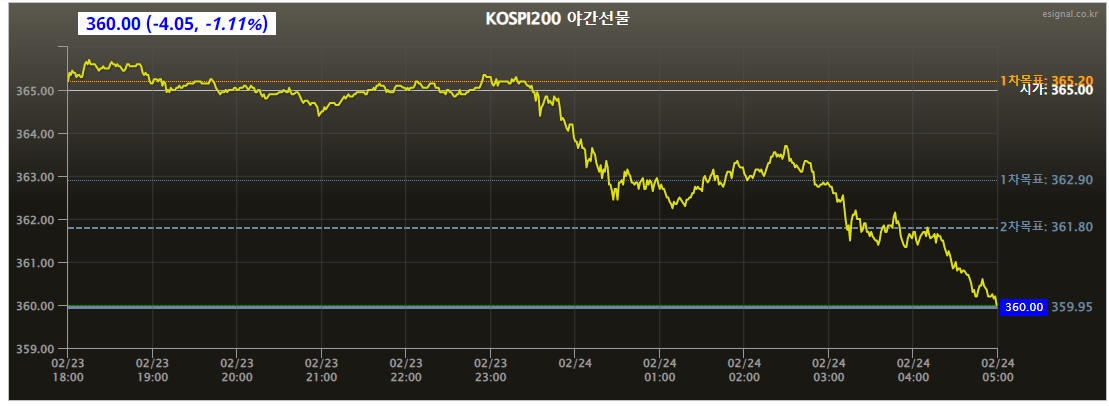
- Eurex kospi 200: 360.00p (-4.05p, -1.11%)
- NDF 환율(1개월물): 1,193.19원 / 전일 대비 1원 하락 출발 예상
코스피는 -1% 내외 하락 출발 예상.
미국와 EU의 러시아 추가제재와 인플레이션 장기화 우려는 우리증시에도 부담.
4거래일동안 외국인은 풋옵션을 계속 사모았고, 선물과 현물도 2거래일 연속 매도로 일관했는데,
오늘 하락출발 이후 외국인이 풋옵션 차익실현을 하는지에 따라 증시 변동성이 나타나게 될 것.
풋옵션의 차익실현이 나오지 않고, 오히려 선물과 현물간의 간격을 벌리며 베이시스가 격화 -> 이에 따라 프로그램 매도가 누적으로 쌓인다면 하락폭을 늘리는 것은 어쩔수 없는 상황.
최근 하락시 반발매수도 많았던 점으로 수급 충돌이후 방향성이 중요.
최근 러시아- 우크라이나 사태로 올랐던 테마성 종목들 지에스이, 대성에너지, 중앙에너비스, 미래생명자원, 팜스토리 등이 더 오르느냐, 아니면 전일 올랐던 조선 / 풍력 / 철강이 오르냐에 따라 지수도 달라지게 될 것.
이외 와이지엔터와 YG PLUS 의 실적 서프라이즈로 아직 실적발표를 하지 않은 에스엠 과 JYP Ent에도 기대감이 쏠릴 가능성이 높음.
배당을 높인 효성티앤씨도 관심 더불어 3월 지수 정기변경으로 대형주에서 중형주로 옮겨가는
현대미포조선, 팬오션, 씨에스윈드, 대우조선해양, 대우건설 등에 관심확대.
대우건설은 오늘 중흥그룹 편입 승인 관련 일정도 있습니다.
