
22년 2월3일 장전투자전략(메타 쇼크!)
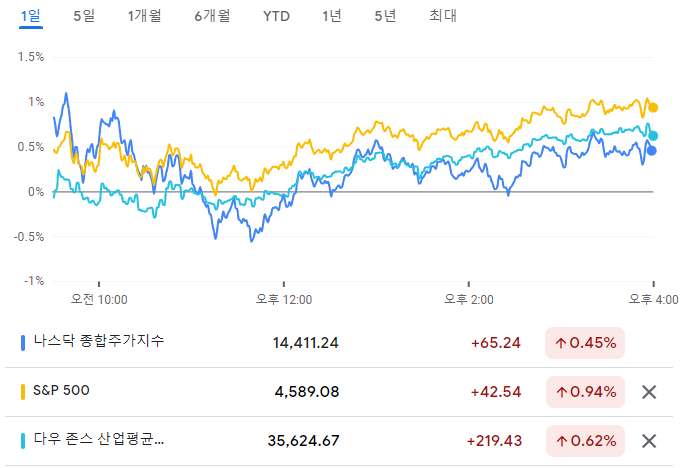
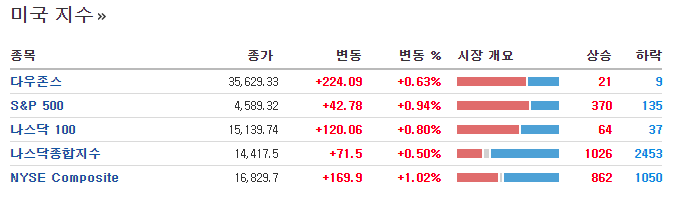
ADP민간 고용지표에서 고용둔화로 발표. 오미크론과 겨울 폭풍 영향으로 추정.
최근 애틀란타 연은 GDPNow 의 미국 1분기 성장률 추정치가 +0.1% 에 그치고 있어 경기 우려가 높아진 가운데 고용자수 감소. 더불어 금리인상에 대해 공격적이었던 보스틱 애틀란타 총재와 블라드 세인트루이스 연은총재의 3월 금리인상은 찬성하나 한번에 50bp 인상에는 반대한다는 주장 등 연준위원의 공격적인 멘트가 약해졌다는 점에 주목.
3월 FOMC 를 앞두고 위원들의 코멘트에 따라 증시변동성이 나올 수 있는 상황에서 약한 멘트가 나왔다는 점은 우려감을 해소할 수 있는 요소가 됨.
성장률 추정치도 낮아지고 있고, S&P500 1분기 업종 이익추청지도 낮아진 가운데, 실적발표에 따라 엇갈리는 모습이 많음.
알파벳(+7.5%), AMD(+5%) 등은 실적발표와 가이던스 상향, 주식분할등의 이벤트로 강세가 나왔으나 페이팔(-24%)과 길리어드사이언스 등은 실적이 좋지 않아 큰 하락이 나타남.
그외 우크라이나는 안정세와 긴장감이 반복되는 중으로 돌발 이슈가 나오는지에 주목해야 됨.
지정학적 리스크로 인한 유가 강세로 인플레이션 우려는 연준이 잡을 수 있는 부분이 아니기때문.
푸틴이 중국 동계올림픽 참석을 위해 중국에 간다는 소식이 있어 동계올림픽동안은 잠잠 할 것으로 기대.
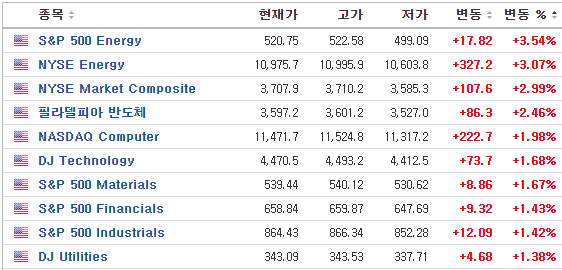
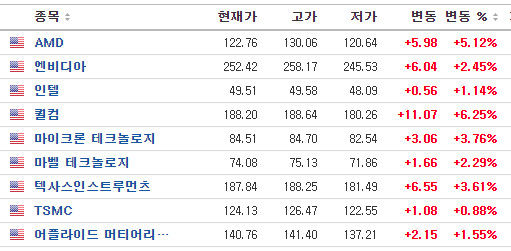
미증시 특징주
알파벳 +7.5% : 견고한 실적과 20 대 1 주식 분할 발표하며 급등.
AMD +5.1% : 견고한 실적과 포트폴리오 확장 등 올해 가이던드 상향 조정.
-> 엔비디아 +2.4%. 마이크론 +3.7% 등 동반 강세.
페이팔 -24% : 실적 부진, 가이던스 하향조정, 신규 계정 전망 예상 크게 하회, 전자상거래 매출 하향 조정소식.
MSCI 한국지수 +0.7% (연휴기간+4.1%), MSCI 신흥지수 -0.16% 하락(연휴기간 +3.7%)
달러/ 원 환율 : NDF 1,202.18원 반영하면 5원 하락 출발 예상
KOSPI 는 연휴기간 상승분 반영하면 큰 폭의 상승 출발 예상.
미국에서 실적기반과 연준위원들의 완화적인 언급이 나타나며 큰 상승이 나타남.
하지만 전일 미국 ADP 민간 고용지표가 둔화되었고, 중국 차이신 제조업지표도 50을 하회한 49.1에 그친점.
2월1일 발표된 1월 수출입 동향도 전년대비 15.2%에 증가에 그쳐 우리나라 수출 증가세도 둔화.
에너지 가격 상승에 따라 무역적자가 늘어나고 있다는 점은 우리에게 부담감.
메타플랫폼(구, 페이스북)이 실적발표 이후 시간외에서 -23% 급락하며 미국선물 나스닥이 -1.8% 약세를 보이고 있다는점이 부담.
우리증시는 큰 폭의 상승 출발 이후 차익매물소화과정이 필요하고, 오늘밤 미국의 차익실현우려가 들어오며 큰 매수세 유입은 제한 적일 수 있음.
큰 기대 보다 현금확대과 포트폴리오 조정에 초점을 맞춰야 됩니다.
